

経済指標の読み方
経済指標の発表は、各国の金融政策や政治的判断に大きな影響を及ぼします。ここではボラティリティなどマーケットに大きな影響を与える可能性のある、代表的な指標5つを解説します。

円相場は、世界経済や国内政策、地政学的リスクなど多くの要因に影響され、その動きは常に注目を集めています。 特に2020年以降、新型コロナウイルスの影響や米国大統領選、日米金利差の拡大など、さまざまなトピックが円相場に大きな変動をもたらしました。 この記事では、2020年から2024年までの円相場の主な変動トピックを振り返りながら、その背景にある要因や、今後の予想される価格の見通しについて詳しく解説します。
2025年6月3日 午前11:10
タイトルが見つかりません
JPY変動トピックとは、簡単に言えば円相場の変動要因となりうる話題を指します。具体的には日本の経済金融政策、経済指標、政治的なイベント、天災などがあげられます。
日本円は世界の主要通貨のひとつであり、為替市場において重要な役割を担っています。
円相場はさまざまな要因によって変動し、その影響は日本経済だけでなく、世界経済にも波及します。
例えば、2024年9月初旬には日本銀行が緩和的な金融政策の終了や金利引き上げを示唆しており、これが円の強化要因となっています。
市場ではさらなる金融引き締めが行われる可能性が取り沙汰されており、これが円高の要因となっている状況です。
他にも、9月には米国の雇用統計やインフレデータが発表され、これによりドルが下落し、相対的に円高が進みました。
もちろん、JPY変動トピックに該当するようなテーマはこれだけではありません。
広い意味では各国の金利差、経済指標、国際情勢、地政学的リスクも日本に影響してくるため、JPY変動トピックになる可能性があります。
2024年の円相場は非常にボラティリティが高く、年初から140円〜160円台を激しく推移しています。
そのため、どのようなJPY変動トピックが円相場に直接的な影響を与えるのかを知っておくと、万一のリスクにも備えられるようになるはずです。
そこでここからは、2020〜2024年のJPY変動トピックを順に見ていき、その法則性を紐解いていきましょう。
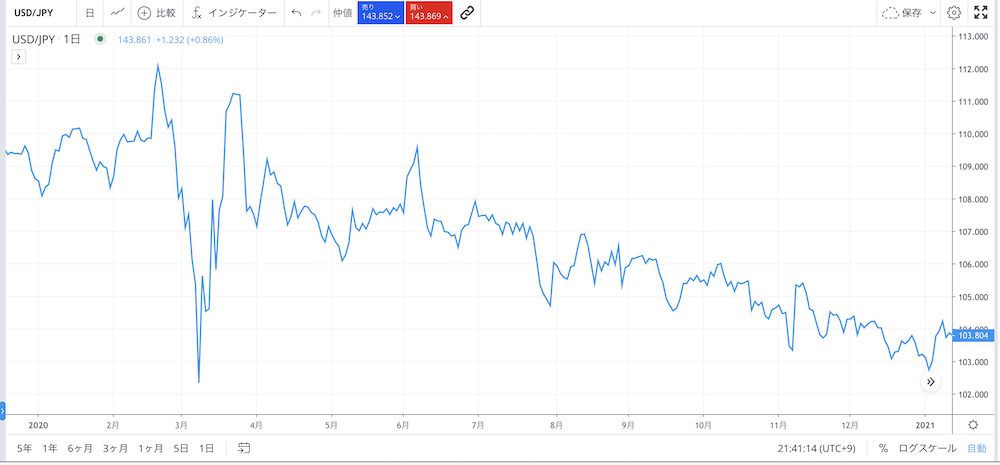
2020年は新型コロナウイルスのパンデミックにより、日本円は「安全資産」として注目され、急速な円高が進行しました。
主なJPY変動トピックは以下の通りです。
以下で詳しく見ていきましょう。
2020年初頭、新型コロナウイルスの感染拡大が世界中で経済的な不安を引き起こし、日本円が「安全資産」としてあらためて注目されました。
パンデミックが広がる中、投資家たちはリスクの高い資産から安全な通貨へ資金を移す「リスクオフ」の行動を強化しました。
この際、円はその安定性と信頼性から急速に買いが進行し、結果として急激な円高になっています。
日本は「債権国」として知られており、特に不安定な状況下で海外の投資家は円を買う傾向があります。
こういった流れは自然災害や経済危機の際にも見られ、新型コロナのパンデミックも例外ではありませんでした。
2020年3月頃は特に米ドルに対する円高が顕著であり、円の対米ドルレートは一時的に105円を割り込んでいます。
このように、世界的に新型コロナの影響が拡大する中で、日本円はその「安全通貨」としての地位をさらに強固にしました。
しかし、円高が過度に進行すると輸出企業が多い日本にとってはいいことばかりではありません。つまり、日銀の為替政策に影響を与えます。
h4:円高に歯止めをかけるために日銀が超低金利政策を実施
新型コロナウイルスによる経済不安から急速に進行した円高に対して、日本銀行(BOJ)は一貫して超低金利政策を維持し金融経済の安定、とりわけ円高に歯止めをかけようとしました。
この時日銀はすでにマイナス金利政策を採用しており、2020年もその方針を継続する姿勢を崩しませんでした。
具体的には、短期政策金利をマイナス0.1%に維持し、さらに長期金利も低水準に抑えるために国債の大規模購入を継続しています。
しかし、世界的な金融緩和と低金利政策が同時に進行する中、日本の金利は他国と比べてさらに低く、特に米ドルとの金利差が拡大しました。
短期的には円高を抑える効果がありましたが、投資家は引き続き安全資産としての円を求め、完全に円高を止めるには至らず、結果的に円高がさらに進行していくことになります。
2020年の米国大統領選挙は、新型コロナウイルスのパンデミックの中で行われ、その不確実性が市場に大きな影響を与えました。
選挙の結果が不透明であった時期には、世界の投資家はリスクオフ行動を強化し、安全資産としての日本円の需要が高まり、さらに円買いが進行しました。
特に選挙直前の10月から11月初めにかけて短期的なボラティリティが急上昇し、米ドル/円相場は103円から106円の間で推移しています。
なお、選挙結果の不確定性が市場の不安を増大させ、円買いが進む一方、ワクチン開発の進展が報じられると一時的にドル高円安に転じる局面も見られました。
最終的には選挙後も混乱が続き、年末まで円高基調が続いたのが特徴です。
ただし、この時は民主党のバイデン氏が勝利しましたが、米政権と日本円に特に明確な結びつきはありません。
2024年11月にも大統領選が実施されますが、民主党・共和党に注目するよりも両党首の政策に注意を払うべきだといえるでしょう。

2021年の円相場は、2020年とは真逆の展開となります。
2021年の主なJPY変動トピックは以下の通りです。
以下で詳しく見ていきましょう。
2021年の円相場の推移は、新型コロナウイルスの影響からの経済回復が大きく関係しています。
世界各国でワクチンの普及が進み、特に米国や欧州での経済活動が再開されることで投資家心理が改善し、リスクオンの流れが強まりました。
リスクオンの流れでは、通常、円のような「安全資産」とされる通貨は売られやすくなります。
そのため、2021年の前半に米国経済の回復が加速し、円安ドル高の傾向が顕著になりました。
例えば、2021年1月の米ドル/円の為替レートは103円前後でしたが、年末には115円近くまで円安が進行しています。
特に米国の強い経済指標やワクチン接種による消費者信頼感の上昇が、リスクオンの動きを後押ししました。
また、新型コロナによるサプライチェーンの混乱も影響し、円が一時的に安全資産として買われる場面もありましたが、全体的には経済回復に伴って円安方向への流れが強まることになります。
2021年10月に発足した岸田文雄政権も、円の為替相場に大きな影響を与えています。
岸田氏が首相就任直後に打ち出した「新しい資本主義」や「分配重視の経済政策」など、これまでの安倍・菅政権とは異なる政策姿勢が、投資家の間で不透明感を生み出しました。
特に、分配政策への注力が企業収益や投資環境にどのような影響を与えるかという懸念が広がり、日本経済の先行き不安が強まることになります。
この政策不透明感によって、投資家の間ではリスク回避のために円が売られる傾向が強まりました。
また、同時期に衆議院選挙を控えていたこともあり、政治的な不安定要素が増して円売りが加速しました。
具体的には、岸田政権発足時に米ドル/円の為替レートは約110円台前半でしたが、政策不安が高まる中で徐々に円安が進行し、10月末には114円台に達しています。
同時期に行われた米国の金融政策の影響も円安に拍車をかけましたが、日本国内の政策不透明感が特に大きな要因となり、円安が進行した時期と言えます。
2021年後半にかけて、米国連邦準備制度理事会(FRB)がインフレ対策として金融引き締めを強化し、政策金利の引き上げを示唆したことも、円安ドル高の大きな要因となりました。
特に、FRBはコロナ禍からの経済回復とともにインフレ率の上昇に対応する必要があり、テーパリング(量的緩和の縮小)や政策金利引き上げへの期待感が強まりました。
政策金利の上昇は米国債の利回りを上げるため、投資家はより高い利回りを求めて米ドルを購入し、円を売る動きが加速することになります。
これにより、米ドルの需要が増え、円は売られる形となり、ドル高円安が進行しました。
具体的な為替の動きとしては、2021年のFRBの引き締め姿勢が鮮明になった9月以降、米ドル/円は急激に円安が進行し、10月には113円を超え、12月には115円台まで到達しました。
また、同時期に米国の経済指標が好調であったことも、FRBの利上げ観測を後押しし、円安が続いた大きな要因となっています。
このFRBの金融政策と日本のゼロ金利政策との金利差が拡大したことで、さらに円安ドル高の流れが強まり、円は相対的に弱い通貨となりました。

2022年は全体的に見ると円安が進行した年ではありますが、ボラティリティが激しい年でもありました。
また、ロシアによるウクライナ進行が原因で市場は大混乱に陥ることになります。
2022年の主なJPY変動トピックは以下の通りです。
以下で詳しく見ていきましょう。
2022年、FRBはインフレを抑制するために急速なペースで利上げを実施しました。
3月には0.25%、6月には0.75%、その後も大幅な利上げが行われ、結果的に2022年末には政策金利が4.25%〜4.5%まで上昇しました。
一方、日銀はマイナス金利政策と大規模な金融緩和を維持し、金利差が拡大。
この金利差により、円は急速に売られ、10月には米ドル/円が150円台に達する歴史的な円安となりました。
また、円安の進行で日本の輸入コストが大幅に上昇し、特にエネルギーや原材料の輸入価格が上がり、企業や家庭の負担が増加することになります。
原油や天然ガスなどのエネルギー価格が円建てで高騰したため、ガソリン価格や電力料金が上昇し、国内でもインフレ圧力が高まりました。
こういった背景は輸出銘柄が多いJapan225にも大きな影響を与え、2022年は年間で9.26%も下落することになり、4年ぶりの下落局面を余儀なくされました。
2022年2月、ロシアのウクライナ侵攻により、エネルギー市場が大混乱に陥りました。
特に欧州ではロシアからのエネルギー供給が不安定化し、原油や天然ガスの価格が急騰。
原油価格は一時100米ドルを超え、これが日本に大きな影響を与えることになります。
日本はエネルギー資源を輸入に大きく依存しており、輸入コストが急激に増大し、貿易赤字が拡大。その結果、円がさらに売られ、円安が一層進行しました。
例えば、2022年3月には、WTI原油先物価格が1バレルあたり130米ドル近くまで上昇し、これが日本の原油輸入価格にとって大きな負担になりました。
これに伴い、エネルギーコストの増大に伴って日本は大幅な貿易赤字を記録し、2022年の貿易赤字額は過去最高水準となっています。
このような外的要因も日本の円相場に強く影響することは必ず覚えておきましょう。
2022年、中国は「ゼロコロナ政策」による厳格なロックダウンを継続し、経済活動が大幅に停滞しました。
この政策により、中国の経済成長が鈍化し、世界的な景気減速懸念が高まることになります。
特に、リスクオフの動きが強まり、一時的に円が買われ円高となる局面がありました。
具体的には、4月頃に米ドル/円が一時128円台まで円高に振れる場面も見られました。
中国は日本にとって最大の貿易相手国の一つであり、中国経済の動向は直接的に日本の輸出入に影響を与えます。
特に、中国経済が成長している場合は円安が進む傾向があり、日本の輸出企業にとって有利です。
しかし、この時のように中国の経済減速が進行すると、世界経済全体への懸念が高まり、リスクオフの動きによって円高になることもあることは理解しておきましょう。
ただし、この円高は一時的なものであり、FRBの利上げやエネルギー価格の高騰による円安基調がその後も続きました。

2023年の円相場は、FRBの利上げや日銀の金融緩和の影響を大きく受け、円安基調で推移しました。
しかし、全体としては円安基調が続いたものの、年末に向けては円高の兆しが見え始める展開となっています。
2023年の主なJPY変動トピックは以下の通りです。
以下で詳しく見ていきましょう。
2023年、FRB(米連邦準備制度理事会)はインフレ抑制を目的として、政策金利を複数回引き上げました。
特に前半では、FRBが政策金利を5.25%まで引き上げたことで日米間の金利差が拡大し、ドル高円安の流れが強まることになります。
なお、背景には日銀が引き続き緩和的な金融政策を維持していたこともあります。
10月頃には1ドル=150円台にまで円安が進行し、これは1990年代以来の水準です。
円安の進行は特に日本の輸入コストの増大に影響を及ぼし、エネルギー価格の上昇などが国内経済に悪影響を与えました。
しかし、年後半にかけて米国経済指標の悪化やFRBが利上げペースを鈍化させるとの観測も浮上し、円安圧力がやや弱まる局面も見られました。
このように、FRBの利上げ政策は2023年の円安基調の主要な要因の一つとして作用しましたが、年末にかけては徐々に円高の兆しが見え始めることになります。
2023年は中国の景気後退がさらに顕著となり、円安の進行を助長しました。
先述したように、中国は日本の最大の貿易相手国であり、中国経済の動向は日本に大きな影響を与えます。
特に、中国の不動産市場の低迷や個人消費の停滞が続き、全体的な経済回復が鈍化したことが、世界的な景気減速懸念をさらに強めました。
なお、2023年の中国の実質GDP成長率は前年同期比で+ 5.2%と発表されましたが、その内容は不動産業の不振や製造業の停滞によって押し下げられているとの観測もあります。
このような中国経済の減速は日本の輸出業にとって逆風となり、円の価値にも影響を与えました。
貿易収支が悪化し、日本円の需要が減少した結果、円安が進行したのです。
2023年11月はじめの米ドル/円レートは一時150円台に達し、国内インフレ圧力を高める要因にもなりました。
加えて、米中対立の激化やゼロコロナ政策の影響も、中国経済のリスク要因として影響を与え、日本経済に円安圧力をかけ続けることになります。
2023年中頃には世界的な景気減速懸念が高まる中、一時的に円が買われる局面も観測されています。
米国や欧州の金融引き締め政策の影響で、世界経済が鈍化するリスクが強まり、投資家の間で一時的にリスク回避的な動きが強まったのです。
具体的には、2023年春から夏にかけて、米国の景気が後退局面に入るとの見方が強まり、米国長期金利の低下が始まりました。これを受け円が一時的に買われ、米ドル/円は一時130円台前半まで上昇しています。
また、世界的な景気減速懸念は中国の景気低迷や欧州の高インフレによる需要減少など、多方面から影響を受けています。これらの要因が重なった時期に円が買われる傾向が強まったとの見方もあります。
このように、2023年には世界的な景気減速懸念が影響して一時的に円が買われる局面もありましたが、全体的には円安基調が続いた年です。

2024年の円相場は非常に不安定な状態を維持しながら、中頃までは円安が過度に進行していくことになります。
7月には1米ドル = 161円の歴史的な円安を記録しましたが、8月に入ると一転、急速に円高に移行して一時144円付近まで高騰しました。
2024年は過去に経験したこともないような急騰・急落が連続し、非常にボラティリティの高い年となっています。
2024年の主なJPY変動トピックは以下の通りです。
以下でそれぞれについて詳しく見ていきましょう。
2024年前半の為替市場では、日米金利差の拡大が再び円安を強く推進しています。
この頃のアメリカの経済は堅調であり、FRB(連邦準備制度理事会)がインフレの抑制を重視し、利下げのタイミングを遅らせる方針を示しました。
そのため、アメリカの金利は高止まりし、円安を進行させています。
特に、2024年4月には米ドル/円相場が34年ぶりに円安水準に到達し、1米ドル=150円前後で取引されていました。
この円安の主な要因は、アメリカと日本の国債利回り差の拡大です。
アメリカの10年債利回りが上昇を続ける一方で、日本は超低金利政策を維持しており、日米間の金利差がさらに拡大することになりました。(※2024年3月19日にマイナス金利政策を解除)
また、FRBが今後も利下げを遅らせる可能性が高いことから、この円安基調は2024年後半まで継続すると予想されています。
しかし、結果的にこの予想は大きく外れることになります。
2024年の円相場における注目すべきトピックの一つは、AIブームとインバウンド需要の急増が円安をさらに加速させたことです。
この2つの要因が相互に影響を与え、7月には1米ドル = 161円台の「円安バブル」ともいえる歴史的な円安水準に達しました。
AIブームは、2020年11月にリリースされた生成AI「ChatGPT」が火付け役であり、2022年には第4次AIブームが巻き起こり、それ以降も需要が急増しています。
こういった需要もあり、日本の半導体関連株の株価は軒並み上昇し、東京エレクトロン、アドバンテスト、SCREEN、KOKUSAI ELECTRICなどの老舗半導体メーカーがその恩恵を享受しました。東京エレクトロンはJapan225にも採用されており、Japan225はFOREX.comの株価指数CFD「Japan225」で取引が可能です。
一方で、円安による割安感が外国人観光客にとって日本旅行をより魅力的にし、2024年には過去最高のインバウンド需要が記録されています。
2024年上半期の訪日外国人数は1778万人を超え、消費額は過去最高の水準に達しました。
2024年後半にかけて、米国経済は景気減速の兆しを見せており、これが円高への移行を促進しています。
特に、米国連邦準備制度(FRB)が進めた急激な利上げの影響で、米国の消費や労働市場が弱まり始めました。
この景気減速の懸念から、米ドルが売られ、相対的に円が買われる流れが強まっています。
2024年7月の米国雇用統計では、非農業部門の雇用者増加が予想を下回り、失業率も上昇傾向にありました。
この結果、米ドルが下落し、円高基調が強まりました。
さらに、米国経済がリセッションに入る可能性も指摘され、消費の減速や家計の過剰貯蓄の枯渇が景気後退のリスクを高めています。
これらの要因により、2024年後半は円高が進行。特に8月には米ドル/円レートが一時的に146円台前半に達し、円高傾向が鮮明になりました。
この動きは、日本企業の株安を助長し、投資家の不安を煽る結果となっています。
ここまで、2020年から2024年までのJPY変動トピックについて詳しく見てきました。
日本円(JPY)はさまざまな要因によって変動し、内部要因だけでなく外的要因からも強く影響を受ける通貨であることが理解できたのではないでしょうか。
しかし、株価に詳しくない人にとって、結局何がJPY変動トピックになりうるのか、イメージがつきづらいかもしれません。
結論からいうと、JPY変動トピックになりうる要因は以下の5点です。
それぞれの要因について、以下で詳しく見ていきましょう。
為替レートは、異なる国の通貨の相対的な価値を表し、その変動には多くの要因が影響します。
その中でも特に注目されるのが各国の金利差です。
金利は通貨の価値に直接的な影響を与えるため金利差が大きくなると、投資家の行動が変わります。その結果として為替レートが変動します。
JPY変動トピックとなり得る可能性が高い金利の種類は以下の3通りです。
1.日本銀行の政策金利(短期金利)
日銀が金融機関に対して設定する短期の金利です。
日本は長期間にわたって超低金利政策を維持しており、金利はゼロに近い水準です。
政策金利が低いと投資家が他の高金利通貨に投資する動機を高めて円売りが進むため、円が安くなる傾向があります。
2.長期金利(日本国債利回り)
長期金利は、主に10年物国債の利回りによって決まります。
日銀は「イールドカーブ・コントロール」政策を通じて、この長期金利を操作しています。
長期金利が低いままだと円の魅力が減少し、円安の要因となります。一方で、長期金利が上昇すると円高が進む傾向にあります。
3.外国の金利(特に米国の金利)
米国や欧州などの外国金利も、円に大きな影響を与えます。
例えば、米国が利上げを行うと円安になることが一般的です。これは、投資家がより高い利回りを求めて米ドルに資金を移すためです。
逆に、米国が利下げを行うと、米ドルが売られ円高になることが多いです。
これらの金利は為替市場での日本円の動向を左右し、特に日米金利差が大きな影響を与える要因となります。
日本銀行の金融政策は、金利調整や国債の買い入れを通じて、日本円の価値を大きく左右します。
特に政策変更が発表されると市場は即座に反応し、JPYの変動を引き起こすため、金融政策は為替市場における重要なトピックとなり得ます。
なお、現在の日本銀行の金利政策は2024年に大きな転換点を迎えています。
2024年9月時点での日本銀行の金融政策で重要なポイントは以下の3点です。
1.マイナス金利政策の解除
2024年3月、日本銀行は長年続けてきたマイナス金利政策を解除しました。
それまでの政策金利である-0.1%から+0.25%程度に引き上げ、17年ぶりの利上げとなりました。
2.イールドカーブ・コントロール(YCC)の継続
日銀は長期金利を一定範囲内に収めるために、国債を購入して金利を抑えるイールドカーブ・コントロール(YCC)を続けていました。
しかし、マイナス政策金利の解除とともにYCCの撤廃も発表しています。
これにより、長期金利が上昇する可能性が高くなり、円高に転じる可能性が出てきています。
3.当面の緩和的金融環境の維持
一方で、日本銀行は急激な利上げを避け、緩和的な金融環境を一定期間維持する姿勢を示しています。
物価安定の目標を達成するため、追加利上げについては慎重な姿勢を保っており、金融市場の安定を確保しながら徐々に政策の正常化を進めています。
このように、日銀は2024年において、利上げと金融緩和のバランスを取りながら、日本経済の成長とインフレ抑制を目指す姿勢を示しています。
国内外の経済指標もJPY変動トピックになり得る可能性が非常に高いです。
これは、世界各国(特に米国)の経済指標が経済の健全性や政策変更の予兆を示す重要な情報であるからです。
経済指標の動きにより、投資家や市場参加者は日本円の需要や供給の変化を予測し、売買行動を変化させるため、円相場に直接的な影響を与えます。
注目しておくべき国内外の経済指標は以下の通りです。
<日本国内>
| 経済指標 | 概要 | 想定される影響 |
| 日銀政策金利 | 日本銀行が設定する短期金利。 | 金利が上昇すれば円高、下がれば円安。 |
| GDP成長率 | 日本経済の成長度合いを示す指標。 | 経済成長が強いと円の価値が上がり円高に。 |
| 消費者物価指数(CPI) | 国内の物価上昇を測るインフレ指標。 | 物価が上昇すると利上げ期待で円高、物価低下で円安傾向。 |
| 貿易収支 | 輸出と輸入の差額を示す指標。 | 貿易黒字なら円高、赤字なら円安の傾向。 |
| 日銀短観(企業景況感指数) | 企業の景況感を測る指標で、経済活動の先行きを示す。 | 景況感が良いと円高、悪いと円安になる可能性。 |
<米国>
| 経済指標 | 簡単な特徴 | 影響の説明 |
| 米国政策金利 | FRBが設定する米国の短期金利。 | 米国の金利が上昇すれば米ドルが強くなり円安に。 |
| 米国雇用統計 | 米国の雇用状況を示す指標。経済全体の健全性を反映する。 | 雇用が好調なら米ドルが強まり円安、悪化すれば円高に。 |
| 米国消費者物価指数(CPI) | 米国のインフレ率を示す指標。 | インフレが進むと利上げ期待で円安、インフレが落ち着くと円高に。 |
| 米国GDP成長率 | 米国の経済成長度合いを示す指標。 | 成長率が高ければ米ドルが強くなり円安、低ければ円高。 |
上記の指標はそれぞれが単独で影響を与えることもありますが、複合的に作用することも多いので、常に把握しておくことが重要です。
世界経済の動向は、日本円(JPY)の為替相場に大きな影響を与える重要な要因の一つです。
日本円は国際的に「安全資産」として認識されています。これは、日本が安定した経済基盤を持ち、政治的リスクが低い国であるためです。
そのため、世界経済が不安定な状況に陥ると、投資家はリスク回避のために円を買う傾向があります。
つまり、世界経済の不安定化が進むと円高が進行する可能性が高まるのです。
例えば、リーマンショックの際には、世界の株式市場が不安定になる中で円が急激に買われ、一時70円台まで円高が進行しました。
最大の貿易相手国である中国の経済動向も日本円に大きな影響を与えますが、近年では経済安全保障の観点から中国への貿易依存度は減少傾向にあります。
したがって、最も重要視するべきは米国と欧州の経済動向といえるでしょう。
地政学的リスクとは、戦争、紛争、テロ、政治的不安定など、国家間や地域間で発生するリスクのことです。
地政学的リスクが発生すると世界中の投資家はリスクオフ行動を取り、安全資産への投資を増やす傾向があります。
そのため、世界の主要国の近くで地政学的リスクが高まると円が買われやすくなり、結果として円高が進む傾向が強まります。
例えば、2022年8月2日に米国のペロシ下院議長が台湾訪問した際には、米中対立の加速懸念から3週間ほどで9円ほどの円高ドル安が進行しました。
同様に、2022年2月のロシアによるウクライナ侵攻が発覚した際には一時円高が進行しましたが、その後エネルギー価格の急騰などが作用し、予想とは真逆に急激な円安が進行しています。
これは、日本がエネルギー需要の多くを輸入に頼っているためです。
したがって、地政学的リスクが発生した際には、日本の現状をしっかりと理解した上でその背景を読み取らねばなりません。
短期的なトレンドの発生を予測するのはほぼ不可能に近いですが、短期トレンドも日本円に大きな影響を与えます。
短期トレンドは小さいものも含めるとかなりの数がありますが、主なものは以下の通りです。
| 分類 | 事例 | 日時 |
| 政府要人の発言 | 鈴木俊一財務大臣が為替介入に言及し、円が一時的に上昇 | 2022年10月 |
| スポーツイベント | 東京オリンピックの開催で円相場が短期的に円高・円安を繰り返す | 2021年7〜8月 |
| 企業の決算報告 | 円安により輸出企業の決算が好調、円高圧力が一時的に緩和 | 2022年5月 |
| 自然災害 | 東日本大震災後に投資家のリスク回避で円高進行 | 2011年3月 |
| 観光産業のニュース | インバウンド需要増加で円安進行 | 2023年8月 |
もちろん、上記以外でも多くのニュースがJPY変動トピックになり得るので、日々の政治・経済ニュースを収集する際は、なるべくそのニュースの「背景」を意識して確認しましょう。

<2024年後半の主なJPY変動トピック>
| 2024年1月〜2月 | 米国経済の好調により、FRBの利上げ観測が強まり、円安が進行。米ドル/円は150円を超える。 |
| 2024年4月〜5月 | 米国のインフレ低下によりFRBの利下げ観測が浮上、米ドル売りが進み円高に。 |
| 2024年6月〜7月 | 日本政府が2夜連続で総額約5.5兆円の為替介入を実施し、円が157円台に一時戻るも再び円安傾向。 |
| 2024年7月初旬 | 米CPIの予想下回りにより米金利低下観測が強まり、米ドル/円は161円台から157円台へ急落。 |
| 2024年7月中旬 | 日本政府による円買い介入が観測され、米ドル/円が短期間で大きく変動。 |
| 2024年8月初旬 | 米経済指標の発表により、ドル安円高が進み、円は146円台を記録。 |
| 2024年8月23日 | ジャクソンホール会議でFRB議長が慎重な姿勢を示し、米ドルが買い戻され円安傾向。 |
| 2024年9月初旬 | 米インフレデータが予想を下回り、円が140円台後半に上昇。 |
| 2024年9月中旬 | パウエル議長と日銀総裁の発言でドル高円安が進み、市場が大きく振れる。 |
2024年前半から9月にかけて、円相場は非常に不安定な動きを見せています。
上半期は昨年の動きを牽引して全体的に円安傾向にありましたが、7月に入ると米利下げ懸念と日銀の為替介入が報じられたことにより急速な円高基調になりつつあります。
非常に予測がしづらい現状といえますが、楽観的なシナリオで考えると、FRBがこのまま利下げを進めて米国のインフレが鈍化することで、ドル安円高が進む見通しです。
また、日銀がマイナス金利を解除して金利引き上げを行えば、さらに円高が加速する可能性も見込めます。
一方、悲観的なシナリオでは、FRBが期待ほどの利下げを行わず、日銀が緩和政策を継続した場合、日米金利差が広がってキャリー取引の活発化で円安が進行する可能性があります。
また、米国や世界の不安定要因が再び浮上すれば、「有事のドル買い」により円安がさらに深刻化する恐れがあるでしょう。
したがって、今後の円相場を予測する上で最も重要なのは、どんな小さなJPY変動トピックも見逃さないことです。
なお、FOREX.comのチャートではJapan 225チャートもリアルタイムで確認可能です。
一般公開されているチャートは一定の時間に一度更新されるものも多いので、デイトレードをしたい場合にも活用できるでしょう。
また、FOREX.comでは一流のアナリストによるマーケットレポートを無料で公開しているので、今後の予測にお役立てください。
本記事では、2020年から2024年までの円相場の変動要因について詳しく解説しました。
円相場は、金利差や日本銀行の金融政策、世界経済の動向など、さまざまな要因によって大きく影響されるため、その変動を予測するには幅広い情報の把握が必要です。
特に2024年以降も、FRBの利下げや日銀の政策変更、地政学的リスクが引き続き円相場に大きな影響を与えるでしょう。
今後、円相場の動向を正確に把握するためには、常に最新の経済指標や政策変更、地政学的な動きを見逃さないよう、こまめな情報収集が重要です。
本記事を参考として、円相場の変動を予測し、適切な対応を取るための一助として活用してください。

経済指標の発表は、各国の金融政策や政治的判断に大きな影響を及ぼします。ここではボラティリティなどマーケットに大きな影響を与える可能性のある、代表的な指標5つを解説します。

市場の変動は、供給と需要のバランスが原動力となっています。供給とは購入可能な商品やサービスの数のことであり、需要とは購入される商品やサービスの数のことです。

出来高とはある期間内に取引された資産の総額を指します。ここでは出来高の確認方法、株式とFXでの活用方法をご説明します。















