中央銀行の役割とは? 政策金利の影響と経済における役割
各国の金融政策や通貨政策を司る中央銀行。政策金利の変動が、トレーダーやマーケットにどのような影響をもたらすのかご説明します。

2018年から激化した米中貿易戦争は、世界経済の構造を根本から変えつつあります。関税の応酬と報復措置の連鎖は、グローバルサプライチェーンを分断し、日本経済にも深刻な影響を与えています。
貿易戦争とは単なる二国間の経済摩擦にとどまらず、技術覇権争いや経済安全保障を巻き込んだ複合的な対立です。日本は世界第3位の経済大国として、また米中両国の重要な貿易パートナーとして、この混乱の最前線に立たされています。
本記事では、貿易戦争の基本的なメカニズムから日本経済に与える具体的な影響、企業や個人の対応策まで、包括的に解説します。歴史的教訓を踏まえながら、今後の展望と対策についても詳しく見ていきます。
2025年11月5日 午前09:31
タイトルが見つかりません
貿易戦争とは、関税の引き上げや輸入制限などの制限措置を互いに課すことで、国家間での経済的な対立が激化する現象を指します。
具体的な手法には以下のようなものがあります:
関税措置
非関税障壁
輸出規制
・戦略物資の輸出許可制
これらの措置は相互に連鎖し、エスカレートすることで貿易戦争に発展します。
近年では、単なる経済効率の追求ではなく、「経済安全保障」を軸とした新たな対立構造が浮き彫りになっています。中でも注目されているのが、重要技術の管理です。半導体製造装置に対する輸出規制や、AI(人工知能)・量子コンピューティングをめぐる開発競争などがその代表例です。
一方、サプライチェーンの強化も重要な課題で、具体的には以下のような動きが加速しています:
これらの対策は、単なる経済政策ではなく、国家戦略として位置づけられており、長期的視点での取り組みが求められています。
日本でも2022年に経済安全保障推進法が制定され、技術流出の防止と国内産業の保護が制度的に強化されました。この法律は、重要技術・重要物資の管理や特定インフラの監視体制構築などを含み、地政学リスクに備えた包括的な枠組みとなっています。
密接に関連している貿易摩擦と貿易戦争ですが、規模や深刻度など、さまざまな点を比較すると双方の違いがわかります。
| 段階 | 特徴 | 具体例 |
| 貿易摩擦 | 特定分野での競争激化 | 日米自動車摩擦(1980年代) |
| 貿易紛争 | 政府間の正式な抗議・協議 | WTOパネル設置要求 |
| 貿易戦争 | 全面的な報復措置の応酬 | 米中貿易戦争(2018年〜) |
貿易戦争を理解するうえで重要といえるのが世界貿易機関(WTO)です。WTOは1995年の設立以来、多国間貿易システムの要として紛争解決のため機能してきました。
上記例のように、貿易紛争ではパネル設置による客観的判定、上級委員会での最終審査、そして報復措置の承認・監視などの役割を持つ機関です。
しかし、近年はその限界も露呈しています:
現在も、WTO改革の議論が続いているものの、抜本的な解決には至っていません。
WTOのような機関の動きは、為替や株価指数に直接的な影響を与えることもあるため、動向を掴んでおくことは重要です。
FOREX.comでは、こうした機関の動きに連動したFXや株価指数CFDの取引が可能で、経済ニュースを活用した戦略的な投資環境が整っています。
近年では、貿易戦争が単なる経済摩擦を超え、地政学的緊張や技術覇権争いと深く結びつくようになっています。
その代表的な事例として、米中間で展開されている貿易戦争などから経緯や最新の動向について見ていきましょう。
米中貿易戦争は2018年3月にトランプ政権が中国製品への関税引き上げを発表したことで本格化しました。
【時系列での主要な動き】
| 時期 | 米国の措置 | 中国の対抗措置 |
| 2018年3月 | 鉄鋼25%、アルミ10%関税 | WTOへの提訴 |
| 2018年7月 | 中国製品340億ドル分に25%関税 | 米国製品340億ドル分に報復関税 |
| 2018年9月 | 追加2,000億ドル分に10%関税 | 追加600億ドル分に報復関税 |
| 2019年5月 | 関税率を25%に引き上げ | レアアース輸出規制を示唆 |
| 2020年1月 | 第一段階合意署名 | 農産品輸入拡大を約束 |
トランプ政権は「アメリカファースト」の理念の下、積極的な保護主義政策を展開しました。
これらの措置により、米国の平均関税率は3.5%(2017年)から8.0%(2019年)まで上昇しました。
中国政府も段階的に報復措置を強化し、以下の主な対抗措置を執行しました。
中国の対米報復により、米国の農業が盛んな州を中心に深刻な影響が発生し、政治的な圧力となりました。
2021年1月に就任したバイデン大統領は、対中政策の基本方針を継承しつつ、アプローチを変更しました。
しかし、2期目のトランプ政権が再度2025年1月に始動となり、関税の導入を再起動する流れとなっています。
世界各国への相互関税は2025年4月に適応が始まり、日本への輸入品や日本産自動車の米国輸出など、新たな摩擦の火種も生まれ続けています。
日本は戦後の経済成長とともに、国際貿易の拡大を進めてきましたが、その過程で米国との間に度重なる摩擦が生じました。
特に1970年代から1990年代にかけては、繊維、鉄鋼、自動車、半導体といった主要産業を巡って、日米間で深刻な貿易摩擦が発生した過去があります。
以下では、それぞれの時期における摩擦の背景と対応策、そしてその影響について振り返ります。
戦後の日本は、高度経済成長を背景に、米国との間で、繊維・鉄鋼・自動車・半導体などの分野で貿易摩擦を繰り返し経験しました。
| 時期 | 産業 | 米国の措置 | 日本の対応 |
| 1970年代 | 繊維 | 輸入制限要求 | 輸入自主規制 |
| 1980年代前半 | 鉄鋼 | ダンピング提訴 | 価格協定 |
| 1980年代後半 | 自動車 | 輸入数量制限要求 | 輸出数量自主規制 |
| 1990年代 | 半導体 | スーパー301条 | 市場開放約束 |
1970年代、日本は繊維製品の輸入制限を求める米国の要請に対し、自主規制という形で応じました。
1980年代前半には鉄鋼のダンピング問題が浮上し、価格協定を通じて摩擦を一定程度緩和。後半には自動車の輸出量が焦点となり、日本側は自主的に数量制限を導入します。
1990年代に入ると、半導体分野での摩擦が激化。米国がスーパー301条を発動する中、日本は市場開放を約束することで対応しました。
これら一連の措置は、短期的には米国との政治的対立を回避する効果があったものの、長期的には日本の産業構造に大きな影響を与える結果となります。
高付加価値化の促進と引き換えに、一部の分野では国際競争力の低下も避けられませんでした。
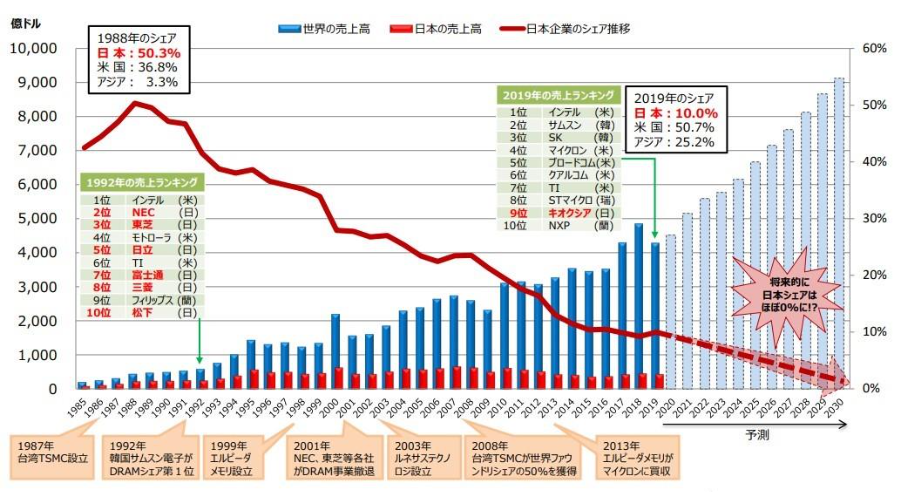
1986年に締結された日米半導体協定は、日本の半導体産業に大きな転機をもたらしました。この協定では、日本市場における外国製半導体のシェアを20%に引き上げることが目標とされ、価格監視や第三国市場でのダンピング防止措置も盛り込まれています。
その影響で、日本企業の世界シェアは1980年代後半の50%超から1990年代には30%台にまで縮小。結果として、韓国や台湾の企業(特にサムスンやTSMCといった専業メーカー)が台頭する動きを生むこととなりました。また、産業構造は従来の総合電機型から、より専門特化した専業メーカー型へとシフトしていきます。
この一連の出来事は、技術力だけでは持続的な競争優位を保つことが難しいという現実を示しています。加えて、政治的な要因や国際的な分業体制の巧みな設計、さらには次世代技術への継続的な投資の重要性が浮き彫りとなる結果となりました。
1985年のプラザ合意により、円は急騰し、2年間で対ドルで約50%円高が進行しました。これを受けて、日本企業は海外での現地生産を急速に拡大します。特に自動車業界では、1980年代に14%だった海外生産比率が、2000年代には70%にまで達しました。
併せて、企業は高付加価値製品への特化を進め、技術集約型産業への移行を加速させます。さらに、アジア諸国との分業体制が構築され、「雁行形態」として知られる発展モデルが形成されることになります。
このような取り組みにより、対米貿易黒字は段階的に縮小し、米国での雇用創出にもつながり両国の経済関係は一層深まりました。結果として、相互依存を基盤としたWin-Winの関係が築かれることとなりました。
1930年代の世界大恐慌期に米国が導入したスムート・ホーリー関税法は、保護主義の危険性を示す象徴的な事例です。約2万品目の関税が平均40%以上に引き上げられ、国内産業の保護や雇用維持を狙ったものでした。
これに対し、各国は報復的な措置を展開。英国は英連邦特恵関税を採用し、フランスは輸入割当制度の強化に踏み切り、ドイツは二国間協定による貿易管理体制を整備しています。
その結果、世界全体の貿易量は1929年から1932年の間に約40%減少。米国では失業率が25%に達し、深刻な社会不安を引き起こしました。政治面でも不安定化が進行し、ファシズム台頭の一因となっています。
この歴史からは、保護主義が連鎖的に広がる危険性や、グローバル経済の脆弱性、そして国際協調の重要性が強く示されています。
本セクションでは、貿易戦争が日本経済、特に対米輸出においてどのような影響を及ぼすかを、自動車産業、株式市場、国内総生産(GDP)、雇用という4つの観点から解説します。
関税や報復措置が実体経済にどう波及するのか、輸出・消費・投資・雇用の経路を通じて詳しく見ていきましょう。
日本から米国への自動車輸出は年間約174万台に上り、追加で関税が導入されれば、自動車産業全体で年間約1兆円規模の影響が懸念されます。
27.5%への引き上げから15%への変更など、米国側の対応と日本側の交渉が焦点となっています。
貿易戦争の激化は、日本の株式市場にも深刻な影響を与えました。
日経平均株価への影響
貿易戦争は、直接的な輸出減少に加え、企業収益の悪化による設備投資の抑制や、消費マインドの低下を通じてGDP成長を押し下げるリスクがあります。
以下のような経路で経済全体に波及する可能性が指摘されています:
こうした影響は、短期的な需給だけでなく、中長期的な成長力にも負の影響を及ぼすことが懸念されます。
こうした経済指標や市場の変動に対して、個人投資家が柔軟に対応するには、リアルタイムでの情報収集と戦略的な投資判断が不可欠です。
FOREX.comでは、毎週重要なイベントをピックアップし経済指標カレンダーで紹介しています。株価指数CFDや為替取引への影響も大いにある経済指標イベントを、金融ニュースと合わせて活用していきましょう。
自動車産業を中心に、日本の雇用にも深刻な影響が懸念されています。
自動車関連産業の雇用リスク
自動車産業では、国内で約89万人が直接雇用されており、関連産業を含めるとその数は約550万人に達します。関税強化が実施されれば、部品メーカーや物流、販売などにも影響が及び、最大で10万人規模の雇用調整が必要になるとの試算もあります。
地域別には、自動車関連密集している中京圏や九州地方での経済的打撃が深刻化する恐れがあります。
日本政府は、貿易戦争による経済リスクに対し、短期的・中長期的な複合的対策を講じています。
このように、日本政府の対応は一過性の交渉結果に依存するのではなく、「外交+産業支援+構造対応」の三層構造で進められています。今後も貿易摩擦が常態化する可能性がある中、より持続可能で自律的な経済体制を築く取り組みが求められています。
市場の変動が続く中、安定した取引環境と信頼できる情報源の活用が、投資判断の質を左右します。
FOREX.comでは、リアルタイムの価格情報や高度な分析ツールに加え、初心者から上級者まで対応した学習コンテンツを提供しています。
FX、株価指数、ノックアウトオプションなど、多様な商品に対応した情報で、戦略的な資産運用を支援します。
米国が導入した鉄鋼・アルミニウムへの関税(通商拡大法232条)をきっかけに、国際社会でも報復措置の応酬が広がりました。
特に欧州連合(EU)やカナダなどの主要貿易相手国は、米国の一方的な関税強化に対抗しつつ、政治的なメッセージ性も持たせた関税政策を展開しています。ここでは、その具体的な戦略と狙いについて見ていきましょう。
米国の鉄鋼・アルミニウム関税(通商拡大法232条)に対し、EUとカナダは報復関税で対抗しました。いずれもWTOルールの枠内で措置を実施しつつ、米国の特定業界や地域に影響を及ぼすよう品目を慎重に選定しています。
EUは2018年6月、ハーレーダビッドソンやバーボン、ジーンズなど象徴的な製品に対して、約28億ユーロ分の関税を発動。対象は共和党支持州の主力産業を中心に構成され、政治的圧力を意識した戦略が読み取れます。
カナダも約166億カナダドル相当の対抗関税を導入。鉄鋼やアルミニウムに加え、農産品・消費財など幅広い品目を対象に含めました。企業によっては、生産拠点や流通戦略の見直しを迫られるケースも見られました。
米中貿易戦争は、ASEAN(東南アジア諸国連合)諸国に「チャイナ・プラスワン」効果をもたらしています。
【各国の受益状況】
| 国名 | 主要恩恵産業 | 外国投資増加率 |
| ベトナム | 縫製、電子組立 | 85%(2019年) |
| タイ | 自動車、電機 | 45%(同) |
| マレーシア | 半導体、石化 | 35%(同) |
| インドネシア | 資源、繊維 | 25%(同) |
ベトナムでは縫製や電子組立業種が急成長し、2019年の外国直接投資(FDI)は前年比85%増。タイも自動車・電機分野を中心に45%増加するなど、ASEAN全体に製造業の移転が波及しています。
一方で、インフラや人材面での課題も浮上しています。港湾や電力供給は需要に追いつかず、熟練労働者の不足や賃金上昇も進行中。投資許可手続きの煩雑さも企業進出の障壁とされています。
今後、各国が持続的に競争力を高めるには、教育制度の整備やインフラ投資の強化、規制改革などが鍵となります。特にインフラ分野では、中国の「一帯一路」構想と日本のインフラ輸出政策が競合する構図も見られます。
米中の技術分断は、韓国・台湾の半導体業界に大きな変化をもたらしています。韓国では、サムスン電子やSKハイニックスが中国事業を見直しつつ、米国への投資を拡大。政府も「K-半導体ベルト」構想の下、大規模な産業支援を進めています。
台湾では、TSMCが米アリゾナ州に新工場を建設中で、政府も技術流出防止策を強化。とはいえ、台湾海峡の地政学リスクは依然として供給網の不安要因となっています。
こうした動きは、日本の半導体産業にも示唆を与えており、米国との技術連携強化や、拠点戦略の見直しが求められています。また、国際的な人材獲得競争も激化しており、技術者育成と確保が今後の重要課題です。
貿易戦争は、新興国経済にも大きな影響を与えています。中でも目立ったのが、コモディティ価格の変動と資本流出の加速です。
原油価格は需要減退懸念から2018年後半に急落し、銅価格も中国の設備投資減少で大幅に下落。大豆価格は乱高下し、ブラジル産への需要が一時的に高まりました。
また、新興国からの資金流出も進行。トルコではリラが40%超下落し、アルゼンチンでは通貨危機が起こりました。外国人投資家の株式売却も進み、金融市場が不安定な状態になりました。
こうした状況に対し、各国の中央銀行は利上げや市場介入を通じて通貨防衛に努め、国際通貨基金(IMF)による支援枠も活用しています。
米中対立の長期化を背景に、日本は経済安全保障と通商戦略の両立を図るべく、各国との連携を強めています。
特定国への依存を抑えると同時に、貿易や投資、先端技術分野での協力関係を拡大する動きが活発化しています。
ここでは、主要な外交パートナーである欧州および東南アジア諸国との連携強化の取り組みに焦点を当てていきます。
日本は、対米交渉力を高めるため、価値観を共有するパートナー国との多国間連携を重視しています。特に欧州およびASEAN諸国との協力強化は、経済・安全保障の両面で戦略的な意味を持ちます。
EUとは、定期首脳会談を通じた対話に加え、インド太平洋地域での安全保障連携やWTO改革における協調が進められています。一方、東南アジアとの関係では、金融・投資分野での枠組み拡充や、人的交流の促進を通じた信頼関係の強化が図られています。
具体的な連携事例としては、日欧によるWTOパネルの共同要請や、経済協力開発機構(OECD)におけるデジタル課税ルールの策定、日ASEAN間での重要物資の調達協力などが挙げられます。こうした協力は、日本の外交的立場を補強するうえでも重要な基盤となっています。
日本は、国際貿易のルール形成において積極的な役割を担っており、WTO改革にも深く関与しています。
紛争解決機能では、上級委員会が米国の委員任命の拒否により機能停止している中、日本はEUやカナダと連携して暫定的な仲裁制度の導入を提案するなど、制度維持に貢献しています。
また、デジタル貿易や電子商取引、国有企業による競争の不均衡の是正といった新たな分野においても、ルール整備を推進しています。こうした動きは、絶えず変化するグローバル経済への対応に不可欠です。
さらに、漁業補助金を巡る交渉では日本が重要な役割を果たし、2022年には違法漁業への補助金禁止を盛り込んだ協定が採択されました。これはWTOにおける約20年ぶりの新たな多国間合意として、意義深い成果となっています。
米国主導のインド太平洋経済枠組み(IPEF)において、日本は主要メンバーとして、地域の経済統合とルール形成に積極的に関与しています。
IPEFは、貿易、サプライチェーン、クリーンエネルギー、公正な経済の4分野で構成され、デジタル貿易や脱炭素技術、透明性のある経済ルールの策定が進められています。
日本は、半導体や海底ケーブル分野での米国との協力、港湾整備などのインフラ投資を通じ、具体的な貢献を行っています。これにより、地域全体の供給網の安定性や経済安全保障が強化されています。
また、IPEFは中国に対抗する枠組みとしても注目されており、日本は国際標準に基づく技術ルールや透明性重視の投資原則の推進を支援。民主主義的価値観に基づく人材ネットワークの形成も進めています。
多国間の協議の場は、日本が自由貿易体制を守るための重要な外交手段です。G7サミット(主要7カ国首脳会議)では、保護主義への懸念やWTO改革の必要性が共有され、2023年の広島サミットでは「経済的圧力」への対応でも見解が一致しました。
20カ国・地域(G20)首脳会議では、新興国を含む広範な協力の中で、多国間貿易体制の維持や質の高いインフラ投資、データ流通ルールの議論が進んでいます。
こうした取り組みにより、保護主義を抑制する国際的な共通認識は形成されつつあるものの、米中の構造的対立の解決には至っておらず、今後はより実効性のある対応策が求められます。
貿易戦争や経済摩擦の影響は、企業や政府だけでなく、日常生活を送る消費者にも波及します。
関税や輸入制限は、身近な商品の価格や雇用環境、家計全体にじわじわと影響を及ぼす要因となります。
ここでは、物価・雇用・消費行動といった生活レベルでの変化について見ていきます。
貿易戦争の影響は、最終的に消費者の生活コストに跳ね返ります。関税や供給網の混乱によって輸入品の価格が上昇し、食料品や日用品に波及します。
例えば、大豆製品や米国産牛肉は関税の影響で価格上昇が予想され、一般家庭の負担は月1,000〜2,000円程度増えるとされています。自動車や家電、衣類などの工業製品も値上がりし、輸入車では30万〜50万円程度の価格上昇が見込まれています。
こうした動きにより、消費者物価指数は0.2〜0.5ポイント上昇し、年収500万円の世帯で年間2〜5万円の実質負担増につながるとの試算もあります。都市部では、輸入品への依存度が高いため、影響がより顕著になる可能性があります。
IT製品はサプライチェーンが複雑なため、関税の影響が価格に多段階で現れます。例えばiPhoneでは、関税対象となるディスプレイやバッテリーなどが価格に反映され、1台当たり5,000〜10,000円の上昇が見込まれています。
他の製品でも同様の傾向が見られ、パソコンで2万〜3万円、テレビでは最大10万円程度の価格上昇が想定されています。ゲーム機も新モデルの価格設定に影響を受ける可能性があります。
これにより、消費者は買い替えの時期を延ばす傾向が強まり、中古市場の活況や、国産製品への回帰といった行動変化が進んでいます。
貿易戦争による市場の混乱は、FXや株価指数を活用した個人投資にも直接的な影響を与えています。為替市場では、貿易摩擦が高まる局面でリスク回避的な円買いが進行し、ドル円は急落する場面も見られました。ボラティリティの上昇により、短期トレーダーにとっては利益機会が拡大する一方、損失リスクも増大しています。
株価指数では、日経225やS&P500などのグローバルな株価指数が貿易戦争の報道に大きく反応しました。
こうした市場環境下では、投資家の行動にも一定の変化が見られる可能性もあります。たとえば、株価指数CFDなどを活用した下落ヘッジ、さらには通貨・地域を分散した投資先の多様化といったリスク管理を意識した分散取引への取り組みが広がることも考えられます。また、市場の先行きに不透明感が強まる中、長期投資的な視点を重視する取引スタイルへの回帰が注目される場面も見受けられます。
FOREX.comでは、あらかじめ取引での最大損失額を決めてから開始できるノックアウトオプションがFXや株価指数投資にてご利用いただけます。リスク管理に敏感な方や、少額から投資を始めたい方は、ノックアウトオプション特有のロスカット制度を活用してみてください。
企業業績の悪化は、賃上げや雇用環境に冷水を浴びせる結果となっています。2019年の春闘ではベースアップ率が前年より下がり、製造業を中心に賃上げ交渉には慎重なムードが広がりました。ボーナス支給額も抑制傾向にあります。
雇用面では、新卒採用の縮小や非正規雇用の調整、残業時間の削減による収入減などが目立ちます。こうした状況を受けて、企業はコスト削減のためにテレワーク推進や副業容認を進める一方、働く側もスキルアップや転職準備に力を入れる傾向が強まっています。
今後の国際経済環境を見通すうえで、通商政策の方向性と各国の交渉戦略は極めて重要な要素となります。特に米国の動向は、世界の貿易秩序に大きな影響を与えるため、注視が必要です。
米国の通商政策は、政権交代にかかわらず引き続き保護主義的な傾向が根強く、中国を含む主要貿易相手国との摩擦が継続する可能性があります。全輸入品への関税導入や特定国への高関税措置、自動車に対する追加関税の検討などが今後も議題に上がると見られ、関係国は対応を迫られる局面が続くでしょう。
こうした動きに対しては、外交交渉の再開や多国間連携(例えばEU・カナダの協調)による交渉力強化、民間ロビー活動による米国内世論の形成などが鍵となります。また、日本としては数値目標の設定や為替政策への関与、技術協力の枠組みといった点において、戦略的に交渉を進める必要があります。
米中間の技術・経済分断は一過性ではなく、半導体・AI・量子・バイオなど戦略技術分野での長期的かつ構造的な対立として定着しつつあります。技術標準やサプライチェーンが二極化するなかで、日本企業は技術的な選択を求められる場面が増えており、米中それぞれに対応した開発体制や供給網の構築が必要です。
政府の対応としては、同盟国との技術協力の強化、独自技術の育成、理工系人材育成への投資などが重視されます。これらは日本が技術面での自立性を保ちながら国際競争力を確保していくうえで不可欠な施策といえます。
グローバルな経済環境が不安定化する中で、企業には柔軟かつ迅速な対応力が求められています。特に注力すべきは、戦略的な研究開発投資(脱炭素、デジタル、バイオ、量子など)と、大学・スタートアップとの連携によるオープンイノベーションの推進です。
また、デジタルスキルを持つ人材の育成、グローバル人材の活用、多様性の促進も組織力の底上げにつながります。加えて、意思決定のスピードを重視したアジャイル経営やデジタルトランスフォーメーション(DX)の推進、ESG(環境・社会・ガバナンス)を意識した事業構築が、今後の企業価値の向上に影響します。
貿易摩擦や通商不安は、個人の資産形成や家計運営にも影響を及ぼします。こうした不確実性に備えるには、地理・通貨・業種の分散投資が基本です。米中以外の新興国市場や複数通貨での資産保有、内需関連セクターへの投資がリスク分散につながります。
為替変動への対応では、円高リスクを意識したヘッジ戦略が重要です。為替ヘッジ付き投信や外貨預金、FX取引などを活用し、米ドル・ユーロ・豪ドル・新興国通貨などを組み合わせることで安定性と成長性のバランスを図ることができます。
通貨分散や株価指数への分散投資を検討する際は、豊富な取扱銘柄と柔軟な取引環境を提供するFOREX.comでの取引が便利です。主要通貨ペアから新興国通貨、JAPAN225(日経平均)やS&P500などの株価指数まで、幅広く対応しています。
ESG投資にも注目が集まっており、サプライチェーンの見直しや再生可能エネルギーの導入、地域社会への配慮などが企業評価の新たな基準となっています。持続可能性と収益性の両立を意識した投資判断が、長期的な資産形成において重要です。
家計面では、支出の見直しや、スキルアップによる収入力強化や長期投資への転換が増加する可能性があります。短期での高ボラティリティ投資よりも、安定した資産形成が基盤となります。
今後の国際経済は、貿易摩擦や技術覇権争いが断続的に発生する「常態化された不確実性」が前提となります。企業も個人も、柔軟かつ自律的な対応力を高めることが、生活の安定と競争力の維持につながります。
貿易戦争は、もはや一時的な摩擦ではなく、21世紀の世界経済を形づくる構造的な現象となっています。2018年に始まった米中貿易戦争は、単なる関税の応酬にとどまらず、技術覇権や経済安全保障をめぐる包括的な対立へと発展しました。
日本経済もその影響を免れず、輸出減少や株価下落、GDP成長率の低下といった直接的な影響に加え、サプライチェーンの再編や企業の投資戦略の見直し、生活コストの上昇といった間接的な影響も広がっています。特に自動車や半導体といった基幹産業では、雇用や技術基盤への打撃が懸念されています。
今後は、米中のデカップリングや技術分断の長期化に備え、企業はイノベーションと人材育成を強化し、個人は分散投資や家計防衛策を講じることが重要です。貿易戦争は、短期的な政策課題にとどまらず、経済構造の転換点でもあります。企業・政府・個人がそれぞれの立場で柔軟かつ戦略的に対応することが、持続可能で強靱な経済の実現につながります。
こうした不確実な時代においては、為替や株価指数の変動を活用した投資戦略も有効です。FOREX.comでは、FXや株価指数CFDの取引を通じて、グローバル市場の動きに柔軟に対応できる環境が整っています。リスクなしで取引できるデモ口座を活用しながら、今後の投資戦略を形成していきましょう。
各国の金融政策や通貨政策を司る中央銀行。政策金利の変動が、トレーダーやマーケットにどのような影響をもたらすのかご説明します。

通貨の「強さ」は価格で決まるため、取引量が多く広汎な影響力を誇る米ドルや英ポンド以上に強い通貨が存在します。世界の強い通貨トップ10を紹介します。
高頻度取引(HFT)とは、大量の注文を迅速に執行し、市場の非効率性に着目する手法です。高頻度取引の戦略、HFTの利点、そして問題点について学びましょう。