2026/9/25 3:55:00
按照传统逻辑,高利率环境往往会压制风险资产表现,但本轮市场却呈现出截然不同的景象,以AI为代表的科技板块继续领跑,纳斯达克指数再度刷新历史高位。市场的定价逻辑或许正在发生新的变化。
美联储为何鹰派加息?
美联储在9月会议上以12比0全票通过加息25个基点的决定,将利率上调至3.75%-4.00%区间,这是三年来首次加息。点阵图显示年内还有一次加息空间。美联储主席沃什在新闻发布会上强调当前金融条件“并不构成限制性”,暗示他可能倾向于将高利率维持更久。
通胀压力居高不下以及经济韧性为美联储的加息提供了依据。通胀方面,近期CPI和PPI数据维持高位,国际油价徘徊在100美元附近,而美国柴油价格更是升至历史高点。经济方面,美国就业市场依旧稳健,本周最新出炉的初请失业金人数降至1969年以来最低水平,标普全球周三公布的数据显示美国9月企业活动升至逾五年高位。内部经济韧性叠加外部地缘环境可能继续刺激物价上涨,而这正是美联储不得不加息并释放鹰派信号的理由。
目前利率市场预计美联储10月加息概率升至约70%,而12月加息的概率接近100%。
美债收益率破5% 高利率或成新常态
美联储加息显示出其控制通胀的决心,市场接收到这一讯号后,美债抛售一度有所缓解帮助收益率短暂回落。但进入9月下旬,美债收益率再度冲高,两年期美债收益率升至4.9%,为2024年以来最高水平,同期10年、20年和30年期收益率更是全部突破5%且刷新20多年来新高。
正如沃什所表述的,目前推动收益率上涨的原因包括经济强劲、投资(AI)旺盛、以及地缘局势,当然还有一个他未提及的决定性原因是美国的财政和债务状况。但这些都不在美联储的职责范围之内,单纯依靠货币政策难以彻底解决长期国债供需失衡等结构性问题。同样,美国财政部增加长期美债回购的技术性操作的作用也有限。
由此看来,低通胀和低利率的环境可能成为过去,美债收益率保持高位且持续上升(即美债抛售延续)可能成为新常态。
高利率下科技股为何逆势上扬?
从理论上来说,高利率通常会令股市承压。下图显示在美联储过去5次的加息周期初期,标普500均面对不小的压力。
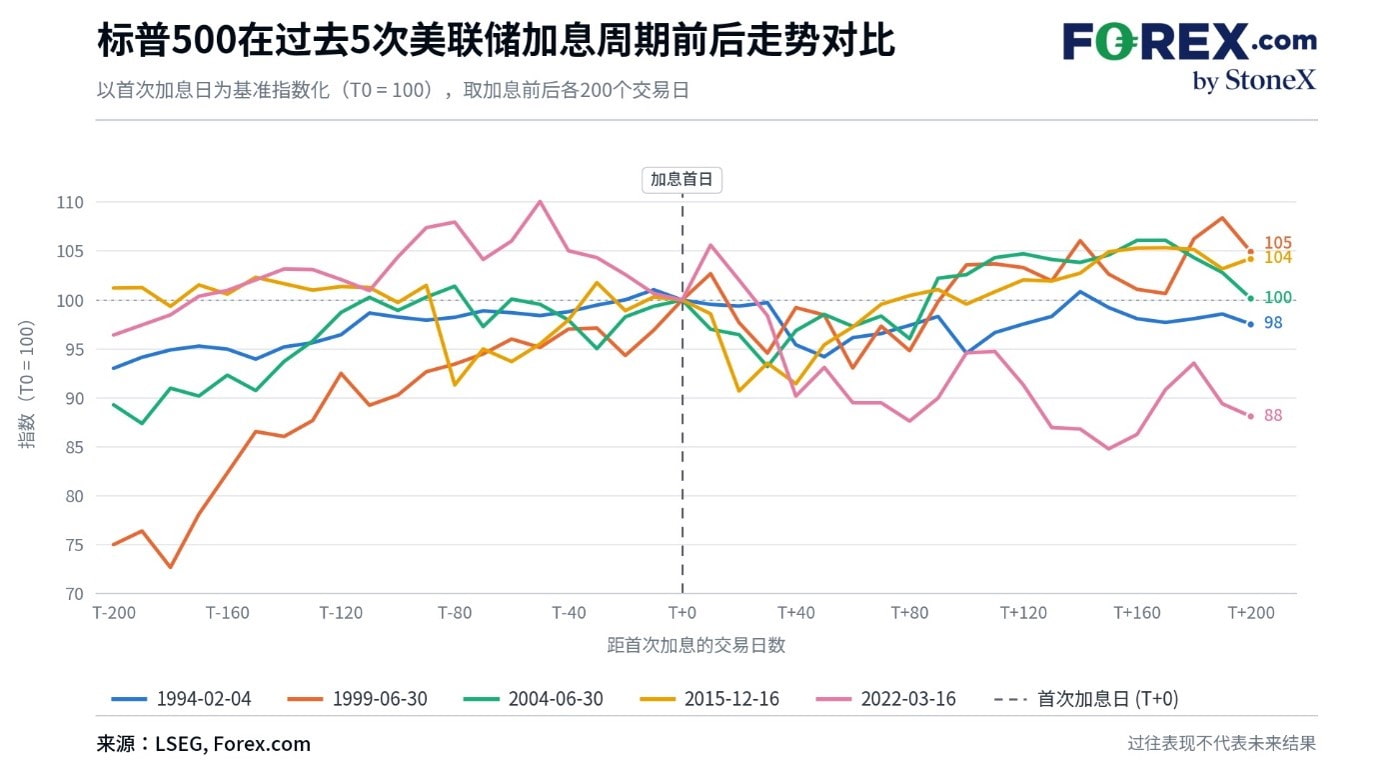
利率和股市之间存在多层传导机制。一是政府债务负担加重,可能被迫减少财政支出或投资,二是企业融资成本升高,扩张放缓且利润被挤压,三是消费者被房贷车贷深度绑定导致消费降级,这三层共同作用通常意味着经济放缓并拖累股市。反映到资产定价模型中,更高的利率意味着未来现金流折现后的价格更低。从投资回报率的角度来比较,当无风险利率接近甚至超过5%时,股市的吸引力会被相应削弱。
不过此次加息之后,科技股保持强劲势头,纳斯达克甚至创下历史新高。与之前的加息周期相比较,本次最大也是最新的变量无疑是AI。
一方面,大规模AI投资推升资本开支和融资需求,并推高借贷成本(和美债收益率);另一方面,AI相关投资正在成为驱动美国经济增长的新引擎,这使得以七巨头为代表的科技大厂依然保持强劲的盈利增速,在一定程上度抵消了加息(融资成本升高)的负面影响。这也意味着美债收益率5%不再是股市的“魔咒”,市场正在接受"高利率+高增长"并存的新局面,因此科技股的长期主线逻辑依然成立。
至于AI降速?目前美国经济增长与AI投资高度绑定,AI发展也事关未来全球经济的主导权,降速恐难以实现,但加强监管将被提上议事日程。
不过科技股的相对强势并不代表美股迎来普涨局面。目前的市场风险偏好明显集中于AI,反观标普500和道琼斯指数,由于“AI含量”相对较低,在美联储加息后和黄金一起承压。标普500中目前仅有28%的个股股价高于50日均线。可见当前的美股并非全面回暖。在美债收益率站上5%的新阶段,资金持续流向兼具AI主题和盈利增长预期的龙头企业,而传统行业和部分周期性板块仍面临高利率环境带来的估值压力。AI和非AI概念股的分化走势值得投资者持续关注。
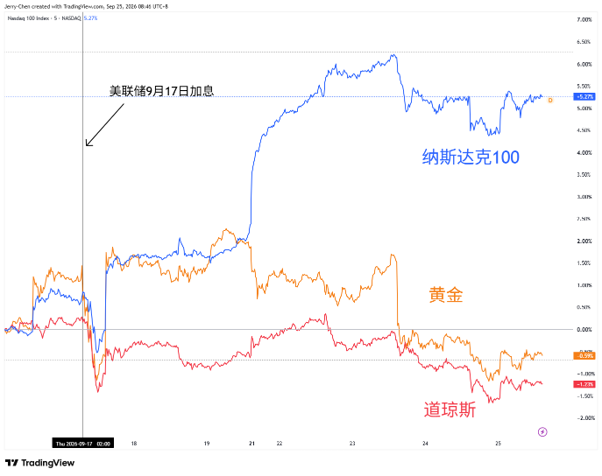
图:美联储9月加息后走势对比 来源:TradingView,Forex.com
纳斯达克100指数技术走势分析
纳斯达克100指数在小时和日线级别上均维持多头走势,RSI在50-60区间,尚未出现超买迹象,指数短线有望维持温和上涨的格局。
若能有效突破周四高点30536,多头将再次挑战前高30797一线。下行方向,趋势线在30300-30400区域提供初步支撑,不跌破30000一线可维持回调做多观点。
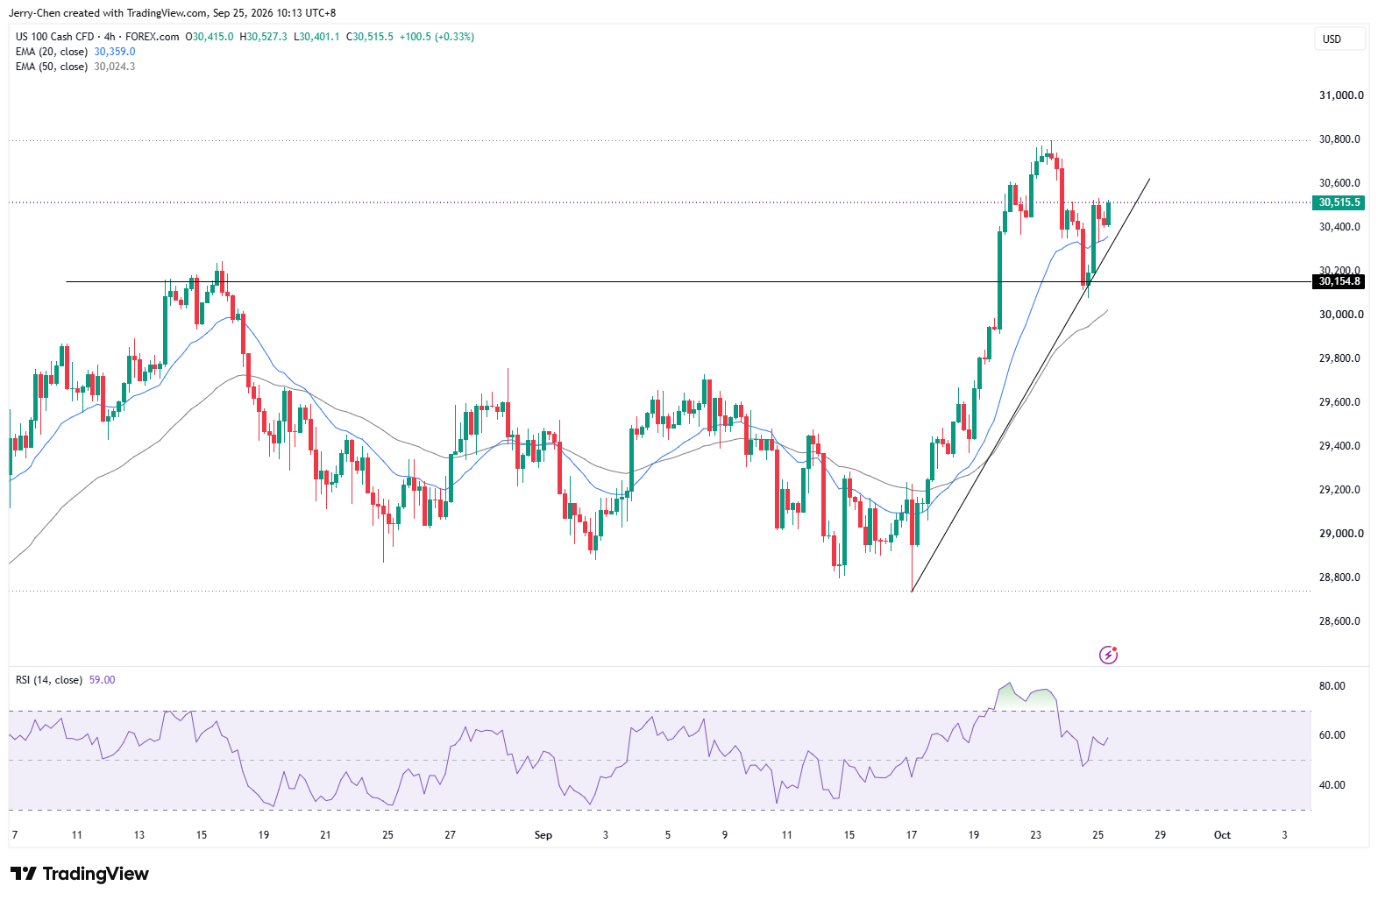
图:NASDAQ 100 4小时 来源:TradingView,Forex.com