- El AUD/USD marca nuevos máximos a medida que se acelera la venta de dólares.
- La jawboning sobre el yen en Asia ayudó a poner en marcha el desarme del dólar.
- Las narrativas sobre China y el empleo parecen exageradas al analizar los detalles.
- Ahora, los datos serán clave para determinar si el movimiento tiene recorrido.
Resumen
La venta del dólar estadounidense registrada durante la noche no estuvo impulsada por un replanteamiento repentino sobre China o el mercado laboral de EE. UU. Se trató de un movimiento liderado por el posicionamiento, que comenzó en Asia tras la jawboning sobre el yen y que posteriormente fue acompañado por los titulares. Con el AUD/USD arrastrado por este movimiento, la atención se centra ahora en si los datos realmente respaldan las narrativas que se han puesto sobre la mesa.
El dólar se desploma mientras se arremolinan las narrativas bajistas
Una venta abrupta del dólar durante la noche se ha atribuido a dos explicaciones: que China estaría reduciendo su exposición a los bonos del Tesoro y a comentarios de Kevin Hassett restando importancia a unos datos laborales de EE. UU. más débiles. Ambas razones han sido ampliamente citadas, pero ninguna explica de forma convincente la magnitud del movimiento observado.
En realidad, todo comenzó antes en Asia, cuando funcionarios japoneses intervinieron verbalmente para apoyar al yen tras la aplastante victoria electoral de Sanae Takaichi el domingo, reavivando el escenario de curvas más pronunciadas y un yen más débil. El USD/JPY había subido con fuerza en la semana previa a la votación, pero la jawboning frenó rápidamente ese avance. La reacción inicial pareció limitada, pero claramente descolocó el posicionamiento, abriendo la puerta a la venta generalizada del dólar que siguió.
Esa parte de la historia sí tiene sentido. La jawboning sobre el yen siempre conlleva riesgos asimétricos. Una vez que el mercado recuerda que las autoridades están vigilando de cerca, vuelve a cobrar relevancia la amenaza de chequeos de tasas o incluso de intervención directa mediante ventas de USD. Ese riesgo rara vez se queda confinado al USD/JPY y suele derivar en recortes de exposición más amplios al dólar.
Donde el relato pierde solidez es en los otros dos factores citados. Tomemos el titular de Bloomberg sobre China y los Treasuries. A primera vista suena alarmante, pero el detalle cuenta otra historia. Las tenencias directas e indirectas de China en bonos del Tesoro —incluidas las mantenidas a través de centros de custodia europeos— llevan casi una década disminuyendo. Esa caída se ha producido, además, durante un periodo de dólar muy fuerte. Entonces, ¿por qué este anuncio detonaría ahora una venta agresiva del USD? La conexión parece forzada.
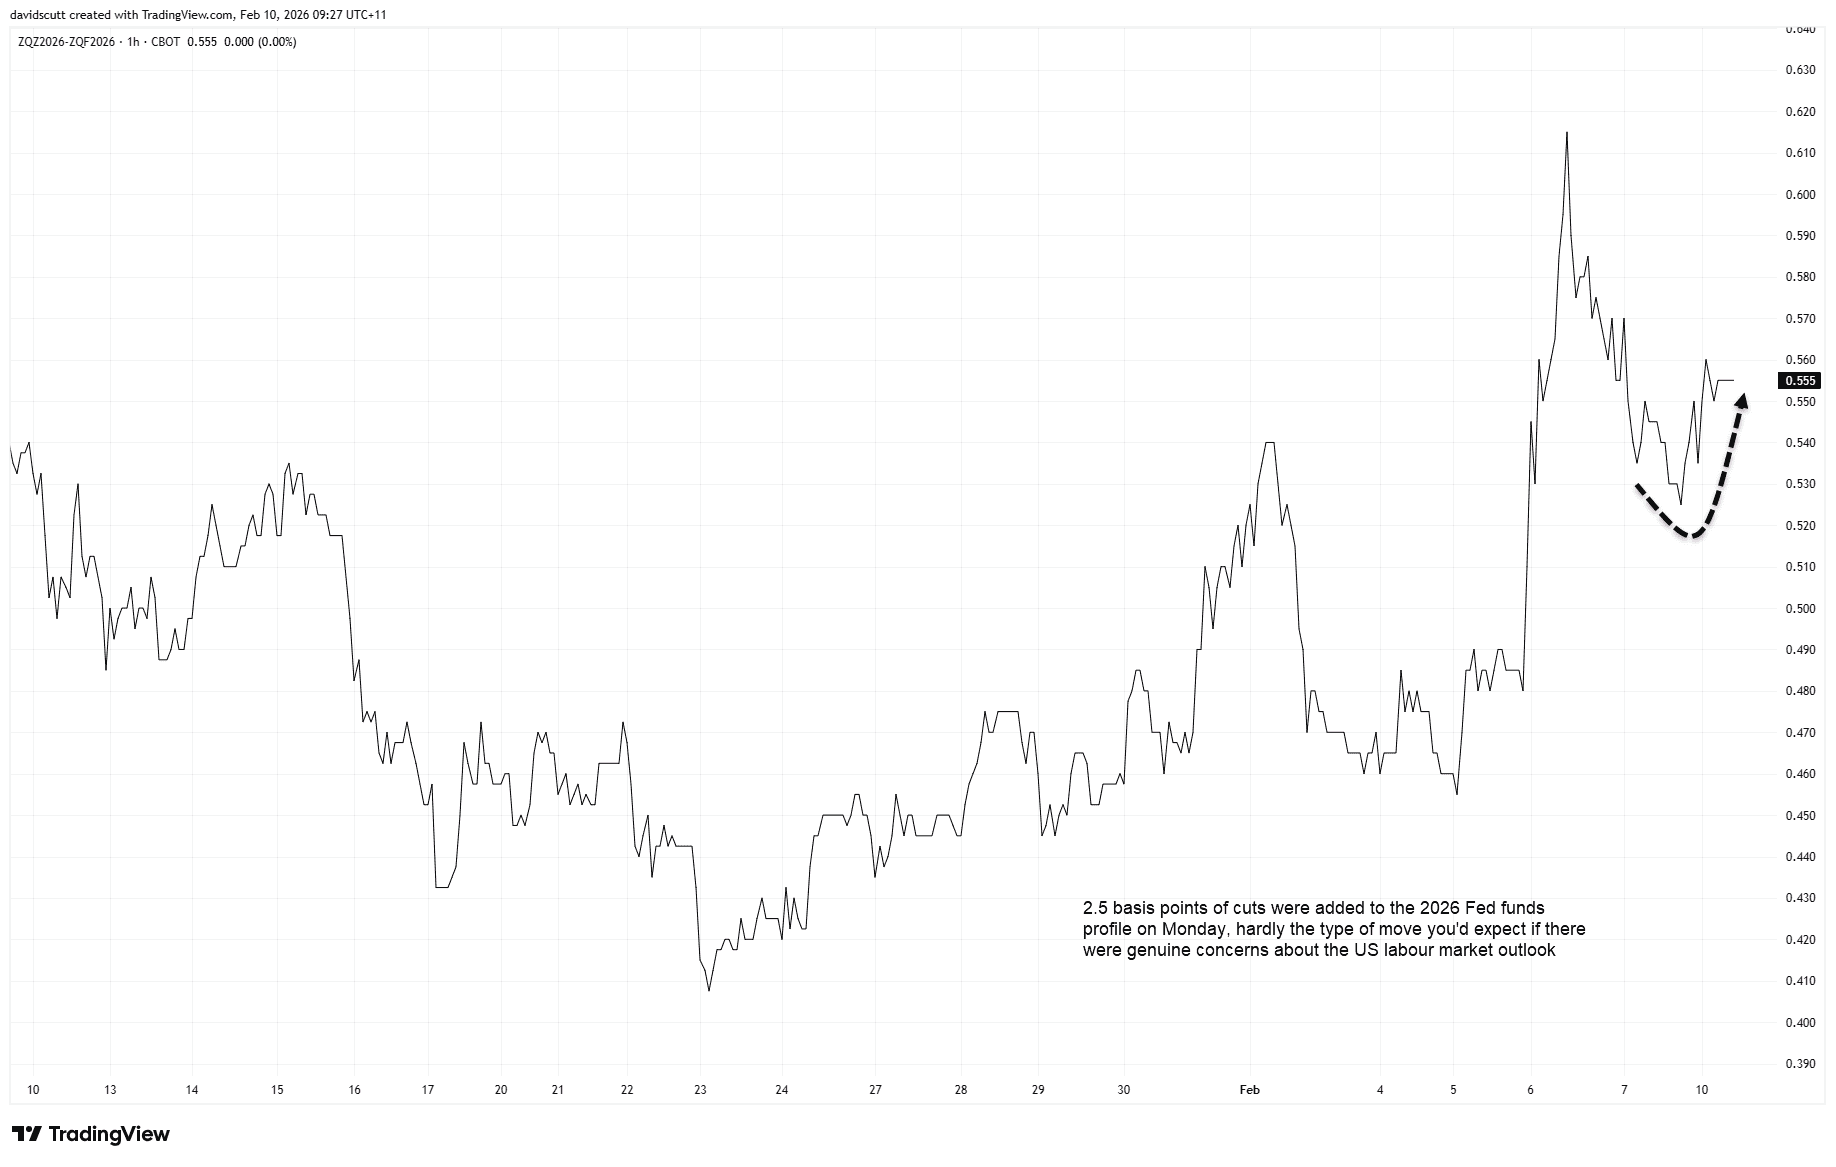
El argumento de Hassett también se está estirando en exceso. ¿Es realmente noticia que el crecimiento del empleo en EE. UU. se esté moderando a medida que se enfría el crecimiento poblacional? No lo es. La cuestión más relevante y aún sin resolver es el impacto de la adopción de la IA en la contratación, un debate lejos de cerrarse. Si Hassett intentaba ajustar sutilmente las expectativas antes del informe de nóminas del miércoles, los mercados de tasas apenas reaccionaron: los futuros de fondos federales añadieron solo 2.5 pb de recortes al perfil de 2026, manteniéndose dentro del rango de la última semana. Los rendimientos de corto plazo prácticamente no se movieron.
Fuente: TradingView
Si esto pretendía anticipar un dato de nóminas desastroso, está claro que los operadores de tasas no recibieron el mensaje. Y cuando se trata de evaluar si un mensaje macroeconómico realmente importa, siempre prefiero la señal que envía el mercado de tasas por encima de la de FX o renta variable.
Los datos tendrán la última palabra
Con el daño ya hecho, la atención se desplaza ahora al calendario de datos, donde los traders de AUD/USD tendrán la primera oportunidad real de poner a prueba si las grandes narrativas sobre el dólar que circularon durante la noche resisten el escrutinio de los datos.
Fuente: TradingView
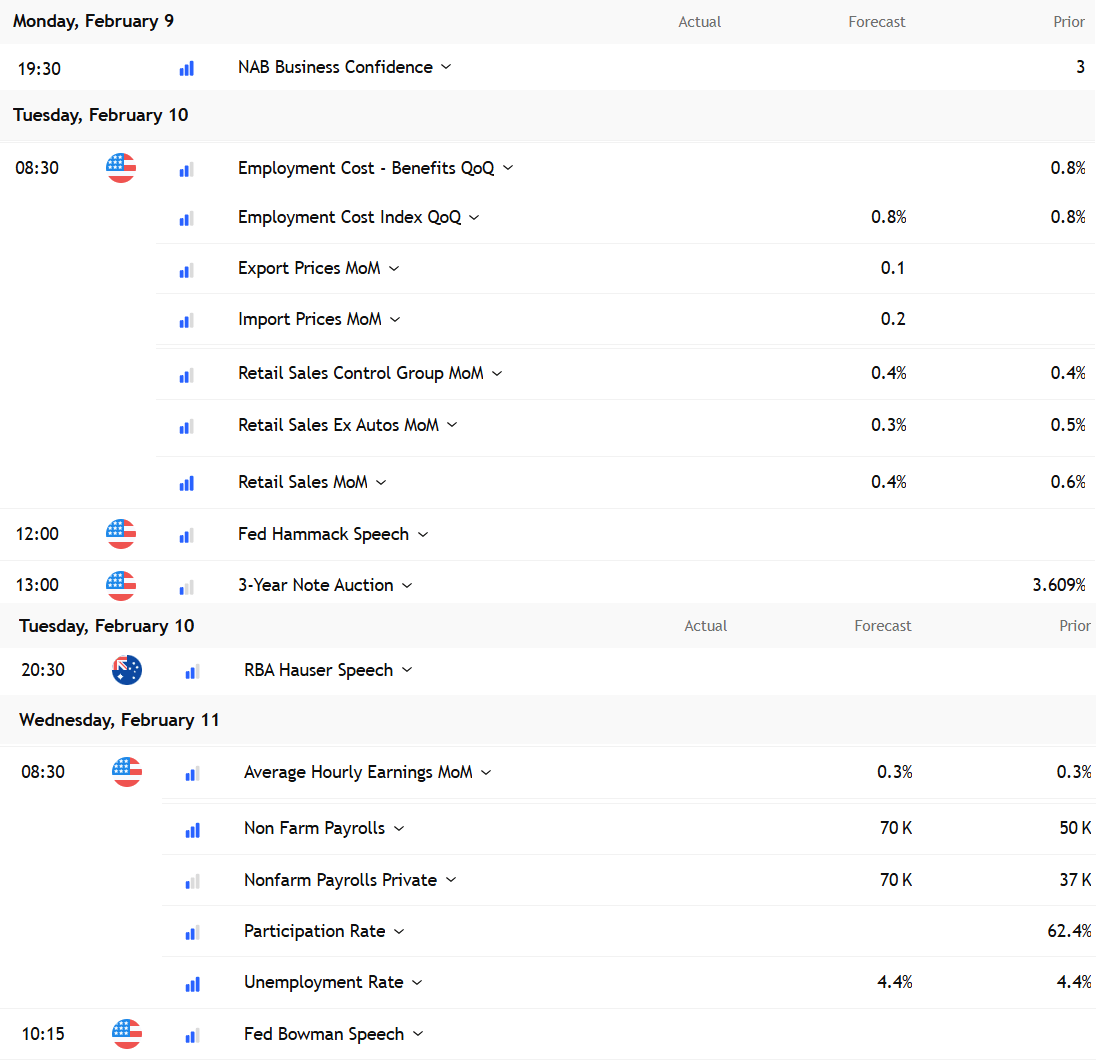
El gran evento será el informe de nóminas del miércoles. La reciente acción del precio sugiere que las expectativas del mercado podrían situarse ya por debajo del consenso de 70.000, probablemente influenciadas por los comentarios de Kevin Hassett del lunes. Pero aunque las nóminas suelen acaparar los titulares, la tasa de desempleo es el verdadero factor decisivo. Es la métrica que se utiliza para evaluar la tensión del mercado laboral y, por extensión, las perspectivas de crecimiento salarial y de inflación.
Un dato débil de nóminas perjudicaría al dólar, sin duda. Sin embargo, si no viene acompañado de un aumento del desempleo, el impacto más amplio podría verse amortiguado. Si se da el escenario contrario, los riesgos se inclinan en la otra dirección: un dato de empleo sólido junto con una caída del desempleo haría que muchas de las narrativas bajistas sobre el dólar que circularon el lunes se desvanezcan rápidamente.
Antes incluso de llegar a ese punto, el Índice de Coste Laboral (ECI) trimestral del martes merece, en mi opinión, tanta atención como las ventas minoristas. Ofrece una lectura más limpia de las presiones salariales subyacentes de cara a 2026 y es, probablemente, más completo que las ganancias horarias promedio, dado cómo se construye. No es un informe que deba ignorarse si se observa una desviación relevante respecto al consenso.
Mientras en Estados Unidos la atención está claramente centrada en el mercado laboral, en Australia el foco sigue puesto en la inflación. Por ello, la encuesta empresarial del NAB del martes será observada de cerca en busca de señales de que la economía esté chocando con restricciones de capacidad, poniendo especial énfasis en los componentes de utilización de capacidad y precios.
También cobra relevancia el discurso del vicegobernador del RBA, Andrew Hauser. Será el primer alto cargo del banco central en hablar desde la conferencia de prensa de la gobernadora Michele Bullock tras la reunión de la semana pasada, en la que se anunció una subida de tasas de 25 puntos básicos. Hauser es conocido por intervenciones largas y cargadas de contexto histórico, que a menudo generan más preguntas que respuestas. Si esta vez opta por una evaluación más directa, los mercados deberán prestar mucha atención.
Por último, hay un punto clave sobre el AUD/USD que no debe pasarse por alto. Sigue siendo una de las expresiones más limpias del sentimiento global de riesgo dentro del mercado FX. Mientras el apetito por el riesgo se mantenga, como ha ocurrido en los últimos dos días, las probabilidades favorecen que el movimiento alcista continúe extendiéndose.
El movimiento alcista del AUD/USD se frena en el máximo de enero
Fuente: TradingView
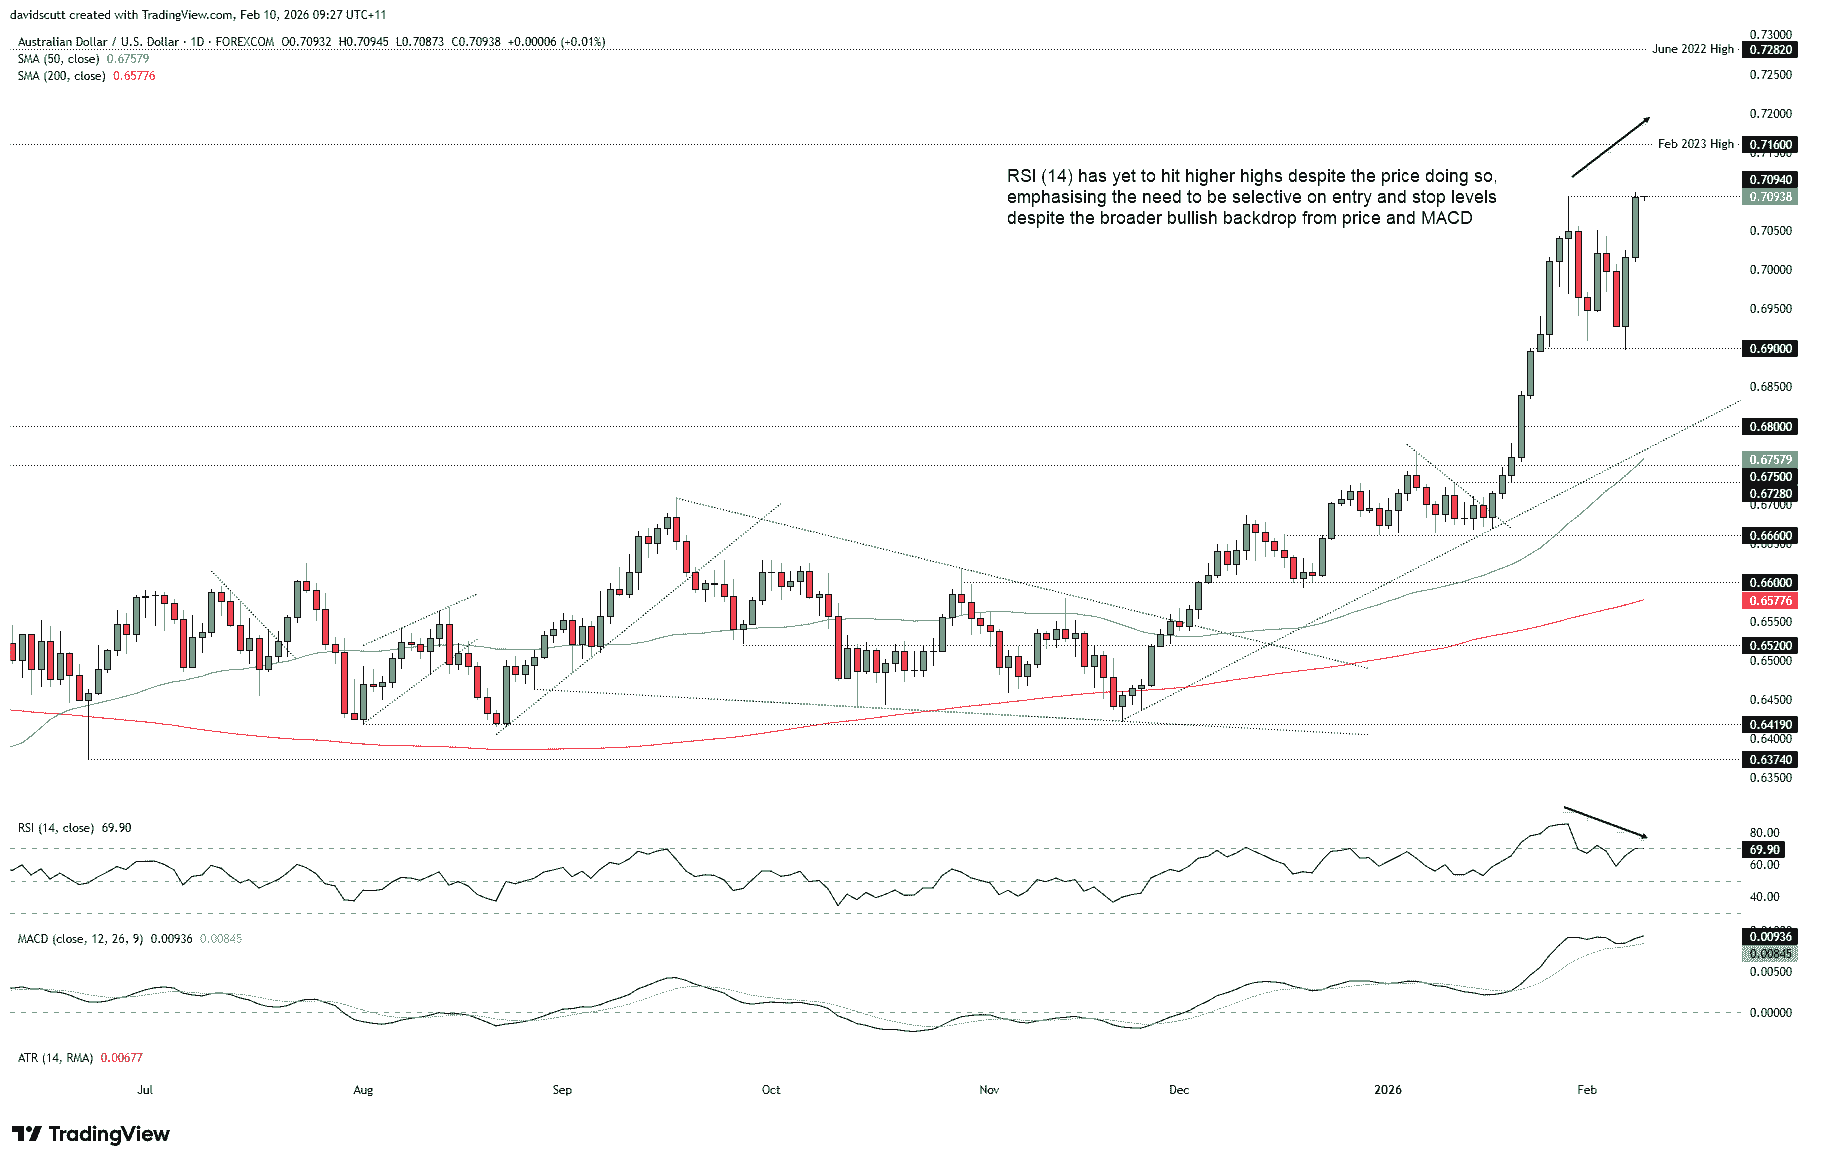
Al observar el AUD/USD en el gráfico diario, la reversión alcista clave del viernes fue seguida por nuevas compras el lunes, lo que llevó al par a cerrar en máximos de dos años. El desafío inmediato para los alcistas es ahora el máximo del 29 de enero en 0.7094, nivel donde el intento de ruptura alcista a comienzos de enero se estancó. No se trata de un nivel especialmente relevante en términos estructurales, pero sí debería ser el foco de corto plazo para los traders este martes, ya que puede dar lugar a nuevas configuraciones según cómo reaccione el precio en esa zona.
Si el AUD/USD logra consolidarse por encima de ese nivel, podrían plantearse posiciones largas en la ruptura, con stops por debajo para protección, apuntando inicialmente al máximo de febrero de 2023 en 0.7160 y, más adelante, al máximo de junio de 2022 en 0.7828. Mi impresión es que el movimiento alcista podría encontrar dificultades en el corto plazo, dada la cantidad de eventos de riesgo importantes que se avecinan, por lo que conviene ser selectivo con los niveles de entrada, incluso aunque el trasfondo general siga siendo constructivo. Si el par no logra superar de forma clara el 0.7094, la alternativa sería buscar posiciones cortas por debajo de ese nivel, con stops por encima, apuntando a 0.7050 o 0.6900, según el perfil de riesgo-beneficio deseado.
Las señales de los osciladores son mixtas. El MACD se mantiene claramente alcista, tras haber cruzado al alza y profundizar en terreno positivo, lo que es coherente con una continuación de tendencia. El RSI (14), en cambio, resulta menos convincente. El precio ha marcado máximos más altos, pero el RSI aún no los ha confirmado, lo que deja abierta la posibilidad de una divergencia bajista si el impulso al alza se frena. Esto no invalida el escenario alcista de fondo, pero sí invita a cierta cautela, especialmente si el follow-through pierde fuerza en estos niveles.