El inicio de la semana de negociación no ha sido favorable para el S&P 500, ya que en las últimas sesiones se ha acumulado una sensación de neutralidad que ha derivado en una desvalorización superior al 1.2% durante a jornada. La presión vendedora ha comenzado a ganar protagonismo, impulsada por caídas en las principales compañías que componen el índice y por la ausencia de catalizadores macroeconómicos relevantes que permitan reforzar la confianza. Este entorno ha dado lugar a una debilidad sostenida, que podría derivar en un escenario de indecisión durante las próximas jornadas de negociación.
Las compras no logran consolidarse
Con el inicio de febrero y en medio de una temporada de resultados clave, la indecisión en las oscilaciones del SPX se ha vuelto más evidente. Hasta el momento, ya se han conocido resultados importantes de algunas de las principales compañías del índice:
- Apple publicó resultados el 29 de enero de 2026, reportando ingresos por 143 mil millones de dólares, con un crecimiento interanual cercano al 16%. No obstante, la acción no reaccionó con un rally muy significativo y, desde el anuncio, acumula una valorización cercana al 6%.
- Microsoft, por su parte, presentó resultados el 28 de enero, con ingresos cercanos a 81 mil millones de dólares, superando el consenso. Sin embargo, el mercado ha comenzado a mostrar preocupación por los altos costos asociados a la inteligencia artificial, ante una monetización que aún no es inmediata. Esto ha generado inquietud sobre las perspectivas de largo plazo y la acción ha caído alrededor de 15% desde la publicación.
Aún se esperan resultados de Google, programados para el 4 de febrero, Amazon, que reportará el 5 de febrero, y Nvidia, cuyo reporte está previsto para el 25 de febrero.
En este contexto, la temporada de resultados ha generado un sentimiento mixto, más que una recuperación clara de la confianza. Las publicaciones no han logrado consolidar una perspectiva positiva, mientras que otras aún están pendientes, lo que ha reforzado un tono de cautela en el mercado.
Actualmente, la mayoría de los principales componentes del índice muestran debilidad. Dentro del top 5, Nvidia cae -3.61%, Microsoft retrocede -2.84% y Amazon pierde -2.6%, mientras que Google cede -1.22%, ambas acciones presionadas en la antesala de la publicación de sus resultados. Apple es la excepción, con una ganancia cercana al 0.58%, aún respaldada por sus sólidos resultados recientes.
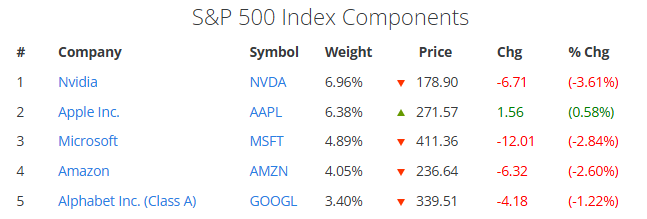
Fuente: Slickcharts
Con todo lo anterior, la temporada de resultados aún no ha logrado estabilizar la confianza de corto plazo en las principales acciones. El mercado se mantiene a la espera de nuevos reportes relevantes, lo que continúa limitando el avance del índice en las últimas jornadas.
El contexto macro sigue pesando
Más allá de los resultados corporativos, un factor clave para la confianza en los índices accionarios sigue siendo la política de tasas de interés en Estados Unidos. Desde la semana pasada, el mercado descuenta un escenario de tasas neutrales para al menos las próximas dos decisiones de la Reserva Federal, con la tasa manteniéndose en 3.75%.
Mientras no exista una señal clara de tasas más bajas, los niveles elevados de interés continúan afectando el costo de la deuda, lo que podría restar dinamismo al consumo y no genera un entorno óptimo para una recuperación sólida de la confianza en el mercado accionario en el corto plazo.
En consecuencia, la combinación de un banco central en modo neutral y una temporada de resultados mixta ha funcionado como un catalizador para la debilidad actual del índice. Aunque el panorama podría cambiar a medida que se conozcan los resultados de las empresas que aún faltan por reportar, por ahora el sentimiento de indecisión y cautela ha vuelto a ganar relevancia y podría derivar en una debilidad más consistente en las próximas jornadas.
Pronóstico técnico del S&P 500
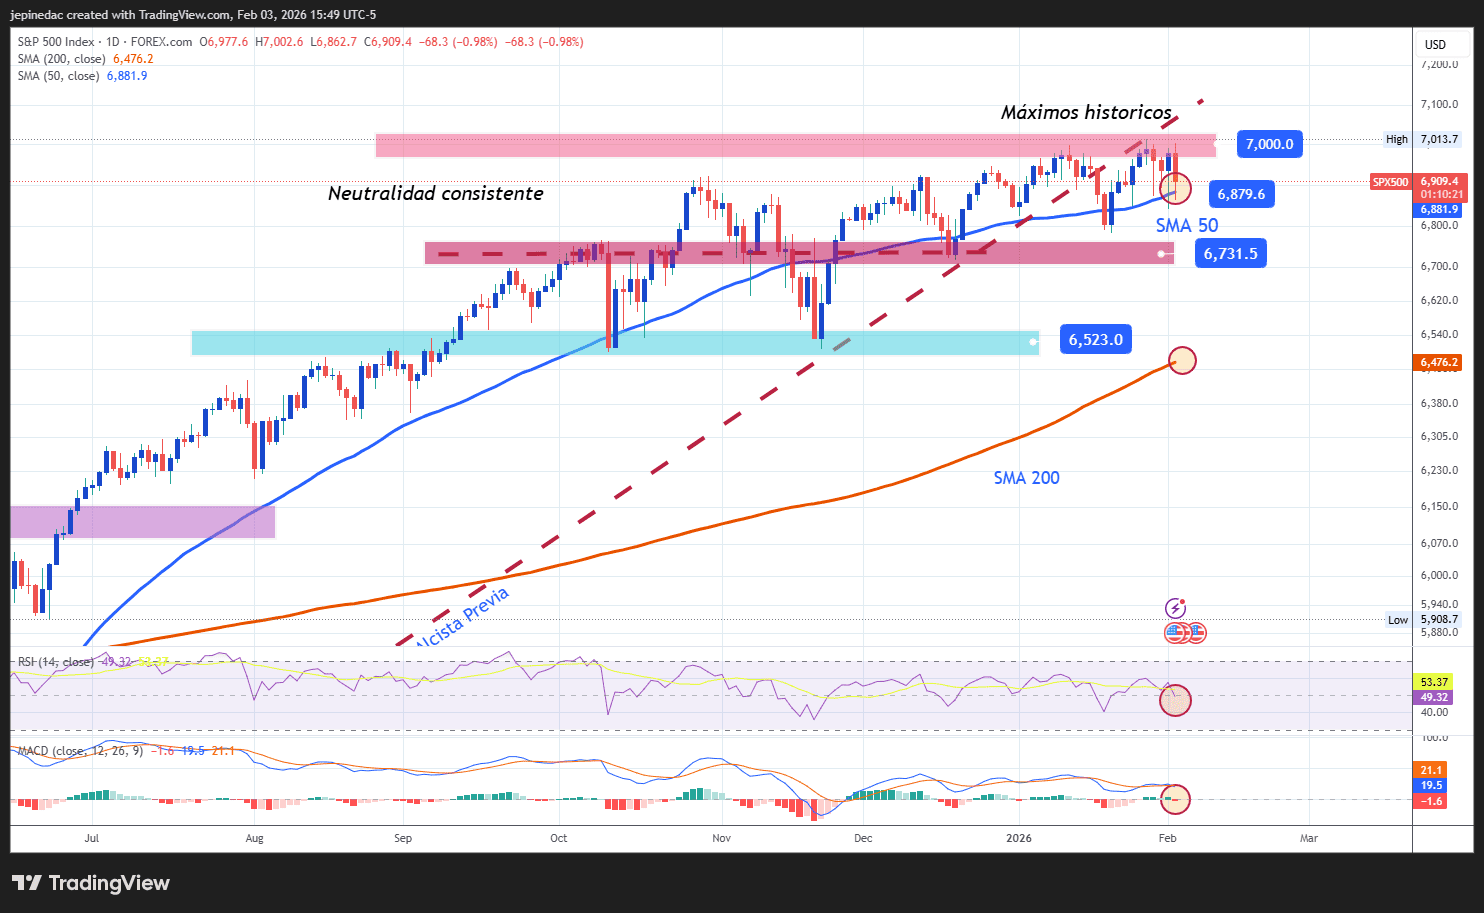
Fuente: StoneX, Tradingview
- Rango lateral dominante: Durante los últimos meses, las oscilaciones del SPX han mantenido un sesgo de neutralidad, sin dar paso a un movimiento direccional claro. Un rango lateral delimitado por un techo en la zona de los 7,000 puntos y un suelo cercano a los 6,700 puntos ha contenido la mayoría de los movimientos del índice y continúa siendo la formación técnica más relevante en el corto plazo. Mientras estos niveles sigan respetándose, será difícil que se consolide una tendencia más definida, manteniendo un escenario de indecisión que incluso podría abrir espacio a una mayor debilidad.
- RSI: El RSI ha comenzado a cruzar a la baja el nivel neutral de 50, lo que sugiere que el impulso vendedor empieza a dominar nuevamente en el promedio de las últimas 14 jornadas. Si el indicador continúa descendiendo, podría reforzar una presión bajista más relevante en el corto plazo.
- MACD: Un escenario similar se observa en el MACD, cuyo histograma ha empezado a ubicarse ligeramente por debajo de la línea cero, indicando que la fuerza de las medias móviles de corto plazo comienza a inclinarse hacia un sesgo bajista. De mantenerse este comportamiento, podría abrirse espacio para una debilidad más consistente en el índice.
Niveles clave:
- 7 000 puntos – Resistencia relevante: Nivel que coincide con los máximos históricos y representa una barrera psicológica clave. Un quiebre sostenido por encima de esta zona podría reactivar un sesgo comprador más sólido y abrir paso a una posible tendencia alcista de corto plazo.
- 6 879 puntos – Barrera cercana: Zona de neutralidad, alineada con la media móvil simple de 50 períodos. Oscilaciones prolongadas alrededor de este nivel podrían mantener vigente el rango lateral actual.
- 6 731 puntos – Soporte clave: Nivel correspondiente a los mínimos más relevantes de los últimos meses y que define el suelo del canal lateral. Caídas sostenidas por debajo de esta zona podrían activar una dominancia vendedora más relevante durante las próximas semanas.
Escrito por Julian Pineda, CFA, CMT – Analista de Mercados
Síguelo en: @julianpineda25