


日経平均株価(日経225)の基本から構成銘柄を解説

金融危機は今日のトレーダーにとって身近なものに感じるかもしれません。当ページで紹介する歴史上の株価暴落やバブル崩壊から何が学べるか考えてみましょう。
2026年4月27日 午前09:50
タイトルが見つかりません
株式相場の暴落、バブル崩壊、フラッシュクラッシュの説明に入る前に、それぞれが何を指すのかを整理しておきましょう。これらはいずれも金融市場の混乱を表す言葉ですが、意味合いはそれぞれ少しずつ異なります。
金融危機とは、株式市場に限らず、複数の資産クラスに混乱が波及し、同時に景気後退が進行、デフレ圧力が強まる局面を指します。多くの場合、この混乱は各国・各市場へと連鎖的に広がり、中央銀行や政府が金融政策や経済政策の見直し行うケースも見られます。
金融バブル(株式市場バブル)とは、株価が急速に上昇する局面を指します。この上昇局面(強気相場)には明確な裏付けが十分でないと考えられる場合でも、次々と投資家が市場に参入することで、株価は加速度的に上昇していきます。しかし、最終的にはバブルが崩壊し、株価は急落します。
多くの場合、金融バブルは株式相場の暴落に先行して発生します。
株式相場の暴落とは、市場に上場する大半の銘柄の株価が急激に下落する現象を指します。多くの場合、一部の銘柄が局地的な弱気相場に入り、その動きが次第に広範な資産へと波及していきます。その後、投資家のパニック心理が連鎖的に広がり、市場全体で株価はさらに下降していきます。
フラッシュクラッシュは(急変動)、株式相場が極めて短時間のうちに価格が急激に変動する現象を指します。 短時間のうちに急落し、後に急速な回復が見られることが特徴です。しかし、その時点ですでに甚大な損失が発生している場合もあります。
近年では、自動取引ツールの利用が拡大していることを背景に、フラッシュクラッシュはより頻繁に起こりやすいと指摘されています。
※FOREX.comでは以下の取引分析ツールをご利用いただけます。
受賞歴のあるトレード環境
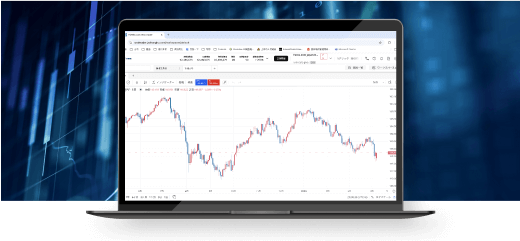
デスクトップ版
本格的な取引は、デスクトップで。 高機能チャートと分析ツールで、戦略的なトレードを。 充実したテクニカル分析ツールと自由度の高いレイアウトで快適なトレード体験を提供します。
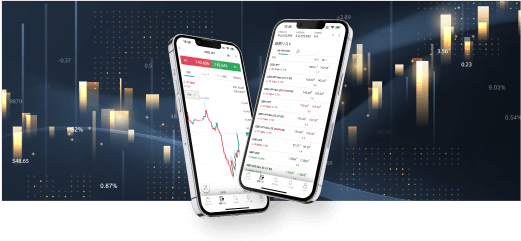
スマホ版
スワイプ取引、先進のTradingViewチャート、スムーズな取引とレート通知機能を備えたスマホアプリで、どこにいてもチャンスを掴むことができます。
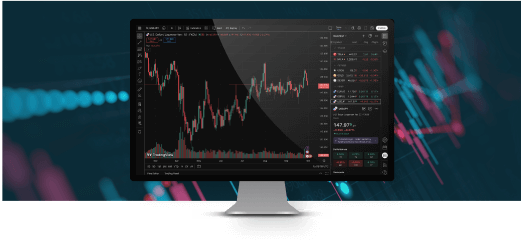
TradingView
FOREX.comは、TradingViewのパワフルなチャート機能を活用してトレードの可能性を最大限に引き出します。PC、モバイルアプリで利用できる高機能なチャートツールを使用して、これまでにない取引体験をお楽しみください。
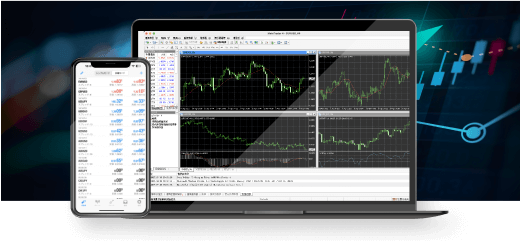
MT4
世界中で根強い人気を誇る金融取引プラットフォーム。当社では、2009年から日本での提供を開始。10年以上の提供実績から豊富なサポートを受けられます。
・オランダ・チューリップ・バブル:1637年
・南海泡沫事件:1720年
・ウォール街大暴落:1929年
・ブラックマンデー:1987年
・日経平均株価暴落:1990年
・ドットコム・バブル:2000年代
・世界金融危機:2008年
・S&P500種 Eミニ先物フラッシュクラッシュ:2010年
・スイスフランショック:2015年
・ビットコイン・バブル:2017年
・コロナショック:2020年
チューリップ狂時代(チューリップ・マニア)は一般的に、史上初の金融バブルとして認識されており、約400年前の17世紀半ばに起こりました。名前から想像できる通り、これは株式市場のバブルではなく、オランダのチューリップを巡る熱狂的な投機に起因しています。
このバブル期には、オランダの投機家たちがチューリップの球根の価格を、前例のない水準までつり上げました。最盛期には、球根1個の価格が平均年収の約6倍に達し、当時であれば邸宅が購入できるほどの金額だったとされています。
しかし、多くの球根は信用取引によって購入されており、投資家たちは将来、より高値で転売して利益を得ることを見込み、借り入れを行って球根を買い進めていました。価格が維持不可能な水準に達すると、これらの債務は返済できなくなり、バブルは崩壊しました。
チューリップ・バブルの深刻さについては、疑問視する見方も存在します。当時のオランダ経済に与えた影響は限定的であったとも考えられていますが、市場の過熱と行き過ぎた投機を象徴する例として、現在でも広く語り継がれています。
チューリップ・マニアについては、その深刻さに疑問を呈する歴史家もいますが、歴史上2番目のバブルとされる南海泡沫事件は、非常に深刻な影響をもたらしたとされています。アイザック・ニュートンを含む著名人が多額の損失を被ったことでも知られています。このバブルの中心となったのが、1711年に英国政府によって設立され、アメリカ大陸との貿易独占権を与えられた南海会社(South Sea Company、SSC)です。
南海会社は莫大な利益を生み出すと広く期待され、投資家はこぞって同社株に資金を投じました。さらに、南海会社は株主に対して6%の配当を約束し、1718年にはジョージ1世が同社の総裁に就任したことで、株式への買い需要は一段と強まりました。
しかし実際には、南海会社の収益力は、こうした期待を正当化できるほどのものではありませんでした。それでも好況を維持するため、関係者はさらなる投資を促し続けました。その結果、実体的な成長要因が乏しいにもかかわらず、株価は上昇し続けました。この点から、南海会社を「ポンジ・スキーム」の特徴と類似していると指摘されることがあります。
結果として、バブルはやがて崩壊し、南海会社の株価は1株1000ポンドの高値から80%も急落しました。多くの人々が破産に追い込まれ、自殺率は上昇し、深刻な経済危機が急速に広がりました。
おそらく歴史上で最も有名な株式相場の暴落であるウォール街大暴落は、1929年に発生し、世界経済に大きな打撃を与えました。
暴落に至るまでの10年間で、ダウ工業株30種平均株価(NYダウ)は長期にわたる強気相場の中で、およそ500%も上昇しました。しかし、暴落が起きると指数は直近高値から急速に89%下落し、過去9年間で積み上げられた上昇分をすべて失いました。その後には世界恐慌が続き、その期間は3年半に及び、1933年に米国の失業率は25%に達しました。(出所:Macrotrends)
ウォール街大暴落の背景にあった大きな要因の一つが、ニューヨーク証券取引所(NYSE)に上場する株式は「永遠に上昇し続ける」という信念でした。チューリップ・マニアと同様に、信用取引に支えられた過剰な投機が横行し、ある時点では、株式購入のために貸し出された資金が、実際に流通している通貨量を上回るほどに膨らんでいました。堅調なファンダメンタルズに支えられた正当な強気相場として始まったものの、やがて調整局面が近づいている兆しが強まる中でもバブルは拡大を続け、最終的には崩壊へと至りました。
1987年のブラックマンデーでは、ダウ工業株30種平均株価が1日で22%下落し、主要株価指数が世界的に急落する事態となり、金融市場の仕組みに大きな変化をもたらしました。ある意味、初期の「フラッシュクラッシュ」とも言えるもので、ダウ平均急落の大部分は、一因として当時導入され始めた自動売買プログラムの影響が指摘されています。しかし、その後に迅速な回復は見られませんでした。
ブラックマンデーは、ほとんど前触れなく発生したように見えたことで、市場に大きな衝撃を与えました。暴落の引き金となる単一のニュースは存在せず、長く続いた強気相場が、一転して深刻な弱気相場へと急変しました。
株価調整や世界的な混乱に対する不安が急速に広がり、それが集団的なパニックへと
発展しました。自動売買はこの動きをさらに悪化させ、売りが売りを呼ぶ悪循環を生み出しました。この危機後には、同様の暴落の再発を防ぐため、サーキットブレーカーや取引制限措置などが導入されました。
しかし後に見るように、フラッシュクラッシュの脅威が消え去ったわけでは決してありません。
ブラックマンデーから3年も経たないうちに、日本ではそれを上回る規模の株式市場の崩壊が起きました。1990年までの約30年間、日経平均株価は長期的な強気相場を続け、1950年の100付近から1989年末には3万5000超まで上昇しました。
当時、株式や不動産を含む資産価格は、緩和的な金融政策や過剰な信用供与を背景に、すでにバブル状態にありました。1990年の年初に株式市場のバブルが崩壊し、日経平均は長期の弱気相場に突入しました。1992年までに高値から40%超下落し、その影響は他の資産クラスにも波及していきました。
この日経平均の暴落は、日本経済における「失われた10年」と呼ばれる長期停滞の一因になったとされています。その後、日銀は経済を再活性化させるため、ゼロ金利政策や量的緩和といった大胆な金融政策を導入するに至りました。
ドットコム・バブルは2000年代初頭に崩壊しましたが、バブルはそれ以前に何年もかけて形成されてきました。長期にわたる強気相場が、やがて投資家が我先にと参入する熱狂的な買いへと変化していく――この展開はよく知られています。5年間でナスダック100指数は750ポイント前後から5000ポイント超へと急伸し、崩壊が迫るなかでその上昇ペースはむしろ加速しました。
しかしバブルが崩壊すると、ナスダックは価値の80%近くを失い、多くのインターネット関連企業が市場から撤退しました。背景には、2001年に到来した、長らく先送りされていた景気後退があり、その時点まで米国経済は記録的な成長局面にありました。
2007-2008年に発生した世界金融危機は、1929年のウォール街大暴落以来、20世紀以降の金融史において特に深刻な経済危機の一つと位置づけられることがあります 。多くの点で、この危機はドットコム・バブルの直接的な延長線上にあったと言えます。テクノロジー株から撤退した投資家は、その資金を住宅関連銘柄へと向けていきました。
これまでに取り上げてきた多くの暴落と同様、世界金融危機も投資家心理を後押しした長期の強気相場の後に発生しました。2007年夏にはすでに歪みが表れ始め、一部のファンドが破綻したほか、英国ではノーザン・ロックがイングランド銀行(BOE)から緊急融資支援を受ける事態となりました。また、サブプライムローン関連の貸し手の中には、すでに破綻に追い込まれた企業もありました。
しかし、バブルが本格的に崩壊し始めたのは、それから1年後のことです。まず、投資家は人気を集めていたサブプライムローン関連投資が、当初信じられていたほど確実なものではないことに気づき、パニックが広がりました。続いて発生したのが、米国史上最大規模の破綻となるリーマンショック、つまりリーマン・ブラザーズの崩壊です。

米国の株価指数は急落し、その混乱は世界中に波及しました。いわゆる「グレート・リセッション(2008年の金融危機をきっかけとする景気後退)」は深刻なものとなり、一部の国や地域では、実質的な経済成長を回復させるまでに何年も要することとなりました。
世界金融危機の影響は、特にある主要市場において顕著に表れました。それが原油市場です。原油価格は2008年の暴落前には極めて高水準にありましたが、1バレル当たり145ドル近辺から、1年後には35ドル前後まで急落しました。
2010年5月6日、S&P500種株価指数のEミニ先物市場で、広く知られているフラッシュクラッシュが発生し、米国株式市場は約1兆ドルもの価値を失いました。この急落は、ナビンダー・シン・サラオ(Navinder Singh Sarao)という一人のトレーダーによって引き起こされたとされています。サラオは、約定される前に取り消される大量の売り注文を出す行為、いわゆる「スプーフィング」を行っていたとして有罪判決を受けました。
自動売買プログラムはこうした大量の売り注文を検知し、さらに売り注文を積み増す形で反応していました。その結果、市場はわずか数分で約6%急落しました。その後1時間以内に相場は回復したものの、S&P500種指数、ナスダック指数、ダウ工業株30種平均のいずれもが影響を受けました。
サラオは、ロンドン西部ハウンズローの自宅寝室で取引を行っていた個人トレーダーでした。こうした人物が市場にこれほど大きな混乱をもたらしたことは、当時の市場関係者に大きな衝撃を与えました。しかし2021年には、個人投資家が再び主要市場で主導権を握り、ゲームストップをはじめとする銘柄でショートスクイーズを引き起こすなど、同様に市場を揺るがす出来事が起きています。
フラッシュクラッシュは、多くの場合、明確な理由もなく突如として発生します。しかし2015年には、極めて例外的に明確な原因を伴うフラッシュクラッシュが起きました。スイス国立銀行(SNB)が、ユーロに対するスイスフランの上限(ペッグ)を突如として撤廃したのです。
この決定はトレーダーの不意を突きました。多くの市場参加者は、ユーロ/スイスフラン(EUR/CHF)相場が安定して推移することを前提とした取引戦略を構築していました。結果として、EUR/CHFは短時間で大きく変動しました。少なくとも13%急落し、1.20に設定されていたペッグ水準から急落する形で、一部の銀行では0.70を下回る水準で注文が約定したとされています。
多くのフラッシュクラッシュとは異なり、EUR/CHFには迅速な回復は見られませんでした。
豊富な銘柄から選べる
FOREX.comではノックアウトオプション取引として、23の主要な通貨ペア、
17の株価指数CFDからお好きな銘柄をお選びいただけます。
USD/JPY
EUR/JPY
EUR/USD

GBP/JPY
GBP/USD
AUD/JPY
Japan 225
US Tech 100
US SP 500
Hong Kong 50
UK 100
Germany 40
ビットコインは、2008年の誕生以降、何度もバブル的な局面を迎えたと考えられていますが、最も知られているのが2017年のバブルでしょう。この年、仮想通貨を巡る熱狂が世界的に広がり、ビットコイン価格は年初の700ドル未満から、12月には2万ドル近くまで急騰しました。
しかし2018年1月までにバブルは崩壊し、ビットコインは上昇分の約80%を失い、ほぼすべての主要な仮想通貨を巻き込む形で急落しました。
その後、2021年にビットコインは再びバブル局面に入り、価格は6万7000ドル近くという驚異的な高値を記録しました。この時の下落は2018年ほど深刻ではなかったものの、それでも2022年末までにビットコイン価格は1万6000ドルを下回る水準まで下落しました。
※FOREX.comではビットコインの取り扱いはございません。
直近の金融危機は2020年に発生し、市場を襲った危機の中でも極めて異例のものとなりました。年初時点では、米国株式市場は長期の強気相場にあり、2008年の金融危機後の安値から400%上昇していました。しかし、世界的なパンデミックが現実味を帯びると、市場全体に一気にパニックが広がりました。
その結果起きた株式相場の暴落は、史上最速の速さで起こりました。下落は2月20日に始まり、わずか1カ月で主要株価指数は40%近く下落しました。特に以下の3日間で、激しい売りが集中しました。
・3月9日(ブラックマンデーⅠ):ダウ平均は7.8%下落
4月には弱気相場が終了し、再び買いが戻り始めました。11月には主要株価指数が1月の水準を回復しており、これは史上最速級の下落であっただけでなく、最速級の回復でもありました。
この急速な景気回復の背景には、米国政府による財務支援策や米連邦準備制度理事会(FRB)が実施した政策金利の引き下げなど、複数の対応が行われたことが挙げられます。大規模な財政支援策の実施と、政策金利を迅速にほぼゼロ水準へ戻したことが、投資家の信認回復を後押ししました。
これまでに見てきた数々の金融危機、バブル、暴落を振り返ると、いくつかの共通点が浮かび上がります。多くの場合、株式やその他の資産はすでに過熱状態にあり、投資家の過度な自信は急速に恐怖へと転じます。また、多くのケースで、初期の警告サインが存在していたにもかかわらず、それが見過ごされていました。
金融危機のタイミングを正確に見極めることは極めて難しいと言われており、実際、調整局面が訪れるまでに、市場が何カ月、あるいは何年にもわたって過熱状態を続けることも珍しくありません。
さらに、近年では完全に予測不能なフラッシュクラッシュの発生頻度も高まっており、これを安定的に取引で捉えることはほぼ不可能だと言われています。こうした環境下でリスク管理戦略を徹底しているトレーダーが多いです。
日本株市場では、企業業績だけでなく、中央銀行の金融政策や経済指標の発表も株価変動の要因として意識されています。
2026年9月は、米連邦公開市場委員会(FOMC)や日本銀行の金融政策決定会合など、市場参加者の関心が高いイベントが予定されています。
本記事では、2026年9月に予定されている日本株市場の主なイベントをカレンダー形式で整理し、日本株CFDを含む日本株関連市場でこれらのイベントがどのような観点から注目されやすいのかを解説します。
※市場への影響は状況によって異なり、将来の価格変動、取引機会または投資成果を示唆・保証するものではありません。

決算報告書は、企業の健全性や、将来の株価動向を読み解くための参考情報の一つとなることがあります。本レポートでは、主要な財務指標が市場でどのように注目されることがあるのか、また決算シーズンに押さえておきたい決算報告書の読み方を解説します。
FOREX.comでは、対象の日本株CFD・日本株CFDノックアウトオプションで夜間取引をご利用いただけます。対象銘柄の取引時間をご確認ください。















