{{ item.post_title }}
2025年5月2日 午前09:52
タイトルが見つかりません
1日の日経平均株価は続伸。前日比+406.92円、+1.13%となる36,452.30円で大引け。
前日の終値より152円高い36,197円で寄り付き。寄り付き後は上昇し、一時36,300円を突破。しかしこのレベルでは反落、午前10時頃に当日の安値である36,040円を記録した。その後は次第に上昇へと転じ36,244円で前場クローズ。
正午頃に日銀金融政策決定会合の結果が発表され、事前予想通り政策金利は据え置きで「無担保コールレート(オーバーナイト物)を、0.5%程度で推移するよう促す」ことが示された。さらに展望レポートで2025年と2026年の実質GDP成長率と消費者物価指数の見通しを下方修正したことが伝わり、円売りが進行しドル円は上昇基調へと転じた。
後場は36,263円で寄り付いた後は、上値を追う展開となり午後2:30頃に当日の高値である36,544円を記録後、小幅に下落し36,452円で大引けとなった。当日は、展望レポートで実質GDP成長率と消費者物価指数の見通しが下方修正されたことにより、追加利上げが後ろ倒しになるとの見方が強まりドル円が上昇、同指数は連れ高となり堅調に推移した。
セクター別では、電気機器(含む半導体)が前日比で大きくプラス。続いて通信、医薬品、サービス、精密機器も上昇。一方で小売業、銀行が小幅に下落した。個別の大型株では、ディスコが+5.18%、日立が+4.63%、リクルートHDが+3.46%と大きく上昇。一方で三井物産が▲3.73%、ソニーが▲2.86%と大きく下落した。
中国、香港の株式市場は祝日(Labour Day)のため休場。
同日、植田日銀総裁は記者会見を行い、「アメリカによる相互関税の発表以降、各国の通商政策等を巡る不確実性は極めて高い」「各国の通商政策等の影響を受けて海外経済が減速し、(日本の)成長ペースは鈍化すると考えられる」と利上げに慎重な発言が目立った。
なお日経平均株価CFDは今朝7:00頃に36,684円で取引されており、本日の東京株式市場は前日の終値から上窓をあけて寄り付きそうな状況となっている。
1日の米国株式市場は主要3株価指数がそれぞれ続伸。
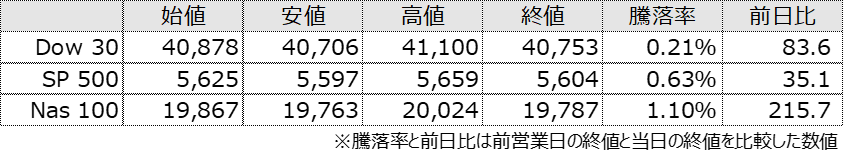
米国株式市場オープン前に米国前週分新規失業保険申請件数が発表され、24.1万件と事前予想より弱い結果となった。
SP500は堅調な推移が続き時間外で上昇、前日の終値より56ドル高い5,625ドルで寄り付き。23:00に米国4月ISM製造業景況指数が発表され、48.7と事前予想を上回る結果。この結果を好感し同指数は上昇基調へと転じ、深夜0時過ぎに当日の高値である5,659ドルを記録した。しかしここで上値が抑えられ同指数は下落、NY正午前には一時5,610ドルを割り込んだ。
NY午後はじりじりと上昇し5,640ドルを突破する場面もみられたが、市場終了の10分ほど前に同指数は急落、当日の安値である5,597ドルを記録し、5,604ドルでクローズとなった。連日企業決算を控え引け前に大きく振れる展開が続いている。
セクター別ではITが+2.21%、通信サービスが+1.55%と堅調に推移。一方でヘルスケアが▲2.79%と大幅に下落した。個別の大型株では、マイクロソフトが+7.63%、メタが+4.23%、アマゾンが+3.13%と大幅に上昇。一方で主力製品である肥満症治療薬が米大手ヘルスケア企業であるCVSヘルスの推奨リストから除外される見通しとなったことにより、イーライリリーが▲11.66%と大きく下落した。
なお引け後にアマゾンとアップルの決算が発表され、いずれも投資家の期待を下回り時間外で下落している。
同日、米国のベッセント財務長官は「米国債市場はFOMCに利下げを促すシグナルを送っている」と発言したと報じられた。
さらに同日、米国当局はエヌビディアの製品について、アラブ首長国連邦(UAE)向けの輸出規制を一部緩和する方向で検討していると報じられた。