{{ item.post_title }}
2025年6月19日 午前10:15
タイトルが見つかりません
18日の日経平均株価は続伸。前日比+348.41円、+0.90%となる38,885.15円で大引け。
前日の米国株式市場で主要株価指数が下落するなか、日経平均株価は時間外で下落、前日の終値より173円安い38,364円で寄り付き。ただ寄り付きのレベルが当日の安値で、開けた窓を急激に埋めると、以降は一本調子で上昇し、38,778円まで値を切り上げて前場クローズ。寄り付き直後に為替は円高に振れており、海外からの強い買いが見られた可能性が意識される。
後場は38,772円で寄り付くと、このレベルが短期的なサポートとなり支えられて終盤に上昇、クロージングオークションで一段と上昇し、38,885円で高値引け。引き続き中東情勢が緊迫化しており原油価格には大きな影響がでているものの、株式市場ではあまり大きく材料視されていない様子。
セクター別では電気機器(含む半導体)、小売業、サービスが大きく上昇。一方で医薬品はマイナス。個別の大型株ではスイッチ2への期待感からか任天堂が+6.59%、また近視管理レンズ試験の最新データを発表したHOYAが+3.47%と大きく上昇した。一方で三菱重工は▲1.99%と利食い売りが優勢になった。
中国の株価指数は上海総合が+0.04%、CSI300が+0.12%、香港のハンセン指数が▲1.12%とそれぞれ推移。
なお日経平均株価CFDは今朝7:00頃に38,694円で取引されており、本日の東京株式市場は前日の終値から下窓を開けて寄り付きそうな状況となっている。
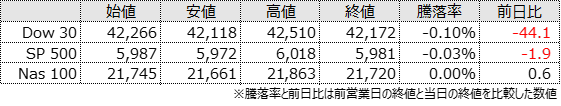
18日の米国株式市場は主要3指数がおおむね横ばいの推移。
21:30に発表された米国5月住宅着工件数は年率換算で1.256M、前月比▲9.8%、5月建築許可件数は年率換算で1.393M、前月比▲2.0%と弱めの数値。また同時刻に発表された新規失業保険申請件数は24.5万件と事前予想よりは良い数値であったが、高めの数値でもあった。
SP500は前日の終値より5ドル高い5,987ドルで寄り付き。序盤は米長期金利が低下する中で、6,018ドルまで上昇。ただこのレベルで上値を押さえられると、6,000ドルまで値を戻して注目のFOMCを迎えた。
FOMCは大方の想定通り、政策金利(FF金利)を4.25~4.50%で据え置き、QT継続の方針も確認された。2会合に1回公表される経済予測はインフレ見通しが引き上げられ、年内の利下げ見通しは、中央値は不変であるものの年内金利据え置きを見込むメンバーが増加しており、全体的にインフレ警戒、タカ派な内容となった。
またパウエルFRB議長は記者会見においてインフレ抑制が重要だという従来のスタンスを堅持、その上で「インフレは短期的に上昇して、その後に落ち着いてくるシナリオ」を想定しているが、「関税の影響が不透明で、インフレ上昇は一時的に留まるかもしれないし、持続的に上昇圧力となるかもしれない」と警戒を緩めなかった。
FOMCの決定および、パウエルFRB議長のインフレ警戒姿勢をうけて、米長期金利が上昇、ドル高、株安の教科書的な動きとなり、SP500は5,972ドルの当日安値を記録したのち、5,981ドルで引けた。米国の経済活動が底堅いことや、先々の利下げ期待もあり、大きな下落には繋がらなかった。
当日はエネルギーが▲0.68%、通信サービスが▲0.67%と下げた一方、ITが+0.36%と上昇した個別の大型株ではウェルスファーゴが+3.09%、バンクオブアメリカが+1.88%と銀行株が堅調。一方でマスターカードが▲5.39%、ビザが▲4.88%とクレジットカード会社の株価が大きく下落している。
なおイスラエルとイランの交戦は続いており、トランプ氏は米国がイスラエルによる対イラン軍事攻撃に加わるかどうか検討を重ねているとされる。
ロシアによるウクライナ侵攻の停戦交渉の行方。解決までの距離は遠い印象をうけるが、第三国による仲裁、および両国間による交渉の進展に注目したい。