{{ item.post_title }}
2025年7月29日 午前09:09
タイトルが見つかりません
28日の日経平均株価は続落。前営業日比▲457.96円、▲1.10%となる40,998.27円で大引け。
前営業日の終値より60円高い41,516円で寄り付き。寄り付き直後に当日の高値である41,534円を記録した後、同指数は一気に下落し一時41,100円を割り込む展開。その後41,300円台まで反発したものの、上値重く推移し41,142円で前場クローズ。
後場は41,166円で寄り付くと、じり安の展開が続き14時頃に当日の安値である40,998円を記録した後、41,100円まで反発したが、再度売られ40,998円で大引けとなった。前営業日に続き利益確定の売りが優勢となった。
セクター別では電気機器(含む半導体)、通信が下落。一方で自動車、医薬品が小幅に上昇。個別の大型株では、UBS証券がレポートで投資判断を中立から売りに引き下げたことを受けアドバンテストが▲8.96%、ソフトバンクグループが▲3.93%、NECが▲3.09%と大幅に下落。一方でリクルートHDが+2.58%、ホンダが+2.28%と上昇した。
中国の株価指数は上海総合が+0.12%、CSI300が+0.21%、香港ハンセン指数は+0.68%と堅調に推移。
なお日経平均株価CFDは今朝7:00頃に40,802円で取引されており、本日の東京株式市場は前営業日の終値から下窓を開けて寄り付きそうな状況となっている。
また自民党は、執行部が党所属国会議員と意見を交わす両院議員懇談会を党本部で開いた。石破党首は参院選での大敗を陳謝した上で、日米関税交渉などの対応を挙げて当面は続投することへの理解を求めた。
28日の米国株式市場はDow30が下落、SP500は横ばい、Nas100は上昇。
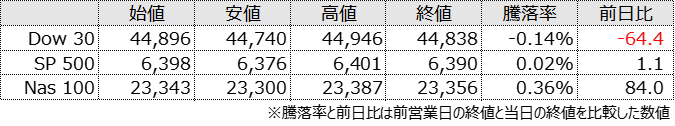
SP500は前営業日の終値より9ドル高い6,398ドルで寄り付き。寄り付き後は同レベルでのもみ合いとなりその中で当日の高値である6,401ドルを記録。しかしこの水準では売りが優勢となり次第に下落へと転じた。NY正午前にはホワイトハウスにより米国とEUの貿易交渉のファクトシートが発表されたことを受けてか同指数は10ドル程度急落、しかし影響は限定的で短時間で元の水準に戻った。
NY午後も上値の重い展開が続き、午前3時頃に当日の安値である6,376ドルを記録。ただ引けにかけては買い戻しが優勢となり6,390ドルでクローズとなった。当日は、利益確定の売りが優勢となった格好。Nasdaq100が終値ベースで最高値を更新。
セクター別ではエネルギーが+1.15%と堅調に推移。一方で不動産が▲1.75%、素材が▲1.44%と軟調に推移した。個別の大型株では、テスラが+3.02%、エヌビディアが+1.87%と上昇。一方でコカ・コーラが▲1.56%、ジョンソンエンドジョンソンが▲1.24%と下落した。
同日、トランプ大統領はウクライナ停戦に向けた合意の期限について「これまでの50日間から10日から12日間へと大幅に前倒しする」と発言した。
また、ドイツはウクライナ支援を含む防衛費を今後4年間で約2倍に引き上げ、総額最大1620億ユーロ(約28兆円)に拡大する方針を明らかにした。ブルームバーグが報じた。
それからタイとカンボジアが国境地帯での戦闘を即時停止することで合意した。約5日間、軍事衝突が続いていた。
さらにカナダのカーニー首相は米国との交渉は「詰めの段階」にあり、カナダにとって良い内容であれば署名する姿勢を改めて示した。