Continúan siendo jornadas bastante complicadas para la confianza alrededor del mercado accionario en Estados Unidos. Tan solo en las últimas tres jornadas de negociación, el índice S&P 500 ha acumulado una caída cercana al 3,3%, reflejando un sesgo vendedor que se vuelve cada vez más evidente dentro del mercado. Por el momento, esta presión bajista responde principalmente a factores como la expectativa de una Reserva Federal potencialmente más agresiva y las dudas persistentes sobre el ritmo de gasto de las principales compañías estadounidenses. Ambos catalizadores han impedido una recuperación consistente de la confianza y continúan afectando el comportamiento del mercado durante el corto plazo. Por ello, mientras estas preocupaciones sigan presentes, es posible que la presión vendedora continúe siendo una característica relevante dentro de las oscilaciones del SPX durante las próximas jornadas de negociación.
¿Se acaba el apetito por el riesgo?
Uno de los principales catalizadores detrás de la pérdida de confianza del mercado accionario es la perspectiva sobre lo que podría suceder con la política monetaria de Estados Unidos durante los próximos meses. El mercado continúa descontando la posibilidad de una Reserva Federal más agresiva incluso después de la publicación de las minutas de la Fed durante esta semana. Esto se debe a que quedó en evidencia que no todos los miembros del banco central comparten la misma visión sobre mantener las tasas sin cambios y que continúan observándose condiciones económicas sólidas junto con presiones inflacionarias persistentes, factores que siguen dando espacio a una política monetaria más restrictiva durante los próximos meses.
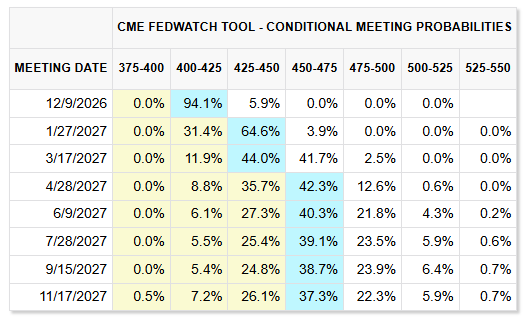
Esta dinámica puede observarse en las expectativas del mercado sobre las próximas decisiones del banco central. Actualmente existe más de un 94% de probabilidad de que la reunión del 9 de diciembre termine con una nueva subida de tasas. Adicionalmente, las probabilidades para la reunión del 27 de enero continúan superando el 64%, escenario que podría llevar la tasa de referencia desde el actual 4,00% hacia niveles cercanos al 4,50% durante los primeros meses de 2027. En términos generales, el mercado continúa inclinándose por un nuevo ciclo de incrementos de tasas relativamente consistente para la economía estadounidense.
Fuente: CMEGROUP
Todo esto resulta importante porque un entorno de tasas de interés más altas puede aumentar las preocupaciones alrededor de la estabilidad del mercado accionario. Tasas más elevadas suelen incrementar el costo del endeudamiento, afectar el comportamiento del consumo y limitar los márgenes de crecimiento de las compañías que conforman índices como el S&P 500. Además, este entorno también puede aumentar el atractivo relativo de mercados considerados más estables, como el dólar estadounidense y el mercado de bonos, situación que podría reducir el interés por activos de mayor riesgo.
A esta dinámica se suma otro factor relevante y son las dudas que persisten sobre el ritmo de gasto de las principales compañías estadounidenses. Actualmente muchas empresas continúan invirtiendo miles de millones de dólares en centros de datos, infraestructura tecnológica y desarrollo de inteligencia artificial, pero todavía no existe total claridad sobre cuándo estos elevados niveles de inversión podrán traducirse en ingresos consistentes y sostenibles.
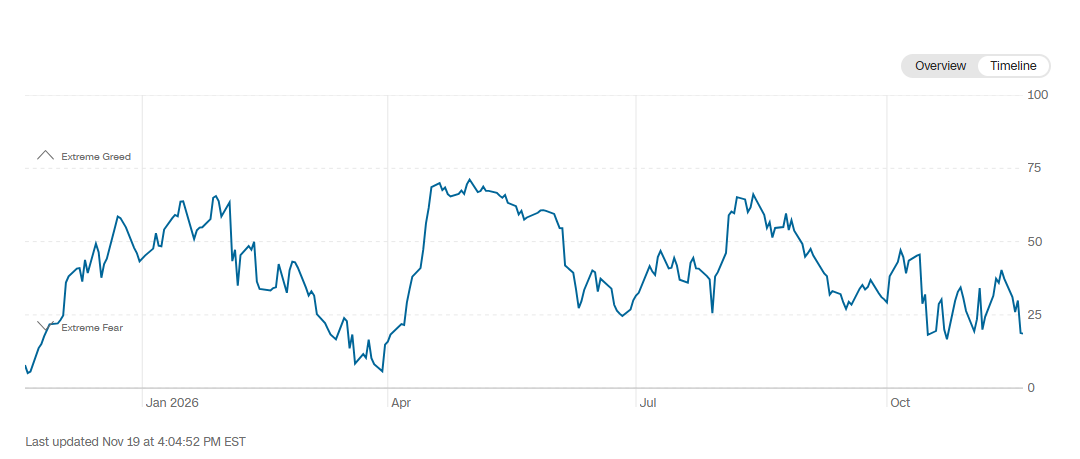
Esta combinación de factores parece estar creando un entorno de incertidumbre que continúa afectando la confianza del mercado accionario. De hecho, esto también se refleja en el comportamiento del índice de Miedo y Codicia, que ha vuelto a caer por debajo de los 20 puntos, regresando nuevamente a territorio de "miedo extremo". Este comportamiento muestra que la demanda por activos de riesgo como las acciones continúa siendo sensible a las preocupaciones relacionadas con el gasto corporativo y con la posibilidad de una Reserva Federal cada vez más agresiva.
Fuente: CNN
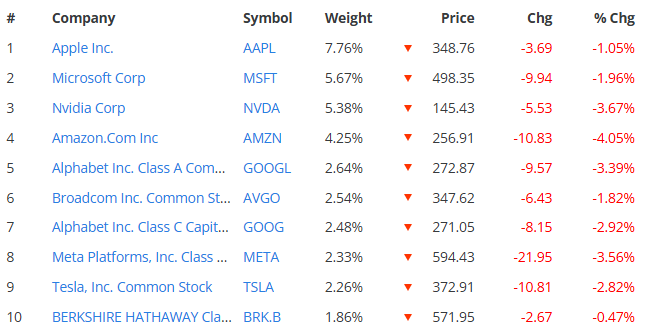
La falta de confianza también comienza a reflejarse en los principales componentes del S&P 500. Durante la jornada, ninguna de las diez compañías con mayor peso dentro del índice logró registrar ganancias, manteniéndose todas en terreno negativo. Empresas como Amazon llegaron a caer cerca del 4,0%, incluso después de la salida a bolsa de Anthropic, compañía en la que mantiene una participación importante. La debilidad, sin embargo, no ha sido exclusiva de una sola empresa. Compañías como Nvidia registraron caídas cercanas al 3,6% y Alphabet (Google) pérdidas cercanas al 3,4%, reflejando un deterioro generalizado de la confianza alrededor del mercado.
Lo importante es que esta dinámica ya no parece concentrarse en una sola industria o compañía en particular. La debilidad se está observando de manera relativamente homogénea entre distintos sectores del mercado, algo que resalta que la falta de demanda comienza a afectar al mercado accionario estadounidense en su conjunto.
Fuente: Slickcharts
Con todo esto en cuenta, parece que las preocupaciones sobre el ritmo de gasto corporativo y las expectativas de una Reserva Federal más agresiva continúan siendo los principales factores detrás de la pérdida de confianza observada en el S&P 500. Mientras ambas dinámicas permanezcan vigentes, es posible que el entorno de incertidumbre continúe siendo relevante para el mercado y que el sesgo vendedor siga destacándose dentro de las oscilaciones del SPX durante las próximas jornadas de negociación.
Pronóstico técnico del S&P 500
Fuente: StoneX, Tradingview
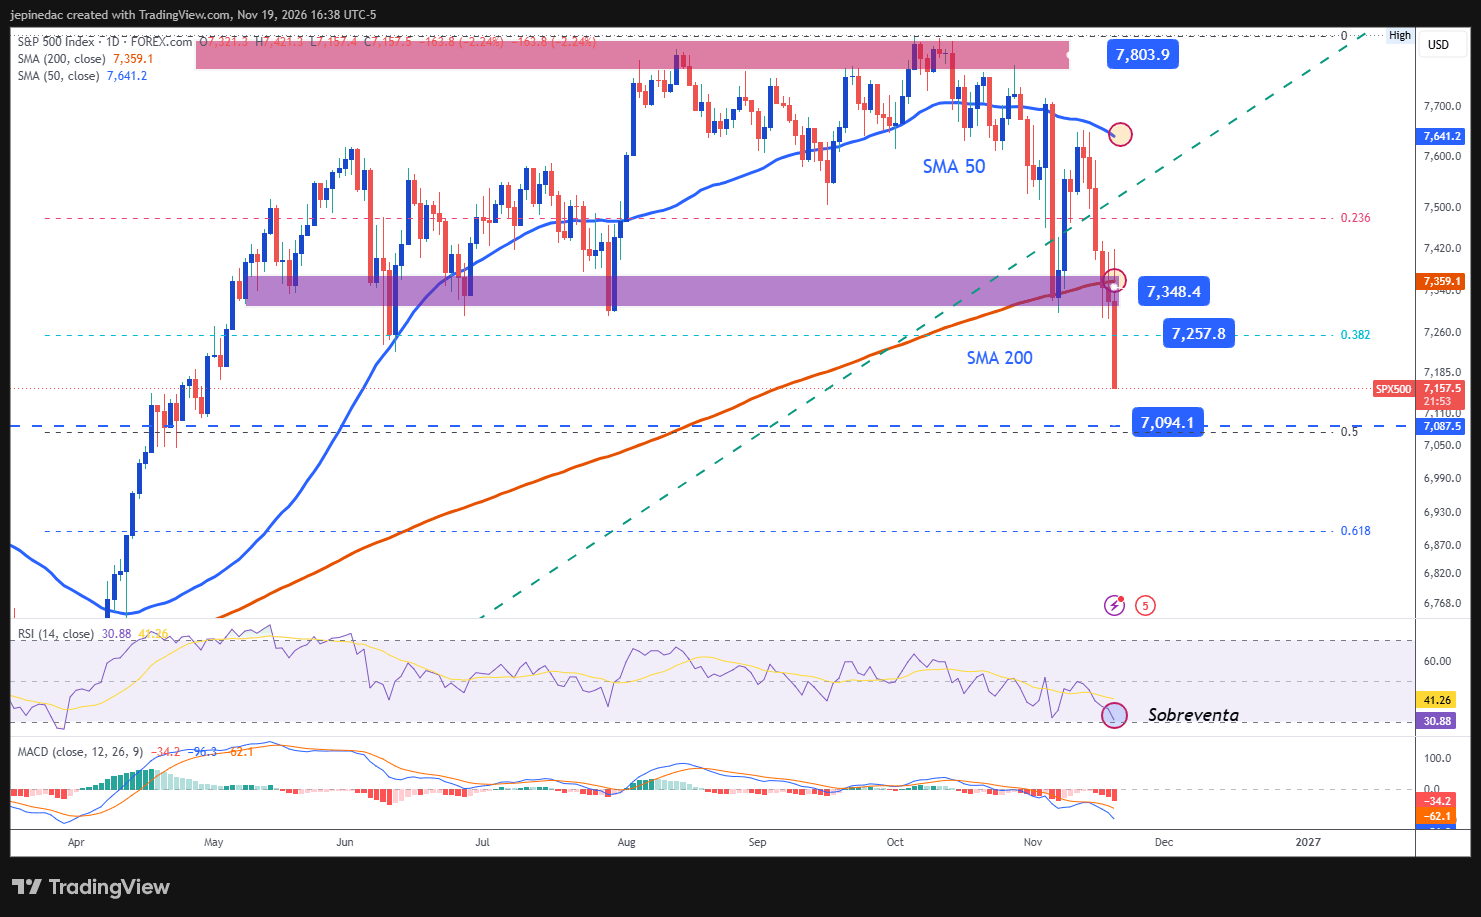
- Movimiento bajista se vuelve cada vez más relevante: Hasta hace algunas semanas el SPX intentaba sostenerse dentro de un rango de lateralidad relativamente consistente. Sin embargo, poco a poco se ha vuelto más evidente el dominio de la presión vendedora, incluso con movimientos por debajo de la media móvil simple de 200 periodos, referencia que suele representar un cambio importante en la estructura de fuerza del mercado. A medida que el precio continúe acercándose a barreras bajistas relevantes, podría comenzar a ganar relevancia una potencial línea de tendencia bajista más consistente durante las próximas semanas de negociación.
- MACD: El histograma del MACD continúa profundizando sus movimientos por debajo de la línea de neutralidad de 0, reflejando una dinámica bajista cada vez más relevante dentro del comportamiento de las medias móviles de corto plazo. Mientras esta lectura permanezca vigente, el sesgo vendedor podría seguir ganando protagonismo.
- RSI: Una situación similar puede observarse en el RSI, cuya línea se desarrolla por debajo del nivel de neutralidad de 50, reflejando el dominio de los impulsos vendedores durante las últimas jornadas. Sin embargo, la magnitud de la caída también está acercando al indicador hacia la zona de sobreventa marcada por el nivel de 30, situación que podría advertir sobre un eventual exceso de presión bajista y abrir espacio para correcciones alcistas de corto plazo durante las siguientes jornadas.
Niveles clave:
- 7 350 puntos – Resistencia relevante: Nivel que coincide con importantes zonas de retroceso observadas semanas atrás y que actualmente también se alinea con la media móvil simple de 200 periodos. Oscilaciones del precio que logren superar nuevamente esta referencia podrían comenzar a poner en duda la debilidad reciente del SPX y abrir espacio para una dinámica de mayor indecisión, incluso favoreciendo la formación de un rango de lateralidad durante las próximas semanas.
- 7 250 puntos – Barrera cercana: Zona que coincide con el nivel de 38,2% de Fibonacci y que podría actuar como una referencia relevante ante la posible formación de correcciones alcistas de corto plazo.
- 7 090 puntos – Soporte clave: Nivel que corresponde a mínimos no observados desde abril y mayo del presente año y que actualmente representa la barrera bajista más importante del gráfico. Oscilaciones del precio cada vez más cercanas a esta referencia podrían continuar resaltando el dominio del sesgo vendedor. Además, si la presión bajista logra mantenerse de forma consistente alrededor de este nivel, podría comenzar a ganar relevancia una potencial línea de tendencia bajista más agresiva que eventualmente podría convertirse en la estructura técnica dominante durante las próximas semanas de negociación.
Escrito por Julian Pineda, CFA, CMT – Analista de Mercados
Síguelo en: @julianpineda25