円見通し:ドル円上昇、介入ゾーンに接近
ドル/円は、介入リスクが高まり始める主要なレジスタンスゾーンに近づいている。次の動きが極めて重要となる可能性がある。

円の為替介入は常に混乱を招いており、ソーシャルメディア上での広範な責任転嫁が事態をさらに不透明にしている。しかし、何が重要で、なぜ重要なのかを考察するうえで、推測することと憶測そのものの間には明確な違いがある。
2026年1月28日 午後17:36

タイトルが見つかりません
先週終盤のドル/円相場は連鎖的な売り注文が殺到し、今週に入りその動きがさらに拡大している。ソーシャルメディアでは介入疑惑が瞬く間に拡散し、多くの市場関係者がこれをほぼ既定事実と受け止めているようだ。ただし、確からしさに疑念は残ることを指摘しておきたい。そして恐らくより重要なのは、この議論を適切に整理することだ。介入が要因だったかどうかを、確かな証拠もなく延々と議論することは、最も重要なこと、つまり次の動きを見極めるための判断を曇らせてしまう。
今週の幕開けとして、高市早苗首相は特定の市場の動向についてコメントはしないと述べた。こうした事態が起こった際の日本の政策当局者の対応としては、決して不自然ではない。財務省の発表を確認するまでは、介入だったかどうかを正当に判断することは難しい。
筆者は先週のドル売りの一週間前にこの話題に触れ、スコット・ベッセント米国財務長官と片山さつき財務大臣との重要な会話を取り上げた。片山大臣は、自身もベッセント長官も通貨の「一方的な」動きは好ましくないと考えていると述べたが、これは理にかなっている。米国はかねてよりドル安を推進しており、昨年10 月に高市氏が首相に指名された後に始まった円安は、日本のインフレ期待や日本国債利回りに問題をもたらすと思われた。
介入の脅威は現実味を帯びており、長期的には、先週の出来事がより重要になる可能性がある。具体的には、片山財務大臣がスコット・ベッセント財務長官と会談し、両者に共通の認識があることに言及した点だ。両者はドル/円の軟化を望んでいると広く解釈されている。それ以来、ドル/円では、以前のレジスタンスが何度かサポートラインとして機能しているが、そのたびに高値は切り下がっている。
この一連の流れは重要である。なぜなら、先週の事態につながった価格変動の要素が含まれており、これが実際の介入が行われたかどうかを疑問視するさらなる理由だからだ。
さらに、それに関連して注目すべきは、日銀会合前後から先週の取引終了にかけてのドル/円相場の動きである。
日銀が追加利上げの可能性を示唆した際、同通貨ペアは弱含みで反応したが、その後やや回復した。しかし米国市場の寄り付き後、PCE(個人消費支出)コア価格指数の発表を機に急速に下げ始め、売り圧力は引けにかけて強まり、翌週の週明けまで継続した。

現時点で、最初の火種や動きの加速が介入によるものかどうかは、さほど重要ではない。重要なのは、ここから何が起こるか、つまり、長期の強気派(ロング勢)が反発を利用してロングポジションを徐々に解消するか否かどうかである。これが円買いドル売りを加速させ、キャリートレードの解消が拡大する可能性がある。
値動きにおいてポジション状況が引き続き、最も重要な要素である理由は、買い手が買い注文を執行せず需要を創出しない限り、最も強気な材料があったとしても価格を押し上げられないからだ。仮に市場が過剰なロングポジションを抱える状況に陥った場合、たとえしっかりとしたファンダメンタルズ環境がそれを支えていても、そのトレンドが急転換する可能性がある。
これが2022年と2023年における第4四半期の売り圧力の背景だ。当時キャリートレードは全盛期だったが、2022年に政府・日銀は150.00防衛のため円買い介入を実施した。翌2023年、強気派は過去の高値151.95を再び試すことすら敢えてしなかった。そして2024年、米国経済のファンダメンタルズが堅調に推移する中、買い手はついに上昇突破の勢いを得た。少なくとも一部は、過去の高値を上回る水準に設定されていたショートポジションのストップ注文が引き金となった。
その後160.00まで上昇したが、政府・日銀が介入により2度にわたり防衛した。最初の介入では約1週間の調整局面が訪れたにとどまったが、2度目の介入ははるかに影響が大きかった。連鎖反応を引き起こし、最終的に株式市場で世界的なデレバレッジング(手仕舞い)を誘発した。
直近では、このような過去の事例と類似した要因が複合的に作用した。今週初めに高市財務相が再び同様の発言をしたことで、価格は160.00に極めて接近し、介入の憶測が広まった。そして先週金曜、日銀が追加利上げを示唆し、米国では比較的穏やかなインフレが観測されたことで、ファンダメンタルズの変化が手がかり材料となった。これがドル売りを誘発し、間もなくポジション解消の動きへと発展した。
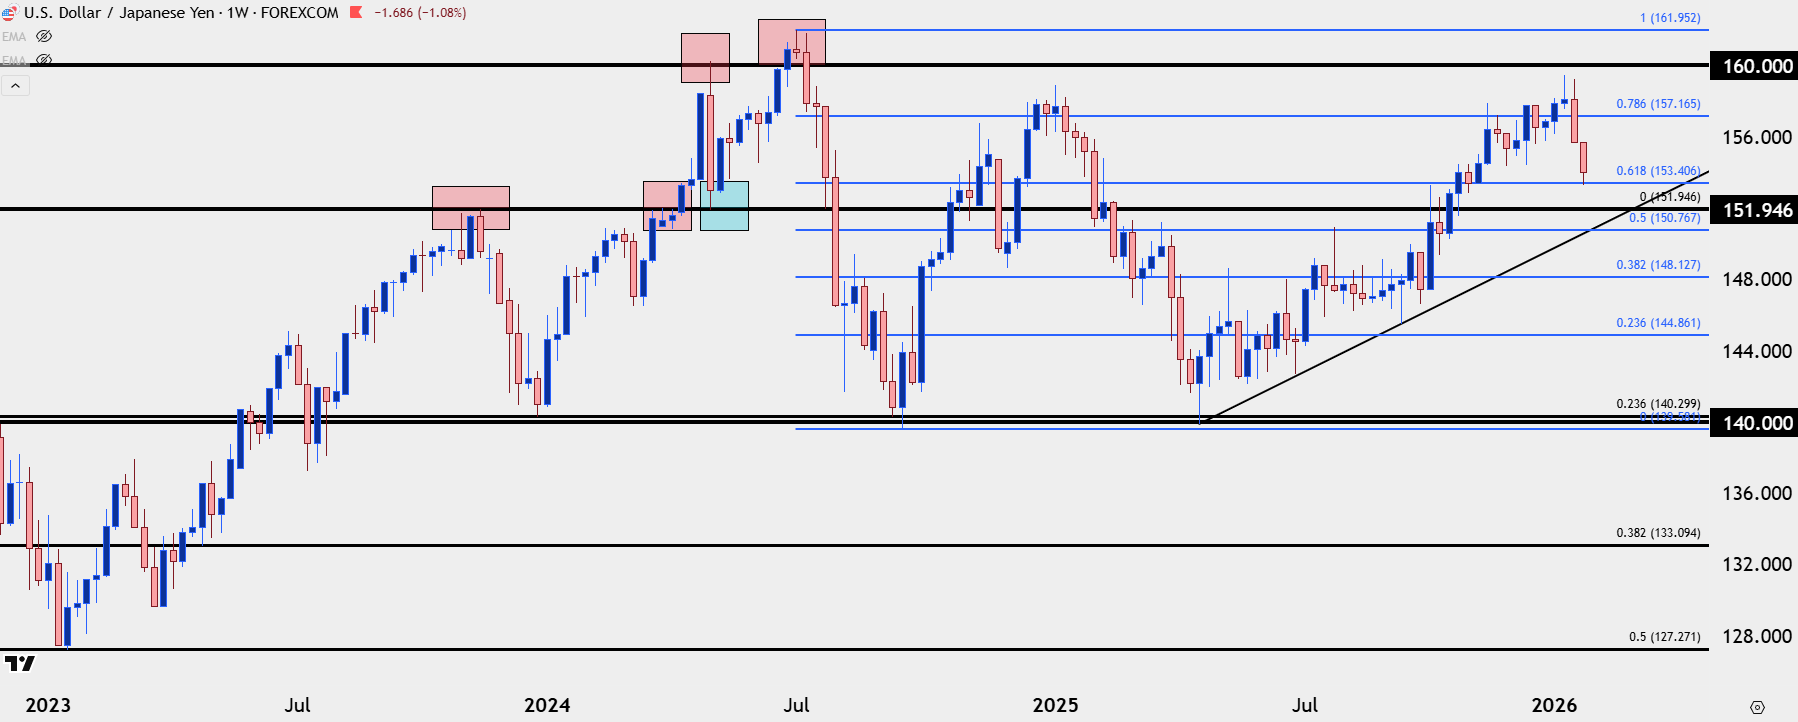
価格が理論上の防衛ラインである160.00に接近するにつれ、新規のロングポジションのリスク・リワード比率は数カ月前とは大きく変化していた。この通貨ペアでロングポジションを保有し、トランプ大統領がドル安を煽り続ける中、政府・日銀による利上げの可能性に続き、「介入をほのめかす」見出しを目にしたなら、ポジションの利益確定が理にかない始めてくる。
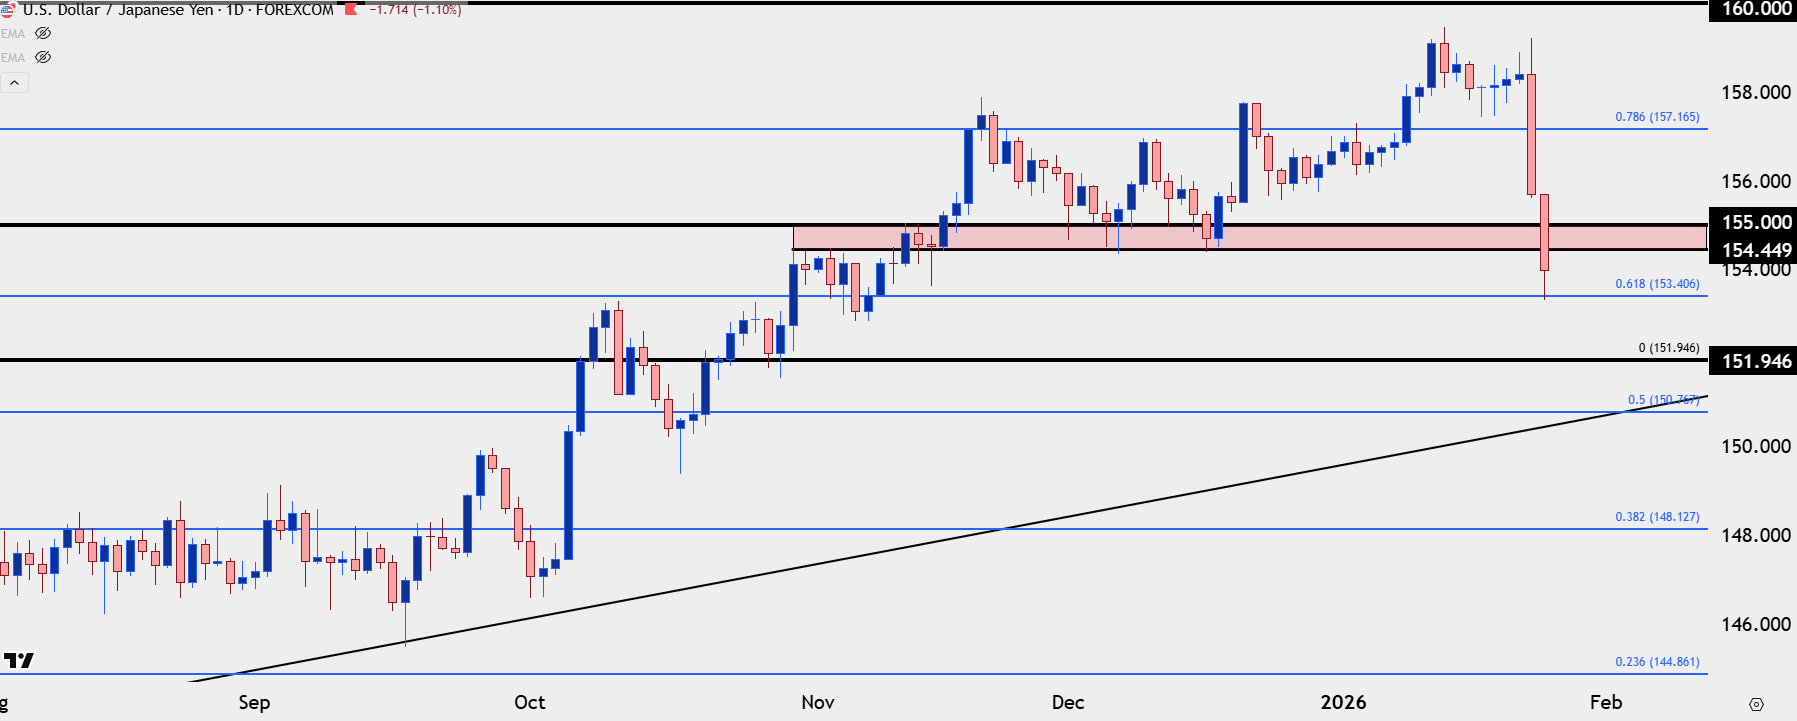
しかし現在、価格が押し戻されている状況で、強気派がこの動きを利用して再びロングポジションを積み増すかどうかが大きな焦点だ。160.00レベルまでかなりの距離があるためである。これまでのところ、価格は153.41という自然な水準で持ちこたえている。これは2024年の下落(ドル/円における前回のキャリー取引解消局面)のリトレースメント61.8%の水準だ。そして直近の上方には、154.45-155.00という別の重要ポイントが控えている。この水準は昨年12月、日銀が前回利上げした時期にレジスタンスからサポートに転じたエリアだ。
これが重要なのは、ヘッジ目的であれロングポジションであれ、ドルのロングを保有している場合、155.00まで反発した際に、さらなる売りが広がる懸念からポジションを一部決済する好機と見なすことが、この通貨ペアのポジション構成における決定的な要因となるからだ。あるいは逆に、反発を目にした際にドルが短期的に売られ過ぎ状態にあることや日足ベースでRSI(相対力指数)が売られ過ぎ圏に接近している状況を踏まえ、160.00という重要なラインからまだ距離があることを考慮して、ここでドル/円を買い増しまたは新規ロングポジションを構築する好機と判断する場合も、この通貨ペアにおけるポジション調整主導の資金フローの可能性を示唆している。
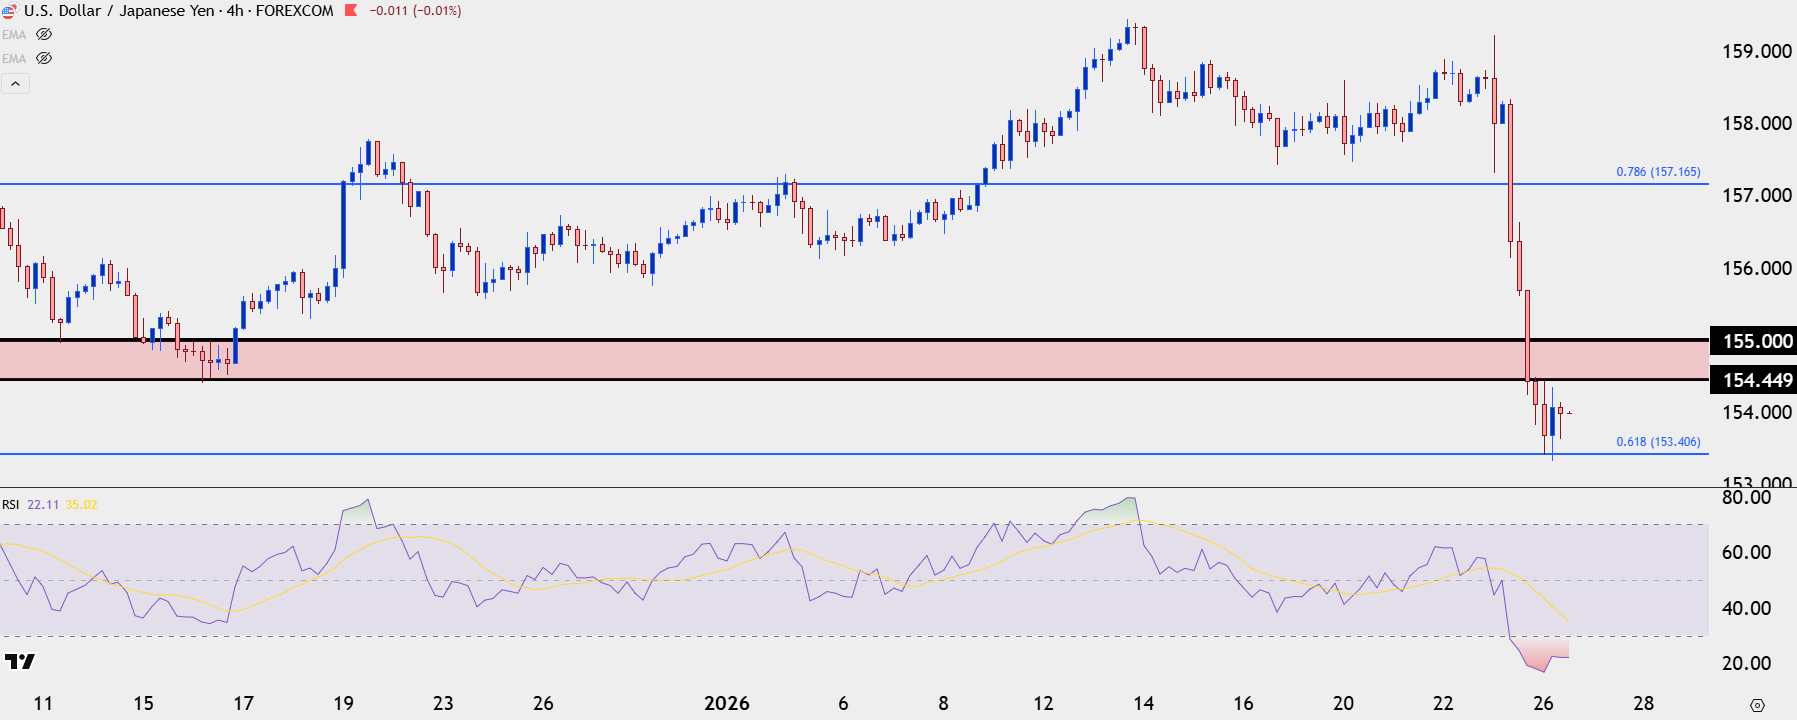
4時間足チャートで価格は現在、大幅な売られ過ぎ圏内にある。これが下落継続を排除するものではないものの、さらに下値を追う際には警戒が必要であることを示唆している。新たな売りポジションを構築する場合、上方のゾーンにあるレジスタンスで上値が抑えられることが少なくとも条件となり得る。このシナリオでは、次の主要な下値目標は2022年と2023年の高値であった151.95のスイング高値となる。この水準は、2024年に160.00での最初の介入後、サポートとして機能した。
しかし一方で、キャリー取引は依然としてロング側に偏っており、先週の高値から500ピップス以上も離れているため、魅力的な反発シナリオが形成される可能性は否定できない。155.00を上回る買い意欲が見られれば、より広範な回復となる可能性がある。ただし、価格が160.00付近に再接近した場合、買い手側が再び警戒する可能性が高い。
グローバル経済において、根本的な市場のテーマや相場の流れを構築する可能性のある主要なイベントや指標とは? 毎週更新される経済指標カレンダーで世界の主要イベントを確認できます。
(1月27日付記事「USD/JPY Breaks Down – Was it Intervention? What Comes Next?」、FOREX.comシニアマーケット・アナリストのJames Stanley著)
ドル/円は、介入リスクが高まり始める主要なレジスタンスゾーンに近づいている。次の動きが極めて重要となる可能性がある。
FOMC議事要旨がタカ派的な内容と受け止められたことを受け、米ドルが上昇している。米ドル/円を押し上げるとともに、ユーロ/米ドル、豪ドル/米ドル、ニュージーランドドル/米ドルに売り圧力がかかっている。このドル反発は持続可能なのか?

来週の日銀による利上げは市場に織り込まれている。より大きな問題は、日銀が債券市場を救うか、それとも円を救うか、どちらを選択するかという点だ。