日経平均が上昇、円安も一部銘柄の支援材料に
日経平均株価は10月の取引開始とともに大きく上昇した。足元の円安が一部の輸出関連銘柄の支援材料となった可能性があるほか、テクニカル面では上昇モメンタムの強まりがみられる。ただし、急上昇後は短期的な価格調整にも注意が必要だ。

数カ月ぶりに、ドル/円が単純な「押し目買い」の取引ではなくなっているようだ。介入リスク、過度なポジションの積み上がり、そして弱気なテクニカルシグナルの出現が、ドル/円市場の様相を一変させている。
2026年7月6日 午後14:53
タイトルが見つかりません
• 政府・ 日銀の介入懸念が再浮上
• 円ポジションの過度な拡大がスクイーズリスクを高めている
• FRB当局者の発言とFOMC議事要旨が焦点となる
• 弱気なテクニカルシグナルが「押し目買い」の心理に歯止めをかける
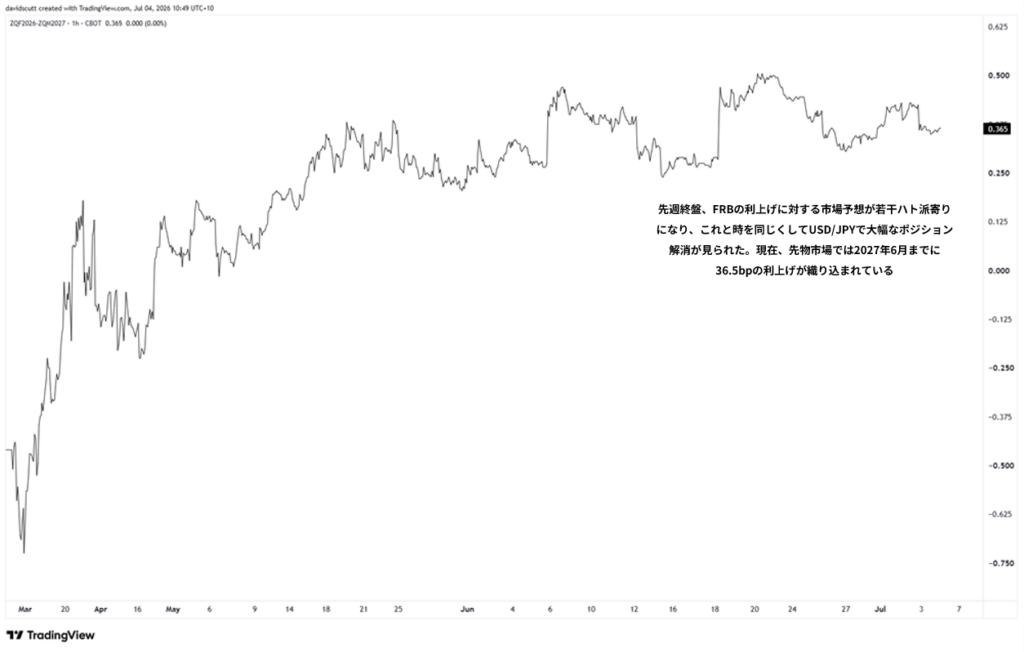
先週木曜のドル/円(USD/JPY)の急落を受け、日銀が財務省に代わって市場に介入したのではという憶測が再燃した。それが事実だったかどうかは依然として不明だが、この動きは、日本当局が投機筋の不意を突こうとしている可能性を示唆するロイターのタイミングの良い報道、過度に張り詰めた円ショートポジション、米雇用統計発表と独立記念日の連休を控えた流動性の低下、そしてわずか数時間前にケビン・ウォーシュ米連邦準備制度理事会(FRB)議長がややタカ派色を弱めた発言をしたことなど、他の要因が複合的に作用した結果である可能性は十分にある。
その引き金となった要因が何であれ、投機的なポジションの拡大、弱気なテクニカルシグナル、そして依然としてくすぶる介入リスクが相まって、今週の市場は緊張感に包まれている。
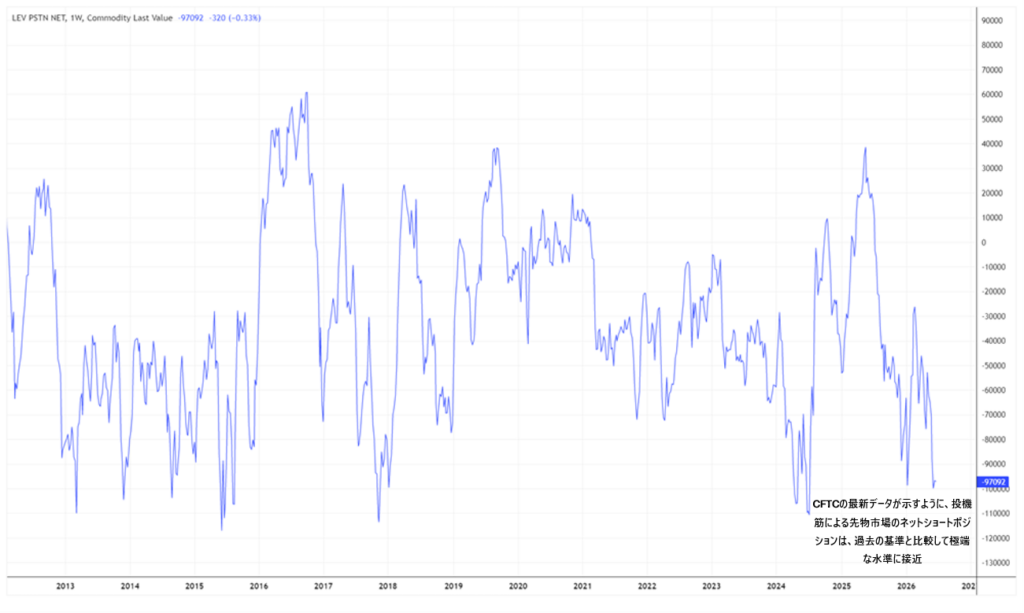
ドル/円が神経質な展開となっている理由を説明するうえで、市場のポジション状況が参考になる。先物のポジションは、広範な為替市場の一部に過ぎないが、投機的なセンチメントを測る有用な指標となる。現在、円売りポジションは極端な水準に近づいており、スクイーズを引き起こし得る何らかの要因が生じた場合、市場が過大な反応を示すリスクが高まっていることを示唆している。 さらなる介入のリスクを軽視すべきではないものの、今年初めの事例から判断すると、介入はドル/円の上昇を鈍らせる程度にとどまる可能性が高い。下落が持続するためには、投資家に円売りを促すような、基礎的なファンダメンタルズの有意な変化が依然として必要となるだろう。
介入リスクが高まる中、今週の注目点は、今後発表される経済指標や中央銀行のメッセージが、根本的なマクロ経済情勢に何らかの変化をもたらすかどうかに再び移っている。
米国経済指標の発表は今週、それほど多くない。米供給管理協会(ISM)が6日に発表する非製造業(サービス業)購買担当者景気指数(PMI)が注目を集めるだろう。特に、先週発表された製造業PMIで急激な減速が見られたことを踏まえると、支払価格指数への関心が高いと見られる。しかし、これは景況感調査であるため、これだけで広範な見通しを大きく変えることは難しいかもしれない。
焦点となるのは、FRBのクリストファー・ウォーラー理事とニューヨーク連銀のジョン・ウィリアムズ総裁の発言だろう。両者とも米連邦公開市場委員会(FOMC)内で影響力のある人物として知られており、6月の雇用統計、最近のエネルギー価格の下落、そしてシントラでのケビン・ウォーシュ氏の発言を受けて、同委員会がどのように考えているかを探るには、両者の発言は注目に値する。
明確なガイダンスが示される可能性は低いものの、委員会の中心と見なされるメンバーが、変化し続けるマクロ経済情勢をどのように評価しているかに関する手がかりは、今週予定されている市場への影響が限定的となり得る経済指標よりも、ドル/円にとってはるかに大きな意味を持つ可能性がある。
6月のFOMC議事要旨も、市場の変動を引き起こす可能性のある材料として注目されている。過去を振り返ると、議事要旨が市場に持続的な反応をもたらすことはめったになかったが、今回はケビン・ウォーシュ氏がFRB議長として初めて出席した会合に関するものであるため、状況が異なる可能性がある。政策当局者が、労働市場の動向とインフレリスクをどのように天秤にかけているか、また、政策を引き締めるか、あるいは据え置きを続けるかを判断する上でどのような材料を必要としているかについての手がかりが示されれば、市場はそれを注視することになるだろう。
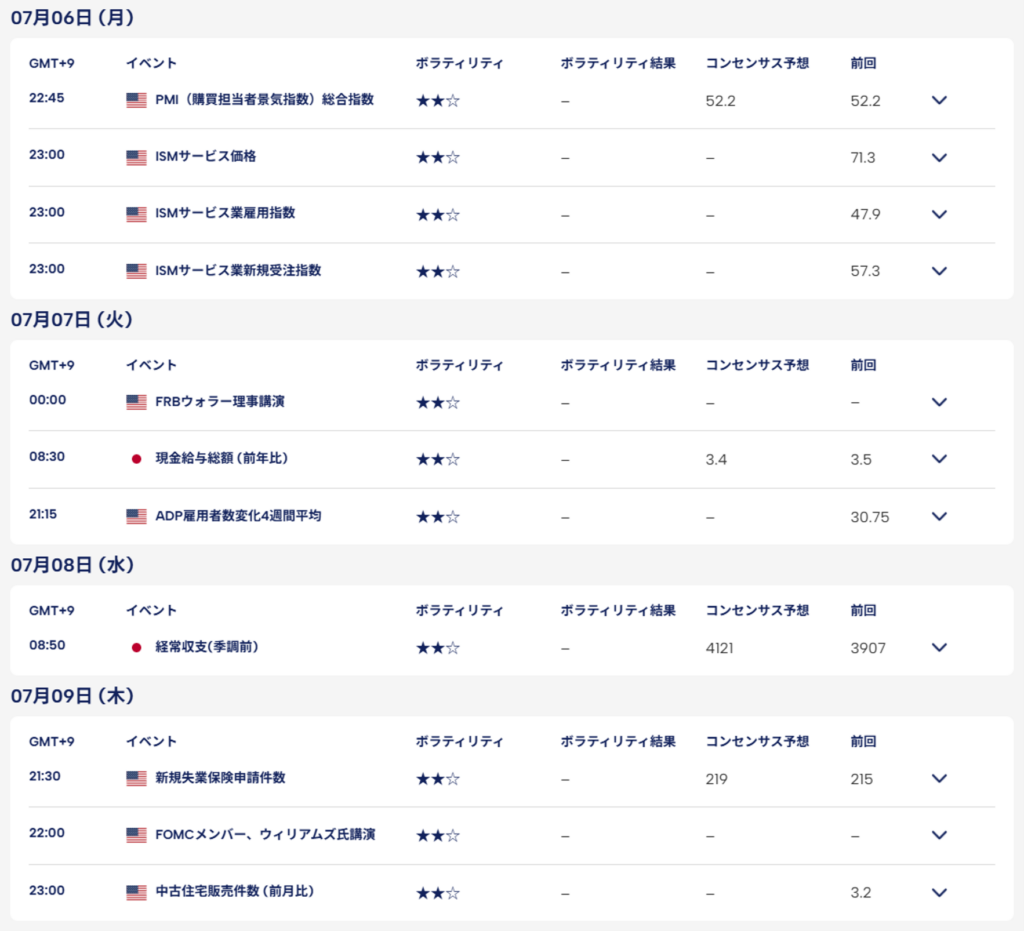
日本の経済カレンダーにもイベントリスクが潜んでおり、7日に発表される現金給与総額や全世帯家計調査消費支出は、日銀のタカ派的な市場予想を改めて評価することになるかもしれない。ここ数カ月で実質賃金の伸びはようやくプラスに転じたが、今年後半のさらなる利上げの可能性を維持するためには、この傾向が継続する必要があるだろう。家計支出は日本の経済の半分以上を占めており、同様に重要である。また、需要の拡大、賃金上昇の加速、インフレ率の上昇という好循環を生み出すという日銀の長年の目標を達成するには、堅調な消費は引き続き、中心的な要素である。
また7日には30年物国債の入札が行われる。先週、30年債・40年債を中心とする超長期国債で再び売り圧力が強まっただけに注目されている。一方、債券市場は依然として、金融政策が緩すぎるとのシグナルを発しているようだ。日銀が実質政策金利をプラス圏に引き上げない限り、円と日本の長期債ゾーンの両方に圧力がかかり続ける可能性が高い。
10日に発表される米生産者物価指数(PPI)の報告で、今週の経済指標発表は締めくくられる。工場出荷価格は依然として年率6%超のペースで上昇しており、これは以前のエネルギー価格の急騰に加え、円安によるコスト転嫁が反映されている。今年中に日銀が追加利上げを行う可能性を残しておくためには、今後もインフレ圧力を維持する必要があるだろう。もしインフレ圧力が急激に鈍化すれば、当然ながら消費者物価についても同様の展開になるのではという疑問が生じるだろう。
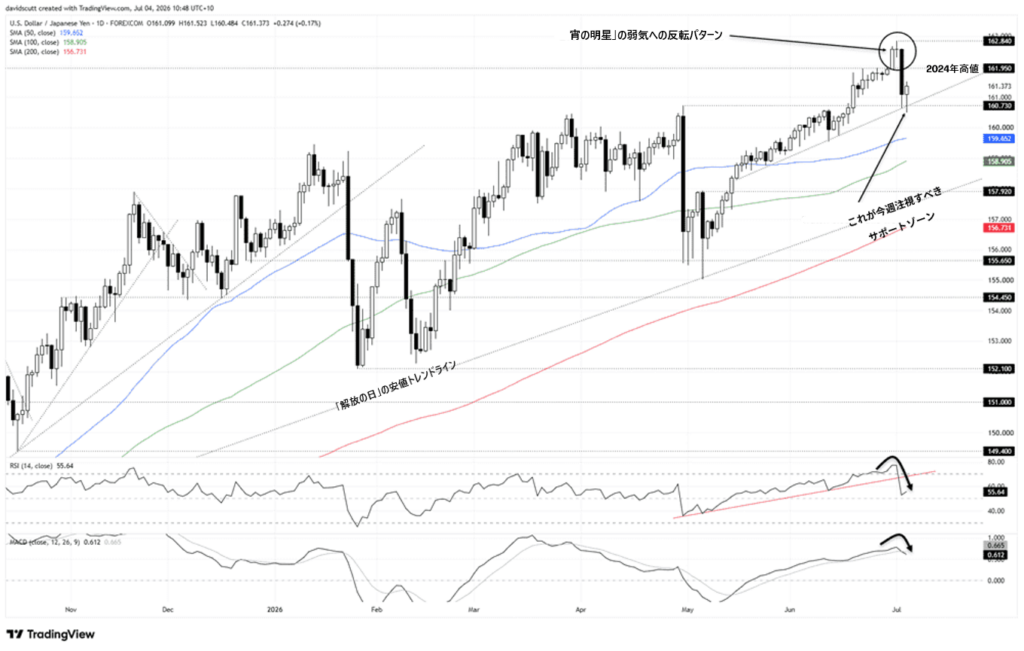
数カ月ぶりにテクニカル面からは、ドル/円(USD/JPY)はもはや強気派に圧倒的に有利な状態ではなくなった。先週木曜に162.84という数十年ぶりの高値から「宵の明星」という反転パターンが形成されたことは、下落リスクが高まり始めている可能性を示唆している。この見解は、モメンタム指標によっても裏付けられている。14期間相対力指数(RSI)は、4月下旬から続いていた上昇トレンドラインを割り込んだものの、依然として中立水準である50を上回っている。MACD(移動平均収束拡散手法)もシグナルラインを下回ったが、プラス圏にとどまっている。少なくとも、これら両指標は、数カ月間続いていた強い上昇モメンタムが急激に弱まったことを示唆している。
こうした兆候にもかかわらず、先週後半、ドル/円は重要なテクニカル水準を引き続き維持した。価格は、4月下旬に記録した2026年の高値である160.73で、ほぼ正確にサポートを見つけ、先週木曜に反発した。先週金曜に買い手が同水準付近から再び参入したが、160.73は5月中旬から続いている上昇トレンドラインとも一致している。そのため、今週注視すべき主要な下値水準は同水準周辺となる。この水準を割り込んだ場合、注目は50日および100日移動平均線に移り、その後、前回の介入局面後の5月に確立されたブレイクアウト水準である157.92が視野に入ることになる。
先週金曜の反発が継続すれば、2024年の高値である161.95が最初のレジスタンスとなり、その後、数十年ぶりの高値である162.84に注目が集まることになる。全体的な上昇トレンドは維持されているが、数カ月ぶりにテクニカル面では「押し目買い」を強く示唆する状況ではなくなっている。
グローバル経済において、根本的な市場のテーマや相場の流れを構築する可能性のある主要なイベントや指標とは? 毎週更新される経済指標カレンダーで世界の主要イベントを確認できます。
(7月4日付記事「Japanese yen weekly outlook: BOJ intervention threat leaves USD/JPY on edge」、FOREX.comのマーケット・アナリストDavid Scutt著)
日経平均株価は10月の取引開始とともに大きく上昇した。足元の円安が一部の輸出関連銘柄の支援材料となった可能性があるほか、テクニカル面では上昇モメンタムの強まりがみられる。ただし、急上昇後は短期的な価格調整にも注意が必要だ。

米雇用統計発表を前にドルが堅調に推移する中、ドル/円は重要な158円台のレジスタンスに接近している。短期的な方向性を左右する材料として、市場は地政学リスクとリスク感度を注視している。
ドル/円は、介入リスクが高まり始める主要なレジスタンスゾーンに近づいている。次の動きが極めて重要となる可能性がある。