{{ item.post_title }}
2025年4月24日 午前09:21
タイトルが見つかりません
23日の日経平均株価は大きく反発。前日比+648.03円、+1.89%となる34,868.63円で大引け。
米国のベッセント財務長官の米中貿易摩擦に関する楽観的な発言や、トランプ大統領の「パウエルFRB議長を解任させる意図は全くない」との発言を受け日経平均株価は米国株に連れ高となり、前日の終値より567円高い34,788円で寄り付き。寄り付き直後は上昇し、当日の高値である35,142円を記録。しかしこのレベルでは売りが優勢で同指数は下落、当日の安値である34,682円を記録した後、34,811円で前場クローズ。
後場は34,861円で寄り付き。動意に欠ける展開で同水準での推移が続き34,869円で大引けとなった。当日は、ザラ場はほぼ横ばいで推移し、時間外上昇のリードを保つ形となった。
セクター別では、電気機器(含む半導体)が前日比で大きく上昇。続いて化学、小売業、通信などが上昇。個別の大型株では、ソニーが+5.68%、トヨタ自動車が+5.00%、日立が+4.61%と大幅に上昇。一方で中外製薬が▲1.43%と軟調に推移した。
中国の株価指数は、上海総合が▲0.10%、CSI300が+0.08%と推移。香港のハンセン指数は+2.37%と大幅に上昇した。
なお日経平均株価CFDは今朝7:00頃に35,287円で取引されており、本日の東京株式市場は前日の終値から上窓をあけて寄り付きそうな状況となっている。
23日の米国株式市場は主要三指数が大きく続伸。
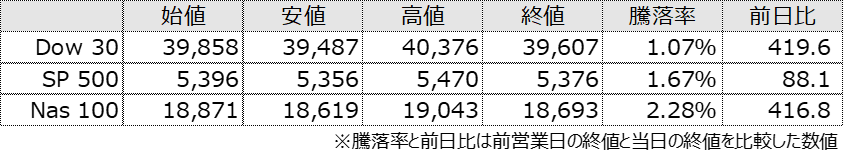
米国のトランプ大統領が「パウエルFRB議長を解任させる意図は全くない」と発言したことで市場の米政権に対する不安感が薄れSP500は時間外で大きく上昇、前日の終値より108ドル高い5,396ドルで寄り付き。寄り付き後は米国のベッセント財務長官が、「日米通商交渉において為替レートの具体的な目標は求めていない」「世界銀行やIMFと連携していく」と発言したことで市場に安心感が広がり当日の高値である5,470ドルを記録。しかし急ピッチの上昇の反動か次第に売りが優勢となりNY正午にかけて下落、当日の安値である5,356ドルを記録した。
NY午後は再び上昇し5,410ドルを超える水準まで回復したものの、上値は重く同指数は下落し5,376ドルでクローズとなった。
セクター別ではITが+2.92%、一般消費財が+2.76%、通信サービスが+2.25%と大幅に上昇。一方で生活必需品が▲0.42%、エネルギーが▲0.27%と軟調に推移した。個別の大型株では、テスラが+5.37%、ブロードコムが+4.32%、アマゾンが+4.28%、メタが+4.00%、エヌビディアが+3.86%と大きく上昇。一方でジョンソンエンドジョンソンが▲1.59%と軟調に推移した。
なお22:45に米国4月PMIが発表され、サービス業指数が事前予想を下回り51.4、製造業指数が事前予想を上回り50.7の結果となった。なお相場への影響は限定的となった。
同日、Wall Street Journalは「米国当局内部で対中関税の引き下げが検討されている」と報じた。当局関係者の1人は「中国に対する関税率は50%から65%になるだろう」と述べた模様。