{{ item.post_title }}
2025年5月1日 午前09:23
タイトルが見つかりません
30日の日経平均株価は続伸。前日比+205.39円、+0.57%となる36,045.38円で大引け。
前日の終値より107円高い35,947円で寄り付き。寄り付き後は上昇し、一時36,000円を突破。しかし36,000円台ではいったんは上値が押さえられ反落、9:30頃に当日の安値である35,793円を記録した。その後は35,800円から35,950円のレンジで推移し35,872円で前場クローズ。
後場は35,867円で寄り付いた後は、上値を追う展開となり午後3時過ぎに当日の高値である36,057円を記録、36,045円で大引けとなった。投資家心理が改善し、直近6営業日の米国の主要株価指数が堅調に推移していることもあり、同指数も上値を追う展開となった。
セクター別では、電気機器(含む半導体)、サービスが前日比で大きくプラス。一方で小売業が大きく下落した。個別の大型株では、ソニーが+7.13%、リクルートHDが+5.05%、第一三共が+3.73%と大きく上昇。一方で日立が▲6.11%、トヨタ自動車が▲2.06%、ファーストリテイリングが▲2.04%と大きく下落した。
中国の株価指数は、上海総合が▲0.23%、CSI300が▲0.12%、香港のハンセン指数は+0.51%とそれぞれ推移。
なお日経平均株価CFDは今朝7:00頃に36,236円で取引されており、本日の東京株式市場は前日の終値から上窓をあけて寄り付きそうな状況となっている。
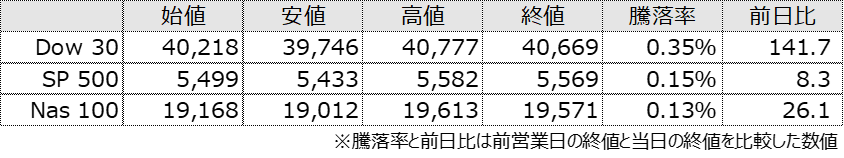
30日の米国株式市場は主要3株価指数がそれぞれ小幅に上昇。下落後に大きく反発した。
21:15に米国4月ADP雇用統計が発表され、前月比+6.2万人と事前予想を大きく下回る結果。さらに21:30に米国1-3月期GDP(速報値)が発表され、前期比年率▲0.3%とこちらも事前予想を下回る結果となった。
SP500は前述の重要経済指標の発表を受け時間外で下落、前日の終値より62ドル安い5,499ドルで寄り付き。寄り付き後も下落が続き当日の安値である5,433ドルを記録。しかし23:00に米国3月個人消費支出(PCEデフレーター)が発表され、総合指数が前年同月比+2.3%、食品とエネルギーを除くコア指数が前年同月比+2.6%と概ね予想通りの数値に落ち着くと、重要イベントを通過し同指数は反発、NY正午前に5,510ドルを超える水準まで回復した。
NY午後は5,520ドルを挟んでの推移が続いた後、引けにかけて一気に買いが優勢となり同指数は急上昇。当日の高値である5,582ドルを記録した後、小幅に下落し5,569ドルでクローズとなった。これでDow30は7日続伸となっており、投資家心理が改善している様子がうかがえる。
セクター別ではヘルスケアが+0.89%、工業が+0.80%と堅調に推移。一方でエネルギーが▲2.61%と大幅に下落した。個別の大型株では、イーライリリーが+1.55%、マスタ―カードが+1.55%と上昇。一方でテスラが▲3.38%、エクソンモービルが▲2.52%と大きく下落した。
なお引け後にマイクロソフトとメタの決算が発表され、それぞれ投資家の期待を上回り時間外で上昇している。
またブルームバーグによると米国とウクライナは、ウクライナの天然資源へのアクセスに関する協定に署名した模様。