{{ item.post_title }}
2025年6月26日 午前09:53
タイトルが見つかりません
25日の日経平均株価は続伸。前日比+151.51円、+0.39%となる38,942.07円で大引け。
東京株式市場オープン前に、6月16、17日開催分の日銀会合における主な意見が公開され、「物価がやや上振れているとはいえ、米国関税政策や中東情勢に伴う景気の下方リスクを勘案し、金融政策運営は現状維持が適当と考える」との記載が見られた。
日経平均株価は米国の主要株価指数に連れ高となり時間外で上昇、前日の終値より113円高い38,904円で寄り付き。寄り付き後は38,750円から38,900円のレンジで上下する展開。11時台に売りが優勢となり当日の安値である38,711円を記録した後、小幅に買い戻され38,753円で前場クローズ。
なお午前10時頃に田村日銀審議委員による金融経済懇談会でのあいさつが行われ、「物価上振れリスクが高まる場合には、たとえ不確実性が高い状況にあっても、果断に対応すべき場面もあり得る」と利上げに積極的な姿勢が見られた。
後場は38,779円で寄り付くと、買いが優勢となり緩やかに上昇。午後2時半頃に当日の高値である38,945円を記録した後、38,942円で大引けとなった。日銀の金融政策に対する思惑から一時的に値動きが荒くなる場面も見られたが、全体的に堅調な推移となった。
セクター別では、電気機器(含む半導体)が大きく上昇。通信、小売業、精密機器が小幅に下落。個別の大型株では任天堂が+3.65%、アドバンテストが+3.32%、東京エレクトロンが+3.26%と大幅に上昇。一方でソフトバンクグループが▲1.73%と軟調に推移した。
中国の株価指数は上海総合が+1.04%、CSI300が+1.44%、香港のハンセン指数が+1.23%と堅調に推移。イスラエルとイランの停戦を好感している様子。
なお日経平均株価CFDは今朝7:00頃に38,966円で取引されており、本日の東京株式市場は前日の終値と概ね同水準で寄り付きそうな状況となっている。
25日の米国株式市場はDow30が下落、Nas100が上昇、SP500が横ばいで推移。
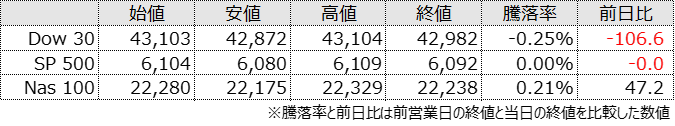
SP500は前日の終値より12ドル高い6,104ドルで寄り付き。寄り付き直後に当日の高値である6,109ドルを記録した後はじり安の展開が続き、NY正午前に6,090ドルを下回る場面も見られた。
NY午後は6,090ドルを挟んでの推移が続き、その中で当日の安値である6,080ドルを記録後、買いが優勢となり6,092ドルでクローズとなった。当日はパウエルFRB議長の上院向け議会証言が行われたものの、すでに前日の下院向け議会証言において同氏の意見が伝わっていたこともあり、市場参加者にとっては次の判断材料を待つ穏やかな時間帯となった。
当日はITが+1.18%と上昇。一方不動産が▲2.46%と大きく下落した。個別の大型株では、エヌビディアが+4.33%、グーグルが+2.34%と大幅に上昇。一方でテスラが▲3.79%と大きく下落した。
なおNasdaq100指数は22,238ドルでクローズしており、過去最高値を更新した。
同日、NATO加盟国はオランダで開かれた首脳会談で国防費をGDP比5%に引き上げる目標で合意した。
またFRBは銀行資本規制の緩和計画を発表した。今後、補完的レバレッジ比率(SLR)の変更案について採決を行う予定。