{{ item.post_title }}
2025年6月30日 午前10:00
タイトルが見つかりません
27日の日経平均株価は続伸。前日比+566.21円、+1.43%となる40,150.79円で大引け。
東京株式市場オープン前に日本6月東京都区部CPIが発表され、総合指数が前年同月比+3.1%、生鮮食品を除いたコア指数は前年同月比+3.1%と事前予想を下回る結果となった。
好調な米国の主要株価指数に連れ高となり日経平均株価は時間外で上昇、前日の終値より281円高い39,866円で寄り付き。寄り付き直後に当日の安値である39,847円を記録した後は上値を追う展開となり心理的節目である40,000円丁度を突破、40,227円で前場クローズ。
後場は40,162円で寄り付いた後に、当日の高値である40,268円を記録。しかしこのレベルでは利食い売りが優勢となり同指数は下落、40,151円で大引けとなった。当日は、中東リスクの後退と米国と諸外国の通商交渉進展期待が相まって堅調に推移した。
セクター別では、電気機器(含む半導体)が大きく上昇。小売業、通信、サービスも上昇し、それぞれ日経平均株価指数を押し上げた。個別の大型株ではディスコが+7.50%、日立が+4.52%、東京エレクトロンが+4.30%、リクルートHDが+4.17%と大幅に上昇。一方でアドバンテストが▲1.07%と軟調に推移した。
中国の株価指数は上海総合が▲0.70%、CSI300が▲0.61%、香港のハンセン指数が▲0.17%と軟調に推移。
なお日経平均株価CFDは今朝7:00頃に40,579円で取引されており、本日の東京株式市場は前日の終値から上窓を開けて寄り付きそうな状況となっている。
27日の米国株式市場は主要株価三指数が続伸。
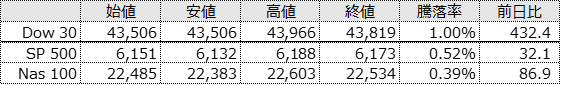
米国株式市場オープン前に、米国5月個人消費支出(PCEデフレーター)が発表され、総合指数が前年同月比+2.3%と事前予想と概ね一致、食品とエネルギーを除いたコア指数が前年同月比+2.7%と事前予想を上回る結果となった。
SP500は前日の終値より10ドル高い6,151ドルで寄り付き。寄り付き後は上値を追う展開となりNY正午過ぎに当日の高値である6,188ドルを記録。しかしこの水準では次第に利食い売りが優勢になった。
NY午後はトランプ大統領が自身のSNSで、カナダが米国テック企業に対しデジタルサービス税を導入することに言及し「カナダとの貿易に関するすべての議論を直ちに終了させる」と投稿したことを受け同指数は急落、午前4時頃に当日の安値である6,132ドルを記録。しかし引けにかけては大きく反発、終値ベースの過去最高値である6,173ドルでクローズとなった。当日は、地政学リスクの後退や、米国と諸外国の通商交渉進展期待により買いが優勢となった印象。
セクター別では一般消費財が+1.80%、通信サービスが+1.54%と上昇。一方ヘルスケアが▲0.17%と下落した。個別の大型株では、グーグルが+2.88%、アマゾンが+2.85%と大幅に上昇。一方でパランティアが▲9.37%と大きく下落した。地政学リスクの後退が意識された印象だが、ラッセル2000から、大型株で構成されるラッセル1000への組み込み変更による影響が大きかったとの指摘もある。
なおNASDAQ100は連日の最高値更新となった。
同日、米上院はトランプ大統領が提案する減税規模4兆5000億ドル(約650兆円)を含む税制・歳出関連法案の検討を開始するための動議を、賛成多数で可決したと報じられた。