


{{ item.post_title }}
2025年7月4日 午前09:40
タイトルが見つかりません
3日の日経平均株価は小幅に反発。前日比+23.42円、+0.06%となる39,785.90円で大引け。
前日の終値より35円高い39,797円で寄り付き。まずは売りが優勢となり当日の安値である39,668円を記録。その後は反発し午前10時台に当日の高値である39,866円を記録したものの、正午にかけて売られ39,733円で前場クローズ。方向感に欠ける展開が続いた。
なお午前10時台に高田日銀審議委員が三重県金融経済懇談会で「堅調な設備投資や賃上げ、価格転嫁の継続などの持続性が確認されていけば、もう一段のギアシフトが必要」「足もとは利上げの一旦休止局面であって一定期間の様子見の後、再びギアシフトを続けていく」と発言したが、相場への影響は限定的となった。
後場は小幅にギャップアップし39,761円で寄り付いた後はじり安の展開。特段反発することなく下落し39,672円まで下押したものの、クロージングオークションで反発し39,786円で大引けとなった。当日は、前日の米国株式市場の流れを受けて半導体関連株が大きく買われたが、後場にかけては米国雇用統計の発表を控えてポジション調整の動きに留まった印象。
セクター別では、電気機器(含む半導体)が大きく上昇。一方でサービス、通信、小売業は下落。個別の大型株ではルネサスエレクトロニクスが+4.79%、村田製作所が+2.64%、三井不動産が+1.96%と上昇。一方KONAMIが▲4.29%、第一三共が▲2.18%と大きく下落した。
中国の株価指数は上海総合が+0.18%、CSI300が+0.62%、香港ハンセン指数は▲0.63%とそれぞれ推移。
なお日経平均株価CFDは今朝7:00頃に40,100円で取引されており、本日の東京株式市場は前日の終値から上窓を開けて寄り付きそうな状況となっている。
3日の米国株式市場は主要株価三指数が堅調に推移。
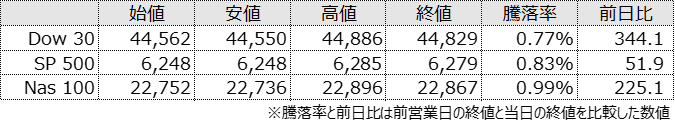
米国株式市場オープン前に米国6月雇用統計が発表され、非農業部門雇用者数が14.7万人、失業率は4.1%と事前予想よりはるかに強い結果。これを受け、全面リスクオンとなり米国株価指数、米長期金利、ドル円が急上昇。さらに同時刻に米国前週分新規失業保険申請件数も発表され23.3万件とこちらも強い結果となった。
雇用統計発表を受けSP500は大きく上昇、前日の終値より21ドル高い6,248ドルで寄り付き。さらに23:00に米国6月ISM非製造業景況指数が発表され、50.8と事前予想を上回る結果となり同指数は上昇。明日に独立記念日を控え取引時間が3時間短縮される中、上値を追う展開が続き取引終了直前に当日の高値である6,285ドルを記録した。その後、小幅に売られ6,279ドルでクローズ。当日は、経済指標(特に雇用統計)が好感され、リスクオンの雰囲気が広がった。
セクター別ではITが+1.29%、金融が+1.08%と上昇。個別の大型株では、オラクルが+3.19%、ブロードコムが+1.96%、アマゾンが+1.59%、マイクロソフトが+1.58%と堅調に推移した。
同日、米下院は3兆4000億ドル(約493兆円)規模の大型減税・歳出法案を可決した。設定していた7月4日の期限に間に合わせた形となる。















