


{{ item.post_title }}
2025年7月11日 午前09:36
タイトルが見つかりません
10日の日経平均株価は下落。前日比▲174.92円、▲0.44%となる39,646.36円で大引け。
東京株式市場オープン前に日本6月国内企業物価指数が発表され、前年同月比+2.9%と事前予想と概ね同じ結果となった。
日経平均株価は前日の終値より25円安い、当日の高値である39,796円で寄り付き。9時半頃にトランプ大統領が自身のSNSで「8月1日から銅に50%の関税を課す」と発表したことが嫌気されたか同指数はじり安の展開が続き、39,611円で前場クローズ。
後場は39,599円で寄り付くと、下落基調での推移となり14時台に当日の安値である39,531円を記録。取引終盤にかけては買いが優勢となり、39,646円で大引けとなった。当日は、米政権による銅関税の発表や外国為替市場で円高が進行したことを受けて、日経平均株価は軟調に推移した。
セクター別では電気機器(含む半導体)、小売業、サービス、化学が下落。一方で通信が上昇。個別の大型株では、任天堂が▲2.35%、ソニーが▲1.74%、東京エレクトロンが▲1.53%と軟調に推移。一方でディスコが+4.17%、アドバンテストが+2.41%と大幅に上昇した。
中国の株価指数は上海総合が+0.48%、CSI300が+0.47%、香港ハンセン指数は+0.57%と堅調に推移。
なお日経平均株価CFDは今朝7:00頃に39,690円で取引されており、本日の東京株式市場は前日の終値と概ね同水準で寄り付きそうな状況となっている。
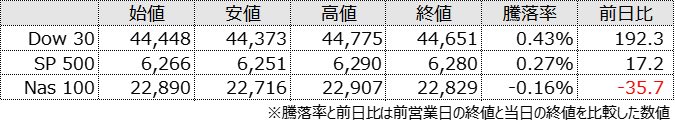
10日の米国株式市場はDow30、SP500が上昇、Nas100が小幅に下落。
米国株式市場オープン前に米国前週分新規失業保険申請件数が発表され、22.7万件と事前予想より強い結果となった。
SP500は前日の終値より3ドル高い6,266ドルで寄り付き。寄り付き後は小幅に下落し当日の安値である6,251ドルを記録。その後は次第に上昇基調へ転じるとNY正午頃には6,280ドル付近まで上値を伸ばす展開。
NY午後も同指数は堅調な推移となり、午前3時台に当日の高値である6,290ドルを記録。その後同水準でのもみ合いの後、引けにかけて小幅に売られ6,280ドルでクローズとなった。なおSP500は、終値ベースで過去最高値を更新した。
NY午後にFRBのウォラー理事が、「FRBが保有する銀行準備金の水準を現在の3兆2600億ドルから、およそ2兆7000億ドルまで引き下げることが可能」との見解を示した。「FRBはバランスシートの縮小を続けるべきだ」としつつも、「一部のエコノミストや市場関係者が想定するほど大幅に減らす必要はない」との認識を示したことで、米長期金利が低下、株高の基調が強まった。同氏はトランプ大統領が検討している次期FRB議長候補者の一人と目されている。
セクター別では一般消費財が+0.98%と堅調に推移。一方で通信サービスが▲0.48%と軟調に推移した。個別の大型株では、テスラが+4.73%、JPモルガンチェースが+1.78%と上昇。一方でネットフリックスが▲2.93%と下落した。
同日、石油輸出国機構(OPEC)と非加盟産油国で構成されるOPECプラスが10月からさらなる供給拡大を休止する方向で協議しているとブルームバーグが報じた。中国の需要減退やアメリカの供給増により原油価格が下落傾向にあることが主因と想定される。















