{{ item.post_title }}
2025年7月25日 午前10:00
タイトルが見つかりません
24日の日経平均株価は続伸。前日比+655.02円、+1.59%となる41,826.34円で大引け。
堅調に推移する米国株価指数に連れ高となり日経平均株価は時間外で大きく上昇、前日の終値より487円高い41,658円で寄り付き。寄り付き後も上値を伸ばす展開となり、目立った下落もなく、上昇基調を維持したまま41,981円で前場クローズ。
後場は42,007円で寄り付くと、直後に当日の高値となる42,066円を記録。ただ2024年7月に記録したザラ場の過去最高値(42,426円)に近付いていることや、心理的節目の42,000円丁度が意識されたか13時前に売りが優勢となり同指数は41,800円付近まで反落。その後は同水準での小幅な値動きが続き41,826円で大引けとなった。当日は、日米通商交渉の合意以降続いている上場基調が継続した。
セクター別では小売業、電気機器(含む半導体)、通信、サービスが大きく上昇。個別の大型株では、ホワイトハウスの日米通商交渉に関する発表の中で「(日本は)米国製の防衛装備品を年間数十億ドル規模で追加購入する」と述べられていたことから整備点検などの需要が見込まれ、三菱重工が+5.55%、リクルートHDが+4.99%、日立が+3.89%と大幅に上昇。一方でオリエンタルランドが▲1.01%と軟調に推移した。
中国の株価指数は上海総合が+0.65%、CSI300が+0.71%、香港ハンセン指数は+0.51%で推移。
なお日経平均株価CFDは今朝7:00頃に41,686円で取引されており、本日の東京株式市場は前日の終値から小幅に下窓を開けて寄り付きそうな状況となっている。
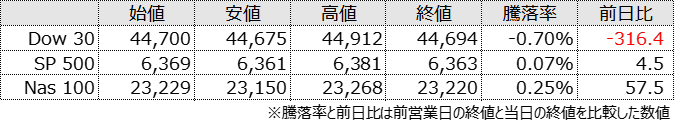
24日の米国株式市場はDow30が下落、SP500、Nas100が堅調に推移。
米国株式市場オープン前に米国前週分新規失業保険申請件数が発表され、21.7万件と事前予想より強い結果となった。
SP500は前日の終値より10ドル高い6,369ドルで寄り付き。寄り付き後は下落、当日の安値である6,361ドルを記録。22:45には米国7月PMIが発表され、製造業指数が49.5と事前予想を下回る結果、サービス業指数が55.2と事前予想を上回る結果となった。この発表による株式市場への影響は限定的でその後は6,370ドルを中心としたもみ合いが続いた。
NY午後も同水準での推移が続き、午前3時頃に当日の高値である6,381ドルを記録。引けにかけては売りが優勢で6,363ドルでクローズとなった。当日は、高値圏である6,360ドルから6,380ドルの間で一進一退の値動きが続いた。なおSP500とNasdaq100が終値ベースで最高値を更新。
セクター別ではエネルギーが+0.72%、ITが+0.67%と堅調に推移。一方で一般消費財が▲1.23%と軟調に推移した。個別の大型株では、ブロードコムが+1.77%、アマゾンが+1.73%、エヌビディアが+1.73%と上昇。一方決算発表で売上高が前年同月比で減少し、市場予想を下回ったテスラが▲8.20%と大きく下落した。
同日、ECB理事会は金融政策を決定、預金ファシリティ金利を2.00%、主要リファイナンス・オペ金利を2.15%、限界貸付ファシリティ金利を2.40%と8会合ぶりに据え置くことが発表された。
またEUのフォンデアライエン欧州委員長は、中国の習近平国家主席と会談したと報じられた。