{{ item.post_title }}
2026年6月12日 午前09:27
タイトルが見つかりません
11日の日経平均株価は小幅に上昇。前日比+38.00円、+0.06%となる64,217.27円で大引け。
前日の米国株安に加え、米軍が2日連続でイランに対する攻撃を実施したことを受けて、日経平均株価は時間外で下落。前日の終値より850円安い63,329円で寄り付き。寄り付き後、一段と売りこまれ、当日の安値である62,336円を記録。その後、米軍が攻撃完了を発表すると、買いが優勢となり一時64,199円まで値を戻した。ただこの時点ではまだまだ不安定な動きで、再び売りが優勢となり63,246円まで値を下げて前場クローズ。
後場はギャップアップした63,653円で寄り付くと買いが優勢。13:48頃に当日の高値となる64,396円を記録し64,217円で大引け。前場は米軍によるイランへの再攻撃を受けた中東情勢の緊迫化から売りが広がったものの、後場はAI、半導体関連株を中心に押し目買いが入り上昇した。
セクター別では電気機器(含む半導体)、化学が上昇。一方で、通信、小売業、サービスなどが下落。個別の大型株ではキオクシアホールディングスが+7.01%、村田製作所が+3.66%、東京エレクトロンが+2.54%と上昇。一方で、住友電気工業が▲3.57%、日立製作所が▲2.70%、トヨタ自動車が▲2.36%、キーエンスが▲2.22%と下落。
中国の株価指数は上海総合が▲0.16%、CSI300が▲0.55%、香港ハンセン指数が▲0.65%と軟調な推移。
なお日経平均株価CFDは今朝7時時点66,344円で取引されており、本日の東京株式市場は前営業日の終値から大きく上窓を開けて寄り付きそうな状況となっている。
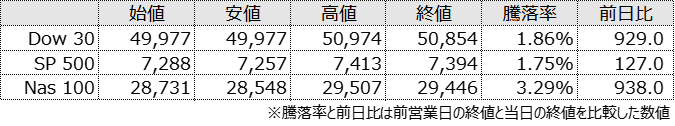
11日の米国株式市場は主要3指数がそれぞれ上昇。
21:30に発表された米国5月PPIは前月比+1.1%、前年同月比+6.5%と市場予想を上回った一方、コアPPIは前月比+0.8%、前年同月比+4.9%と市場予想を下回った。また同時刻に発表された米国前週分新規失業保険申請件数は、前週から+4,000件の22万9,000件となった。
米国株式市場オープン前に、トランプ大統領は「今夜、イランを非常に激しく」攻撃すると、自身のSNSに投稿した。
SP500は前日の終値より21ドル高い7,288ドルで寄り付き。寄り付き後は売りが優勢で0:00頃に当日の安値である7,257ドルを記録。NY午後にかけては買いが優勢となり、7,313ドルまで値を戻した。
NY午後に入ると、トランプ大統領がイランに対する軍事攻撃計画を中止した上で、交渉の合意は近いと主張した。この発言をうけて一気に7,377ドルまで上昇。4時ごろに7,377ドルを上抜けると一段と上値を伸ばし当日の高値となる7,413ドルを記録、7,394ドルでクローズ。当日は、トランプ大統領によるイラン攻撃計画の中止表明に加え、半導体株への買い戻しも入り大きな上昇となった。
セクター別では素材が+3.26%、工業が+3.25%、ITが+2.94%と上昇。一方で、エネルギーが▲2.06%、生活必需品が▲0.47%、不動産が▲0.12%と下落。個別の大型株ではマイクロンテクノロジーが+11.66%、インテルが+9.27%、AMDが+7.97%、テスラが+4.60%と上昇。一方で、オラクルが▲8.53%、マイクロソフトが▲1.77%と下落。
イーロン・マスク氏率いる宇宙開発企業スペースXは、750億ドル規模の新規株式公開を実施した。個人投資家からの購入申し込みは1,000億ドルを超え、市場から大きな注目を集めている。
ECBは金融政策決定会合にて政策金利を0.25ポイント引き上げ、2.25%とすると決定した。