{{ item.post_title }}
2026年7月15日 午前09:18
タイトルが見つかりません
14日の日経平均株価は反発。前日比+500.77円、+0.74%となる67,743.50円で大引け。
前日の米ハイテク株安をうけて、日経平均株価は時間外で下落。前日の終値より240円安い67,003円で寄り付き。序盤は売りが優勢で当日の安値である66,269円を記録。その後は、買いが優勢となり、10時30分頃に67,521円まで上昇した。ただ、ここから上値を追っていく展開とはならず、66,569円まで下落して前場クローズ。片山財務相はGPIFの運用環境について、「検証が行われたり、必要があれば修正が行われるということはある。基本的にはGPIFのルールや厚労省の考えがある」と発言。先日の年金基金の国内投資後押しという強いキーワードと比べて柔軟な姿勢が確認された。
後場は66,686円で寄り付くと、買いが優勢で2:30頃に当日の高値となる67,800円を記録。67,744円で大引け。当日は、前日の米ハイテク株安を受けて前場は売りが先行したものの、AI・半導体関連銘柄を中心に買い戻しが優勢となった。韓国総合株価指数(KOSPI)が上昇したことも追い風となった。
セクター別では電気機器(含む半導体)、通信、化学などが上昇。一方で、小売業、非鉄金属製品が下落。個別の大型株ではアドバンテストが+3.31%、ソフトバンクグループが+3.30%、キオクシアホールディングスが+2.98%、三井物産が+2.58%と上昇。一方でパナソニックホールディングスが▲5.57%、フジクラが▲4.13%、キーエンスが▲1.71%と下落した。
中国の株価指数は上海総合が+1.36%、CSI300が+2.15%、香港ハンセン指数が+0.52 %とそれぞれ堅調な推移。
なお日経平均株価CFDは今朝7時時点68,241円で取引されており、本日の東京株式市場は前営業日の終値から上窓を開けて寄り付きそうな状況となっている。
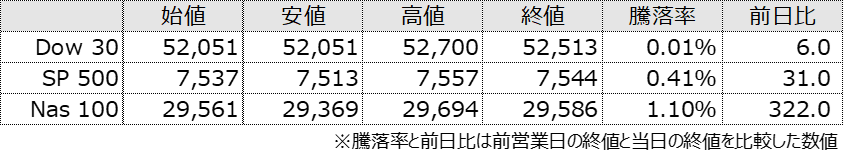
14日の米国株式市場は主要3指数がそれぞれ上昇。
21:30に発表された米国6月CPI総合指数は前月比▲0.4%、前年同月比+3.5%と市場予想を下回る結果となった。コアCPIは前月比+0.0%、前年同月比+2.6%となった。
米国6月CPIの結果をうけて、SP500は前日の終値より24ドル高い7,537ドルで寄り付き。FRBのウォーシュ議長の議会証言に注目が移った。同氏は「連邦公開市場委員会参加者は、高止まりするインフレを長期にわたって容認することはない」とし、「われわれは物価安定の回復に向け、揺るぎない決意を共有している」と強調した。23:15頃に当日の安値である7,513ドルを記録したのち、買いが優勢となり23:30頃に当日の高値となる7,557ドルを記録。思惑で上下に振れた。ただ同氏のこれまでの発言内容を踏襲しており、大きな影響は見られなかった。その後、NY午後にかけて7,536ドルまで下落した。なおトランプ大統領は、湾岸地域の同盟国から取り下げを求められたことを受け、ホルムズ海峡を通過する貨物輸送に20%の通航料を課す計画を撤回した。
NY午後は、買いが優勢で一時7,554ドルまで上昇した。7,544ドルでクローズ。当日は、市場予想を下回る米国6月CPIをうけて米長期金利が低下。またトランプ大統領がホルムズ海峡を通過する貨物輸送に20%の通航料を課す計画を撤回したことも意識された印象。
セクター別ではITが+1.25%、通信サービスが+1.13%、エネルギーが+0.37%と上昇。一方で、ヘルスケアが▲1.91%、生活必需品が▲1.38%、不動産が▲0.42%と下落。個別の大型株ではマイクロンテクノロジーが+4.92%、インテルが+4.50%、エヌビディアが+4.06%、AMDが+2.57%と上昇。一方で、オラクルが▲2.74%、マイクロソフトが▲1.55%、アップルが▲0.77%と下落した。
米シカゴ地区連銀のグールズビー総裁は、6月のCPIの伸びが鈍化したことについて、「驚くほど良好で心強い」としつつも、単月のデータのみではインフレが目標の2%に回帰すると確信するには不十分だという認識を示した。