{{ item.post_title }}
2026年9月25日 午前09:24
タイトルが見つかりません
24日の日経平均株価は4日続伸。前日比+495.04円、+0.76%となる65,513.99円で大引け。
日経平均株価は米半導体株高をうけて時間外で上昇。前営業日の終値より457円高い65,476円で寄り付き。寄り付き直後、当日の安値である65,407円を記録。その後、買いが優勢となり9:36頃に当日の高値となる66,249円を記録した。ただこのレベルで抑えられるとその後はじり安の展開で65,858円まで下落して前場クローズ。
後場は65,860円で寄り付くと、序盤は売りが優勢となり一時65,626円まで下落。その後は買いが優勢となったものの、再び売りが優勢となり65,514円で大引け。当日は連休中の米AI・半導体株高を受けて関連株に買いが広がった。一方で国内長期金利の上昇が重石となった。
セクター別では電気機器(含む半導体)が上昇。一方で、サービスが下落。個別の大型株ではイビデンが+14.57%、住友電気工業が+5.77%、ルネサスエレクトロニクスが+5.47%、パナソニックホールディングスが+5.16%と上昇。一方でリクルートホールディングスが▲7.78%、伊藤忠商事が▲3.73%、三菱商事が▲2.75%と下落した。
24日の中国の株価指数は上海総合が▲1.22%、CSI300が▲1.73%、香港ハンセン指数が▲0.29%とそれぞれ軟調な推移。
北朝鮮の崔善姫外相は、核兵器保有への同国の意思は「いかなる状況でも不可逆的だ」と表明した。国営の朝鮮中央通信が伝えた。
なお日経平均株価CFDは今朝7時時点65,685円で取引されており、本日の東京株式市場は前営業日の終値と概ね同水準で寄り付きそうな状況となっている。
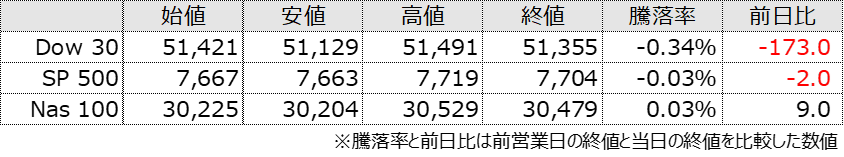
24日の米国株式市場は、まちまち。
ニューヨーク連銀のウィリアムズ総裁は、エネルギー価格の高騰やAI投資に伴う需要を踏まえると、インフレ抑制に向けてなお多くの取り組みが必要だとの認識を示した。
21:30に発表された米国前週分新規失業保険申請件数は、前週から0.1万件減少の19.7万件となった。
SP500は前日の終値より39ドル安い7,667ドルで寄り付き。寄り付き後、米長期金利の上昇を背景に売りが優勢となり0:00頃に当日の安値である7,663ドルを記録した。
NY午後は買いが優勢となり1:45頃に当日の高値となる7,719ドルを記録。その後は上値が重くなり7,704ドルでクローズ。当日は、原油価格の上昇を背景に米長期金利が上昇したことが重石となった一方、米国とイランの交渉進展への期待から買い戻しが入り、S&P500は概ね横ばいの推移となった。
セクター別では公益事業が▲1.02%、素材が▲1.01%、生活必需品が▲0.97%と下落。一方で、通信サービスが+1.92%、ヘルスケアが+0.65%、エネルギーが+0.43%と上昇した。個別の大型株ではオラクルが▲3.47%、ウォルマートが▲2.66%、デルテクノロジーズが▲2.51%と下落。一方でメタが+4.50%、インテルが+3.91%、イーライリリーが+2.68%と上昇した。
トランプ米大統領と中国の習近平国家主席は、米中の関係安定を目指す首脳会談で、AIを巡る両国の激しい競争について協議した。トランプ大統領は、AI分野で中国に対する米国の優位性を維持するため、技術開発を制約なく進めるべきだと主張した。一方、中国政府は米国による半導体などの輸出規制が中国企業を制約していると批判した。また中国の習近平国家主席は、米国に対して台湾独立に反対するよう求めた。
金融政策決定会合でスウェーデン中銀は1.75%、スイス中銀は0.00%、メキシコ中銀は6.50%でそれぞれ政策金利を据え置いた。ノルウェー中銀は金融政策決定会合にて政策金利を0.25%ポイント引き上げ4.50%に設定した。