{{ item.post_title }}
2026年10月30日 午前09:28
タイトルが見つかりません
29日の日経平均株価は上昇。前日比+705.28円、+1.10%となる64,659.47円で大引け。
日経平均株価は前日の米半導体株高を受けて時間外で上昇。前日の終値より172円高い64,126円で寄り付き。寄り付き後は買いが優勢となり10時過ぎに64,797円まで上昇した。しかし、その後は売りが優勢となり、上げ幅を縮小して64,091円で前場クローズ。
後場はギャップダウンした63,827円で寄り付くと、サムスン電子の決算発表を受けて韓国株が下落するなか、当日の安値である63,749円を記録。ただその後は買い戻しが優勢となり、AI・半導体関連株を中心に上げ幅を拡大し、14:21頃に当日の高値となる64,831円を記録。64,659円で大引け。当日はアドバンテストの業績予想上方修正が好感されたほか、半導体関連株への買いが広がった。
セクター別では電気機器(含む半導体)が上昇。個別の大型株ではアドバンテストが+6.01%、デンソーが+3.29%、村田製作所が+2.82%、武田薬品工業が+2.60%、東京エレクトロンが+2.35%と上昇。一方で、日立製作所が▲9.77%、小松製作所が▲7.56%、日本電気が▲6.39%、ルネサスエレクトロニクスが▲4.63%、キーエンスが▲3.57%と下落した。
中国の株価指数は上海総合が▲0.82%、CSI300が▲1.03%、香港ハンセン指数が▲0.59%とそれぞれ軟調に推移。
なお日経平均株価CFDは今朝7時時点で、64,029円で取引されており、本日の東京株式市場は前営業日の終値から下窓を開けて寄り付きそうな状況となっている。
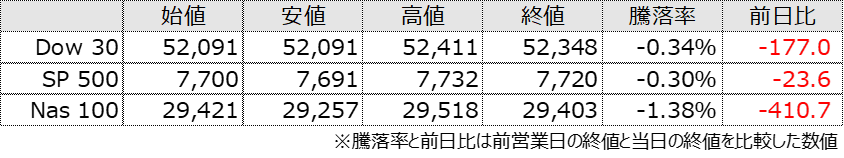
29日の米国株式市場は主要3指数がそれぞれ下落。
21:30に発表された米国9月個人消費支出(PCEデフレーター)は前月比+0.5%、前年同月比+3.6%となった。同時刻に発表された米国前週分新規失業保険申請件数は、前週から0.1万件減少した19.4万件となった。また米国7-9月期実質GDPは前期比年率で+3.4%と予想を上回る結果となった。
前日引け後に発表されたアルファベットの決算でAI投資の収益性を巡る懸念が再燃したことからハイテク株を中心に売りが先行。SP500指数は前日の終値より44ドル安い7,700ドルで寄り付き。寄り付き後、買いが優勢となり0:30頃に当日の高値となる7,732ドルを記録したが、その後は上値の重い展開となった。
NY午後は売りが優勢で2:45頃に当日の安値である7,691ドルを記録。その後は買い戻しが優勢となり7,720ドルまで上昇してクローズ。当日はアルファベットの決算発表を受けてAI投資の収益性への懸念が強まり、ハイテク株が相場の重石となった。SP500全体では上昇している銘柄が多く、大手ハイテク企業からその他の企業へと資金が向かっている様子が窺えた。
セクター別では通信サービスが▲6.60%、ITが▲0.88%、一般消費財が▲0.63%と下落。一方で、ヘルスケアが+2.50%、不動産が+2.25%、生活必需品が+1.64%と上昇した。個別の大型株ではマーベルテクノロジーが▲13.24%、決算を公表したグーグルが▲12.64%、キャタピラーが▲9.25%、マイクロンテクノロジーが▲4.98%、アマゾンが▲4.25%と下落。一方で、イーライリリーが+6.63%と上昇した。
ECBは中銀預金金利を2.5%に据え置くことを決定した。ECBは声明で「エネルギーショックの規模拡大と長期化に加え、間接的な影響や二次的影響により、インフレ率が押し上げられ、成長率は押し下げられる可能性が高い」と指摘した。ラガルドECB総裁は、任期満了を待たず2027年2月7日付で退任すると表明した。
米半導体大インテルの株価が時間外取引で急落した。この日発表した10-12月の売上高見通しがアナリスト予想を下回った。