RSIとは?チャートの計算方法と見方を理解してトレードに活用できるテクニカル指標

ATR( Average True Range 、真の値幅の平均)は、市場の現在のボラティリティを示すテクニカル指標であり、多くの取引戦略において相場のボラティリティを把握するための参考指標の一つとして用いられています。ここでは、トレーディングでATR指標を活用する方法をご紹介します。
2026年7月28日 午前09:36
タイトルが見つかりません
ATR(真の値幅の平均)とは、一定期間における真の値幅(TR)を平均化し、相場のボラティリティの大きさを把握するためのテクニカル指標です。通常は14期間で計算されますが、戦略に応じて期間を長くしたり短くしたりして調整することも可能です。
ATR指標は、平均方向性指数(ADX)や相対力指数(RSI)も考案したテクニカルアナリスト、J・ウェルズ・ワイルダー氏によって開発されました。ATRは相場の方向性を示す指標ではなく、ボラティリティの大きさを把握するための指標です。そのため、ATRが低下しても弱気シグナルとは限らず、単にボラティリティが低下していることを示します。
移動平均と同様に、ATRは直近の期間のデータを反映させながら、取引セッションごとに更新されます。ただし、価格の平均を算出するのではなく、市場の「真の値幅」を用いて平均化を行います。
真の値幅の平均(ATR)を計算するには、まず市場の真の値幅(TR)と、前回のATR値を把握しておく必要があります。ATRの計算式は以下の通りです:
ATR = (前回のATR × 13) + 現在のTR) ÷ 14
真の値幅(TR)は、通常、以下の3つの値のうち最も大きいものを指します。
①当日の高値-当日の安値
②当日の高値-前日の終値
③当日の安値-前日の終値
ここで「最大値」とは、その数値が正か負かにかかわらず、3つの計算結果を絶対値で比較し、最も大きい値を採用することを意味します。
ATRの計算に14期間を使いたくない場合(ワイルダー氏は7期間を使用していました)、計算式最後の数値を調整し、括弧内の13をその数値から1を引いた値に置き換えるだけです。この作業は手動ではなく、取引プラットフォームのインジケーター設定を変更するだけで行える場合が多いですが、プラットフォームにより仕様は異なります。
例えば、米テク株100の高値が15,800、安値が15,600、前日の終値が15,500だったとします。
• 15,800 – 15,500 = 300
• 15,600 – 15,500 = 100
• 15,800 – 15,600 = 200
これら3つの計算結果のうち、300が最大であるため、TRは300となります。前回のATRが250だったとすると、以下のような計算式になります。
ATR = ((250 × 13) + 300) ÷ 14 = 253.57
ATRはボラティリティの測定や、現在の市場状況をより包括的に把握するために用いられることがあります。ATR指標が上昇している場合は、ボラティリティが高まっていることを示します。価格変動が大きくなることで取引判断の材料が増える場合がある一方、損失が拡大する可能性にも注意が必要です。逆に、ATRが低下している場合は、価格変動幅が縮小している可能性を示します。
時折、ボラティリティが急上昇し、ATRが大幅に高くなることがあります。市場の動きが以前よりも急に速くなった場合、すぐに取引に飛びつくのではなく、その原因や背景を確認し、リスクを踏まえて慎重に判断することが重要です。
ATRのの使用方法の一つとして、エントリー判断を検討する際の補助的な材料として用いられることがあります。ただし、ATR単独で売買判断を行うものではありません。その方法を確認するために、前述の例に戻ってみましょう。
現在の取引セッションで米テク株100が上昇しており、すでに200ポイント上昇していることに気づいたとします。このような場面で、ATRをどのように参考にできるでしょうか。
ATR指標によると、現時点では同指数の1日当たりの平均変動幅は250ポイントにとどまっています。つまり、すでに平均的な変動幅に近づいている可能性があります。その場合、価格はさらに上昇するのではなく、取引開始時の水準に近づく方向へ推移することも考えられます。
ただし、ATRは将来の値動きの上限を示すものではなく、相場状況によってはさらに変動する場合があります。代わりに同指数の売りポジションを取るべきだと言っているわけではありません。通常、ATRは他の戦略による投資機会を見極めるるために使用されるものであり、それ自体が売買シグナルを生成するためのものではありません。
ATRを活用して、利益目標や損切り水準を検討する際の参考にするには、いくつかの方法があります。
その一つは、この指標の数値を用いて、一定期間における過去の平均的な変動幅を参考にする方法です。そして、トレードを保有したい期間に基づいて、利益目標や損切り水準を検討する際の一つの参考材料とします。ただし、相場状況により損失が発生・拡大する可能性があります。
もう一つは、ATRを用いてトレーリングストップを算出する方法です。トレーリングストップは相場が有利な方向へ動いたときに、損切り水準(ストップ注文)を自動的に追従させる注文方法です。設定方法の一例として、現在のATRに任意の倍率(最も一般的なのは2倍)を掛け、その結果をトレーリングストップの設定値として使用する場合があります。
使用する倍率は、自身のスタイルや戦略によって異なります。また、ATRはチャートの時間軸に基づいて自動的に再計算される点に留意してください。5分足チャートを使用している場合、ATRは5分間のセッション内における直近のボラティリティ(過去データ)を反映します。
ATRのもう一つの一般的な活用例は、市場全体のボラティリティを測ることです。ボラティリティが高い局面では値動きが大きくなりやすく、短期間で価格が大きく変動する特徴があります。損失が急速に拡大するリスクもあるため、注意が必要です。
TradingViewのようなツールを使えば、ATRに基づいて市場のボラティリティを把握することも可能です。これは、値動きの大きい市場を把握する際の参考情報となります。また、ボラティリティの高い領域を見極めるなど、ボラティリティ水準を確認する際の参考指数の一つとして利用されることがあります。現在のATRを長期平均と比較することもできます。そうすることで、通常と比較してボラティリティが上昇している市場を把握しやすくなります。
VIXのような他のボラティリティ指標に対してATRを使用する利点は、個々の市場の動きを測定できる点にあります。VIXはS&P500指数オプション価格をもとに算出される、米国株式市場の予想変動率を示す代表的な指標です。特定の銘柄や指数、または通貨ペアの追跡にはそれほど有用ではありません。
ATRとボリンジャーバンドはいずれも、市場の現在および過去のボラティリティを確認するために使われますが、仕組みは異なります。ATRは市場の「真の値幅」の移動平均であるのに対し、ボリンジャーバンドは価格の移動平均から上下に2標準偏差離れた位置にラインを表示します。
主な違いは以下の通りです。
• ボリンジャーバンドは、買われ過ぎや売られ過ぎの判断材料として使われることがあります。
• ATRは通常、価格チャートとは別のサブチャートに表示されるテクニカル指標です。両方を併用するトレーダーもいれば、どちらか一方のみを使うトレーダーもいます。
多くのテクニカル指標と同様に、ATRは過去の値動きをもとに算出される指標です。直近の一定期間における真の値幅の平均を示すものであり、将来の値動きを予測するものではありません。また、ATRに「良い」数値や「悪い」数値があるわけではなく、数値だけで売買判断を行うことは適切ではありません。他の指標や相場環境、リスク許容度などと併せて確認することが重要です。
そのため、ATRは相対力指数(RSI)やストキャスティクスなど、他のテクニカル指標と組み合わせて使われることが一般的です。ストキャスティクスは、一定期間の高値と安値の範囲の中で現在の価格がどの水準にあるかを示し、相場の買われ過ぎや売られ過ぎを判断する際に活用されるテクニカル指標です。
ATR指標で一般的に使用される設定は、チャートの時間軸に応じた過去14日間の真の値幅をもとに算出するものです。期間を短くすると、ATRは直近のボラティリティにより敏感に反応するようになります。一方、期間を長くすると、より滑らかで長期的な値が得られます。
ATRインジケーターを設定したら、チャート下部にあるラインを確認してATR指標を読み取ります。
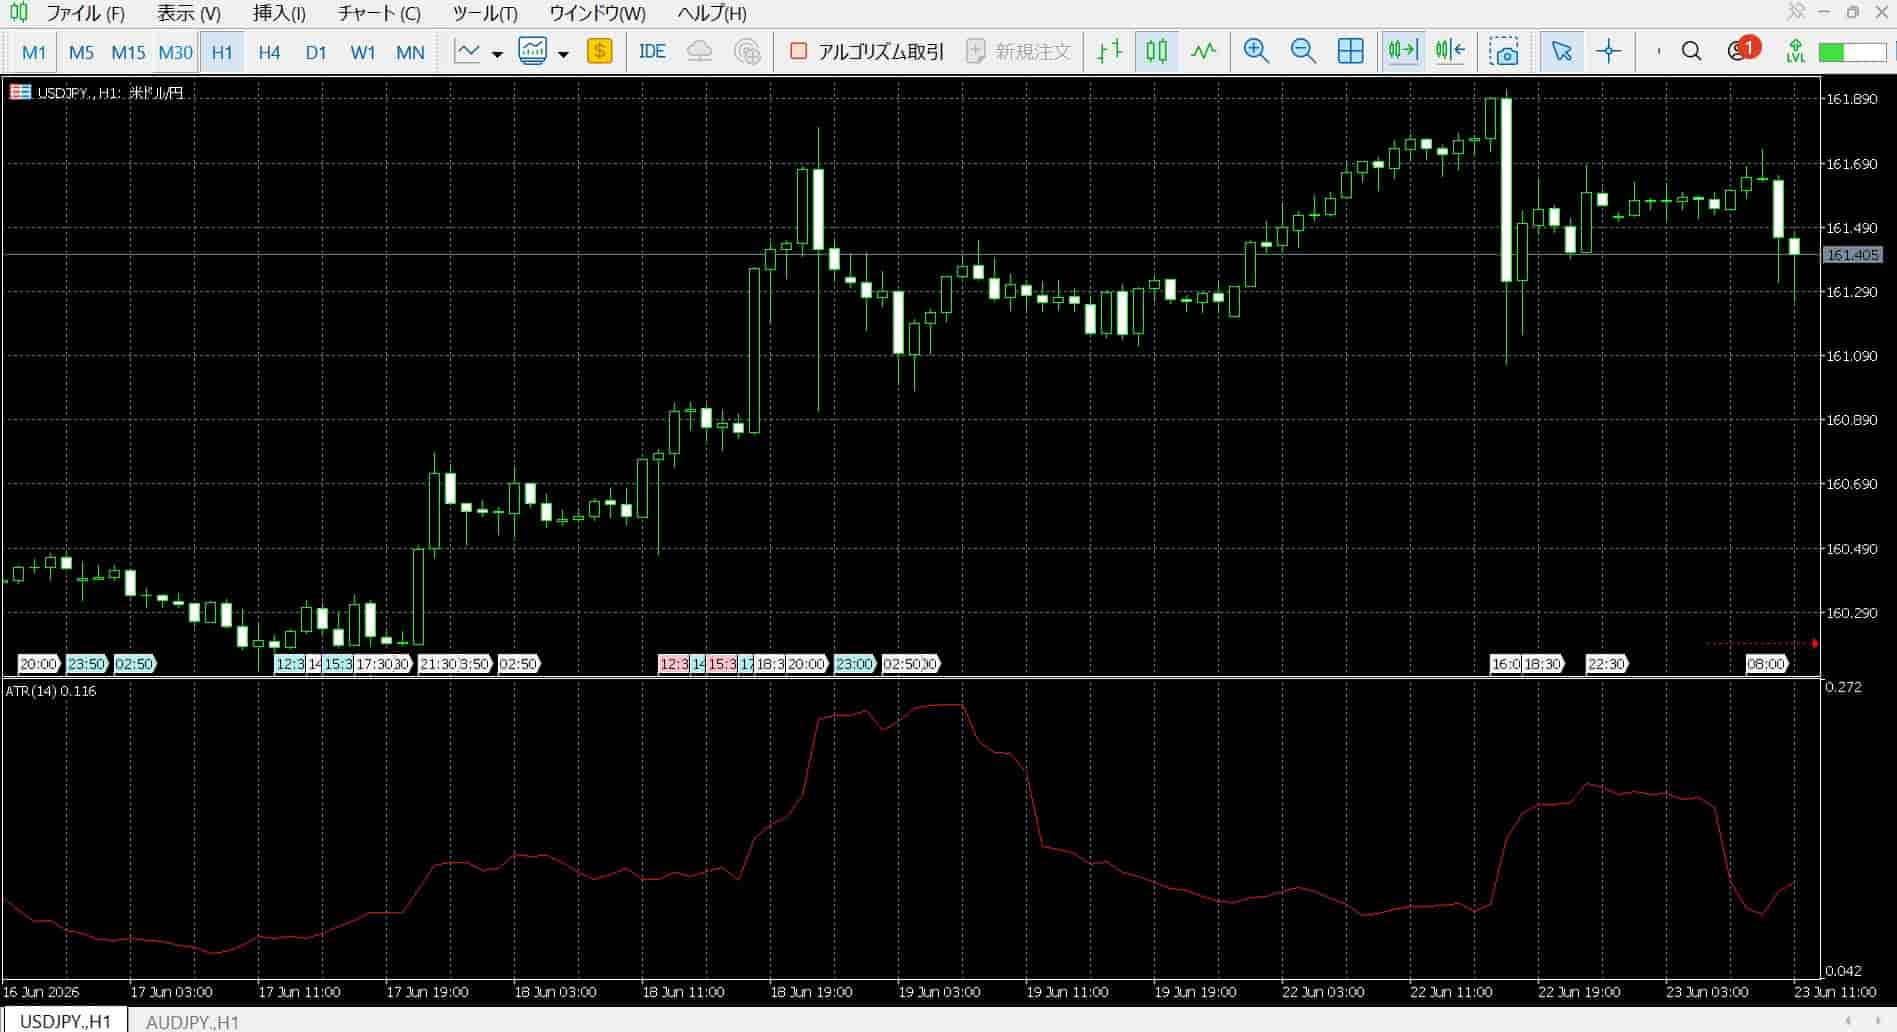
ラインが上昇している場合は、過去一定期間におけるボラティリティが高まっていることを示します。下降している場合は、価格変動幅が縮小している可能性を示します。ただし、ATRは過去の値動きをもとに算出される指数であり、将来の値動きを予測するものではありません。
ROCとは ROCとはRate of Changeの頭文字をとったもので変化率と訳します。現在価格と過去の価格との変化率を比べることで買われ過ぎや売られ過ぎを判断するモメンタム系のテクニカル指標です。
DMIとは DMIはDirectional Movement Indexの頭文字をとったもので方向性指数と訳されます。

FOREX.comのSMARTシグナルを活用すれば、短期的な通貨取引の機会をすばやく、しかも無料で把握できます。(現在は提供が終了しています。)