Puntos clave del Nasdaq 100
- Dentro de los “Siete Magníficos”, rezagados como Apple y Amazon, han caído en lo que va del año a pesar de las condiciones generalmente alcistas, mientras que destacados como Nvidia y Alphabet han ganado más de un 30% en lo que va de 2025.
- Los temas clave incluyen el auge del gasto de capital en inteligencia artificial (AI CapEx), el aumento del gasto en publicidad digital, la divergencia entre el gasto empresarial y el del consumidor, y el contexto regulatorio.
- La tendencia del Nasdaq 100 sigue inclinada hacia el alza mientras los resultados de esta temporada de ganancias al menos cumplan con las expectativas de los analistas.
Previa de resultados de los Siete Magníficos – MSFT, AAPL, GOOG, AMZN, NVDA, META, TSLA
Durante la mayor parte de los últimos años, las siete grandes acciones tecnológicas conocidas como los “Siete Magníficos” (Microsoft, Apple, Nvidia, Alphabet/Google, Meta/Facebook y Tesla) se movieron en gran medida como un bloque monolítico, subiendo y bajando al unísono con los altibajos —mayoritariamente alcistas— del mercado en general, aunque en distinta magnitud.
Desde el inicio de 2025, las diferencias individuales entre estas gigantescas compañías se han vuelto más evidentes: rezagadas como Apple y Amazon han caído a pesar de las condiciones generalmente alcistas, mientras que destacadas como Nvidia y Alphabet han ganado más de un 30% en lo que va del año:
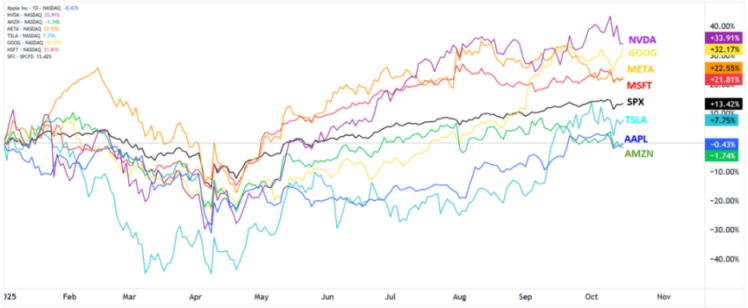
Fuente: StoneX, TradingView
Cada una de las acciones que conforman los Siete Magníficos enfrenta su propio conjunto de oportunidades y desafíos, pero con la temporada de resultados del tercer trimestre a la vuelta de la esquina, vale la pena identificar algunos temas comunes que son relevantes para todos los Siete Magníficos (y también para muchas de las principales acciones tecnológicas).
Guía rápida de resultados de los Siete Magníficos
|
COMPANY |
Report date / time |
CONSENSUS EPS ESTIMATE* |
|
Tesla (TSLA) |
22 October |
$0.41 |
|
Alphabet (GOOGL) |
29 October |
$2.29 |
|
Microsoft (MSFT) |
29 October |
$3.65 |
|
Meta (META) |
29 October |
$6.58 |
|
Apple (AAPL) |
Thu 31 Jul |
$1.74 |
|
Amazon (AMZN) |
30 October* |
$1.58 |
|
NVIDIA (NVDA) |
19 November* |
$1.17 |
*fecha estimada de publicación de resultados
Temas clave de los Siete Magníficos a seguir en esta temporada de resultados
- Gasto de capital en IA: grandes inversiones, mayores exigencias
La carrera de gasto de capital entre los grandes proveedores de servicios en la nube continúa definiendo esta temporada de resultados, aunque el tono está cambiando de la expansión hacia un mayor escrutinio. Tras invertir aproximadamente 345 mil millones de dólares en infraestructura de inteligencia artificial y centros de datos en 2024, se estima que los hiperescaladores aumenten esa cifra a 414 mil millones en 2025 y más de 430 mil millones en 2026, según proyecciones de Bank of America y McKinsey. AWS, Microsoft Azure, Google Cloud y Meta lideran esta tendencia, impulsando agresivos planes de expansión para respaldar la inferencia, el entrenamiento y la monetización de sus modelos y plataformas de IA.
Sin embargo, algunos analistas se preguntan si los días del “gasto de capital a cualquier costo” han quedado atrás. Morgan Stanley advirtió recientemente que las inversiones en inteligencia artificial ahora conllevan riesgos mayores: el aumento de los costos de energía y bienes raíces, el exceso potencial de capacidad en los racks y una curva de monetización más madura están obligando a los directores financieros a justificar con mayor rigor el retorno sobre la inversión en infraestructura. Durante las conferencias de resultados, el mercado estará atento a cualquier señal de desequilibrio entre oferta y demanda —especialmente de parte de Nvidia, que sigue sin poder cubrir la fuerte demanda de sus chips Blackwell— y a si los ejecutivos de los hiperescaladores están dispuestos a frenar el ritmo de gasto de cara a 2026.
- Publicidad digital: el crecimiento se mantiene, pero atención a los márgenes.
Los ingresos por publicidad digital continúan creciendo, aunque no sin fricciones. Según GroupM y Dentsu, se espera que el gasto publicitario global aumente entre un 5 % y un 8 % en 2025, con la publicidad digital representando casi el 75 % del total, es decir, alrededor de 678 mil millones de dólares. Esto marcaría otro récord, pero también una desaceleración en el crecimiento respecto al auge vivido durante la pandemia.
Es importante destacar que las empresas que conforman los Siete Magníficos dependen en distinta medida del gasto en publicidad digital. Google y Meta enfrentan un estancamiento en los precios de los anuncios en búsqueda y en los feeds, mientras que el inventario de Shorts y Reels continúa creciendo, aunque con CPM relativamente más bajos. Amazon, en cambio, sigue ganando cuota de mercado gracias a su red de medios minoristas de alto margen y podría volver a sorprender al alza. Las proyecciones futuras serán absolutamente cruciales, especialmente para GOOG, META y AMZN, donde una posible caída en las reservas publicitarias de la temporada navideña del cuarto trimestre podría opacar los sólidos resultados del tercer trimestre.
- La economía a dos velocidades: fortaleza empresarial, presión sobre el consumidor
Este trimestre podría profundizar aún más la brecha entre la demanda del consumidor y la empresarial. Apple y Tesla, dos de las compañías más sensibles al consumo dentro de los Siete Magníficos, siguen mostrando señales de presión, como se observa en el gráfico anterior. Los volúmenes de iPhone en China cayeron cerca de un 9 % interanual en el primer trimestre de 2025, mientras que el margen bruto automotriz de Tesla descendió del 16 % en 2024 al 13,6 % en el segundo trimestre, con posibilidad de seguir bajando a medida que los recortes de precios de los modelos 3 e Y afecten la rentabilidad.
Mientras tanto, la tecnología empresarial se mantiene sólida. Se espera que el negocio en la nube de Microsoft registre un crecimiento interanual del 13–15 %, con Azure beneficiándose aún del impulso vinculado a la adopción de la inteligencia artificial. Amazon Web Services sigue encaminada a lograr un crecimiento superior al 20 % interanual, y la división de nube de Alphabet continúa ampliando márgenes mientras gana participación en el sector de IA empresarial. Esta divergencia explica gran parte del desempeño acumulado en lo que va del año y seguirá siendo un tema clave durante esta temporada de resultados, ya que los inversores tienden a premiar a las compañías con una sólida posición en infraestructura y servicios en la nube, mientras descuentan a aquellas más expuestas a la tecnología de consumo discrecional.
- Política y geopolítica: la presión constante
Los factores regulatorios y comerciales vuelven a ocupar el centro de atención. El Departamento de Justicia de Estados Unidos ha pasado a la fase de medidas correctivas tras su victoria antimonopolio contra Google, y los analistas ahora debaten si el gobierno buscará una separación significativa del negocio o solo cambios en el comportamiento corporativo. Apple, por su parte, sigue envuelta en el cumplimiento de la Ley de Mercados Digitales de la Unión Europea y está apelando una multa de 500 millones de euros relacionada con supuestas prácticas de restricción a la competencia.
En el frente geopolítico, las GPU alternativas de Nvidia, incluido el muy comentado modelo H20, le han permitido mantener sus ventas en China a pesar del endurecimiento de los controles de exportación de Estados Unidos. Sin embargo, la situación sigue siendo cambiante, ya que el gobierno estadounidense participa cada vez más tanto como formulador de políticas como también como inversor directo en empresas rivales.
Análisis técnico del Nasdaq 100 – gráfico diario del NDX

Fuente: TradingView, StoneX
Como muestra el gráfico anterior, el Nasdaq 100 se mantiene por ahora dentro de un canal alcista de cinco meses, mostrando una resiliencia relativa frente a sus principales índices estadounidenses.
En este contexto técnico, la inclinación sigue siendo alcista mientras los resultados de esta temporada de ganancias al menos cumplan con las expectativas de los analistas. Por el lado superior, el siguiente nivel de resistencia a vigilar es la marca redonda de 25,000, seguida por la extensión de Fibonacci del 161.8 % del retroceso de “Liberation Day”, cerca de 25,900.
Sin embargo, si los reportes de resultados débiles comienzan a acumularse y el índice rompe a la baja su canal, cayendo por debajo de la media móvil exponencial de 50 días, podría producirse un retroceso más profundo hacia la media móvil de 200 días, cerca de la antigua resistencia en 22,150.
-- Escrito por Matt Weller, Director Global de Investigación
Sigue a Matt en Twitter: @MWellerFX