ユーロ見通し:回復基調が鮮明に|ユーロ円は史上最高値
ユーロ/ドルが主要レベルを再び試すなか、ユーロ/円は史上最高値を更新した。ユーロ/英ポンドでさえユーロの強さを示しており、ユーロの回復基調が明確なものになりつつある。

主要な米国株価指数は先週、新たに史上最高値を更新し、関税措置や経済指標などファンダメンタルズ要因のリスクを無視し続けている。それらのリスクに追い詰められた場合、市場は何を正当化の根拠とするのか? そして、迫っている脅威とは?
2025年9月24日 午後13:06
タイトルが見つかりません
市場はファンダメンタルズ要因に対する懸念や季節性動向を無視し続け、さらなる史上最高値更新を予想している。ナスダック100指数とS&P500種株価指数は先週、史上最高値を更新して取引を終えた。米連邦公開市場委員会(FOMC)による利下げ決定を最も基本的な(そして好意的な)解釈として捉え、市場を動かす原動力と見なすなら、これは驚くべきことではないかもしれない。しかし実際には、25ベーシスポイント(bp)の利下げが持つ潜在的な影響は、すでに大きく織り込み済みだったはずだ。さらに、経済環境が悪化する中、AI(人工知能)が依然として天井知らずな株価上昇の「理由」として挙げられている点は、本格的な精査を行うと不十分さが露呈するリスクをはらんでいる。米国株は高値を更新しているものの、買い持ち高に対する確信は次第に揺らいでおり、この高値圏で買いポジションを追加する「コスト」(リスクや資金効率を含む広い意味でのコスト)も懸念材料となっている。
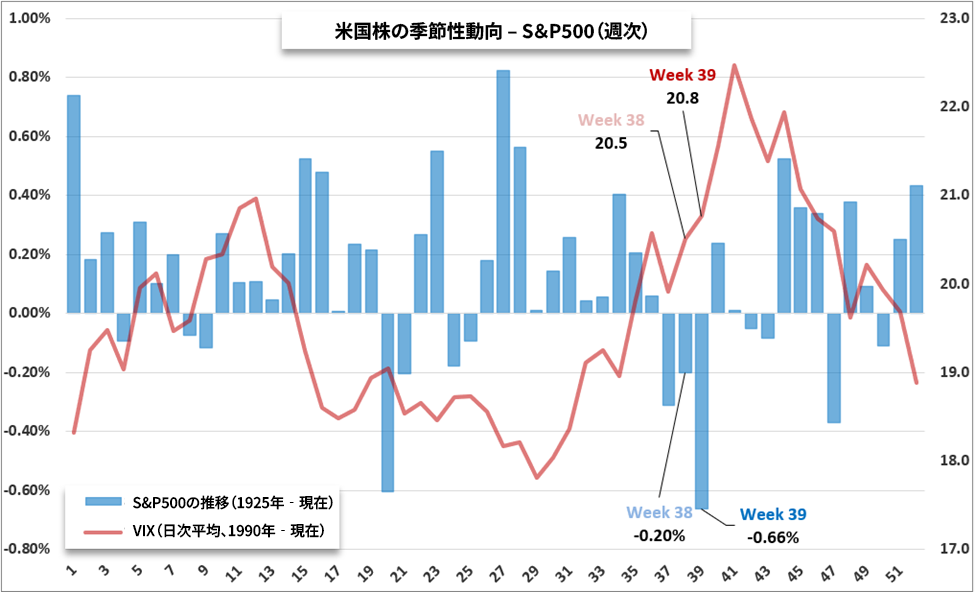
こうした懸念は市場が必ず反転するとは示唆していないが、投機的なポジションが声高な警告なしにリセットされるリスクを高めている。このリスクは、季節的要因を背景に、構造的に重要なテーマ(経済成長、金融政策、財政赤字)が不安定な動きを示す中、考慮すべき点だ。第39週(現在突入中)目は、過去100年間におけるS&P500種指数の年ごとの平均パフォーマンスが最も悪い週である。特にここ数週間の株価上昇とファンダメンタルズに関する歪んだ優先順位を考慮すれば、今年このパターンが再現されるとは限らないが、比較的平穏な現状において警戒を促す指標として機能する。
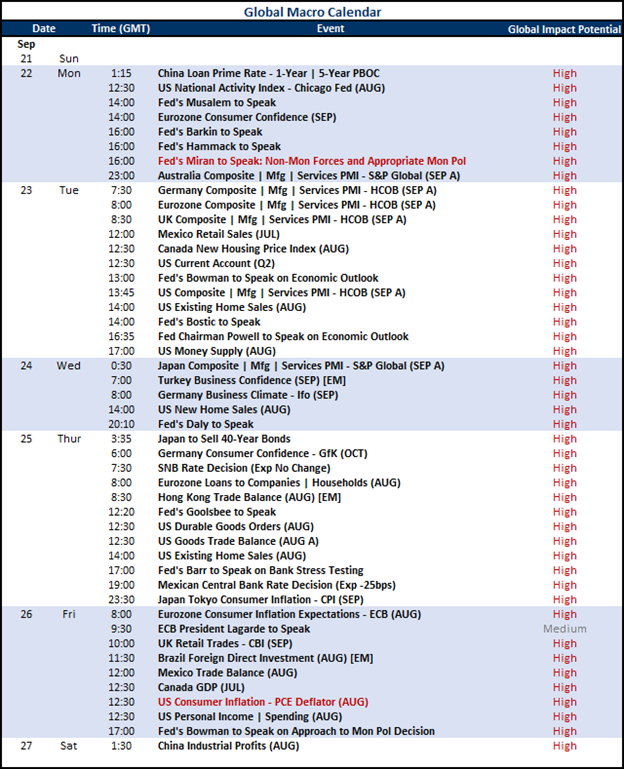
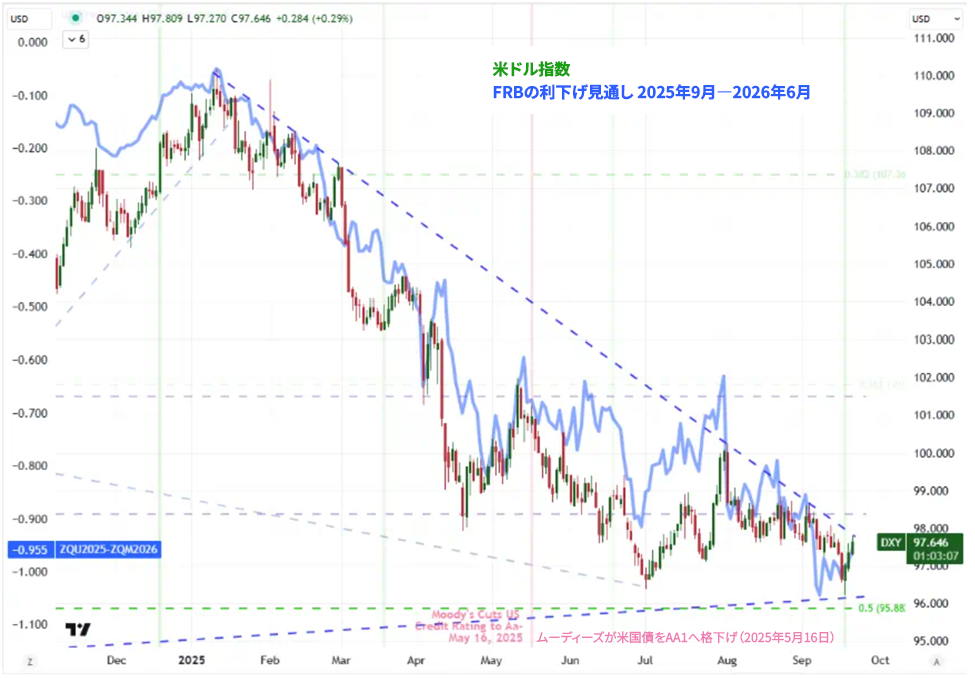
投機的な需要の流れを転換させるほど重要性のあるテーマを探すなら、今週予定されているFRB高官の発言が注目に値する。先週FRBが発表した金融政策を思い出してほしい。市場予想通り、FRBは政策金利を25ベーシスポイント引き下げ、4.00~4.25%とした。そもそも、この緩やかな利下げの決定に対する意見の相違はごくわずかだった。さらに、FOMCの金利・経済見通しでは、利下げは2025年末から2026年にかけて継続され、6月の見通しからさほど大きく変わらず、緩和幅は極めて限定的としている。多くの主要中央銀行が既にハト派的な政策を推進し、一部はFRBの政策金利を大幅に下回る水準にある中で、FRBの慎重な緩和姿勢が、ドルに対する弱気見通しをさらに弱気に傾かせることはなさそうだ。
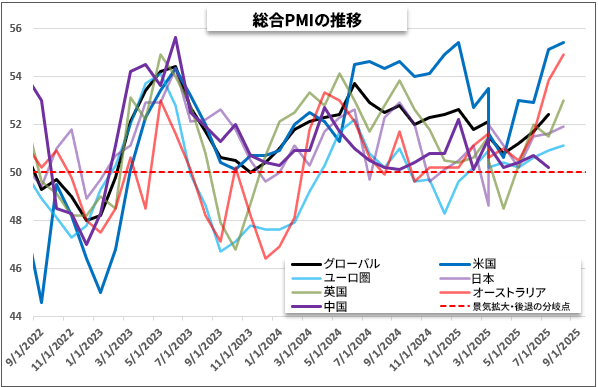
今週のマクロ経済に関する見通しとして、23日から24日早朝(米国時間)にかけて、主要経済圏では9月の購買担当者景気指数(PMI)速報値がS&Pグローバルから発表される。経済指標と金融政策の見通しについて、市場の見解が一方向に固まっているわけではない。しかし、前回発表されたPMIは市場の見方に影響を残す印象的な内容を反映しているように見えた。米国のPMI総合指数は見出しに取り上げられるような欠点があったにもかかわらず主要国の中で最も高い水準を示した。一方、日本、ユーロ圏、英国などその他の国々では全体的な傾向は上昇していた。
市場がデフォルトで「景気は長期的に鈍化」の見方を維持している状況では、成長予測の前向きな数値はマクロ強気派にとって歓迎されるだろう。しかし、実質的な減速がデータからより強い影響として現れる可能性は捨てきれない。9月に経済活動が抑制されれば、今後予想される厳しい環境にとって良い兆候とは言えない。
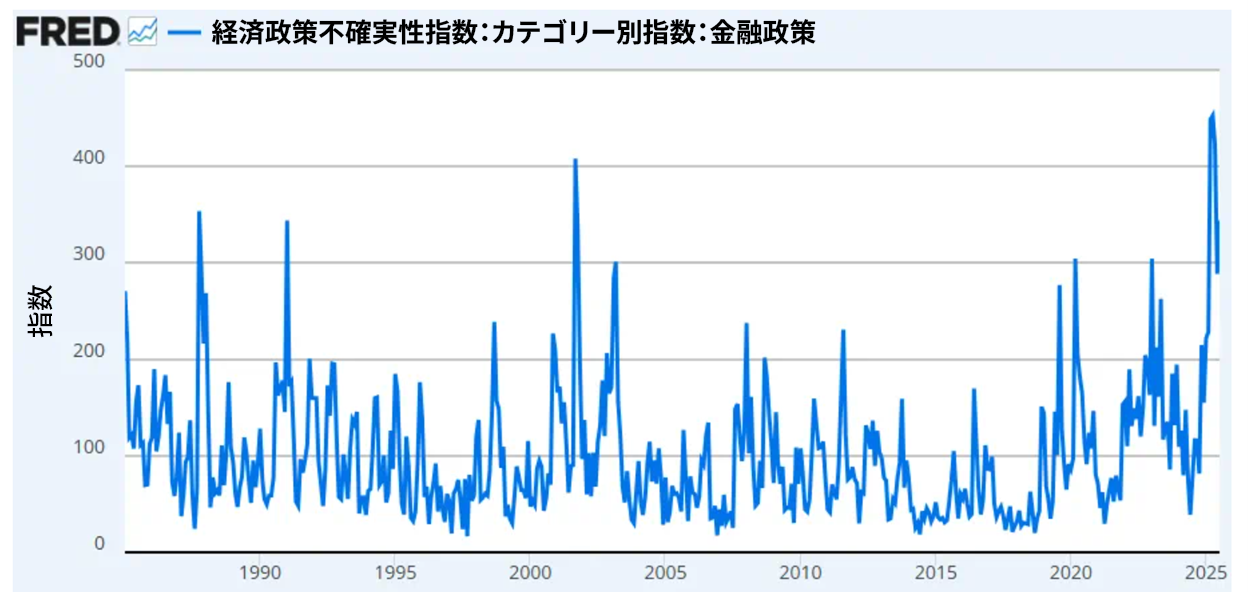
今週のイベントの中で、筆者の見解では26日に発表される米個人消費支出( PCE) デフレーターが最大のイベントリスクだと考える。先週、米連邦準備制度理事会(FRB)が金融政策を微調整したことは、確かに市場の変動に影響を与えたが、政策スタンスが中立的なタカ派から慎重なハト派へと大きく転換したにもかかわらず、システミックなトレンド(経済などシステム全体に影響を与える長期的な動向)の変化はほとんどなかった。パウエル FRB 議長らが、FRB の対応が遅すぎ、大統領が示した適切な目標金利から大きく外れているというトランプ政権の厳しい批判に屈しなかったことは注目に値する。米連邦公開市場委員会(FOMC)で公表されたFRBの金利・経済見通しでは、景気拡大と雇用情勢の改善は緩やかになると見込まれるのに加え、インフレは再燃の可能性があることから、2025 年と 2026 年の金利予測はほとんど引き下げられなかった。
米国の失業率は緩やかではあるが着実に上昇している。物価安定と雇用最大化という二重の使命がある政策立案者にとって、これは神経質な経済動向である。一方で、インフレ率が不快なほど高いままである限り、それはより積極的な金融緩和に対する重要な抑制要因として残るだろう。しかし、同じ考えから、FRB が重視する物価指標の軟化は、FRBが金融緩和を強化する正当な理由となる可能性も大きい。
グローバル経済において、根本的な市場のテーマや相場の流れを構築する可能性のある主要なイベントや指標とは? 毎週更新される経済指標カレンダーで世界の主要イベントを確認できます。
(9月23日付記事「Stocks Keep Rising But What Is Sustaining It: AI, Rate Cuts, Growth?」、StoneXグローバル・コンテンツ・ヘッドのJohn Kicklighter著)
ユーロ/ドルが主要レベルを再び試すなか、ユーロ/円は史上最高値を更新した。ユーロ/英ポンドでさえユーロの強さを示しており、ユーロの回復基調が明確なものになりつつある。
ビットコインは67,000ドルを下回る水準で推移する一方、NYダウは複数年にわたる主要なレジスタンスを試している。今後の相場の方向性を左右し得る重要なテクニカル水準に注目が集まっている。

16日の米国株式市場はまちまちの展開となりそうだ。半導体株の軟調さが、米個人消費の堅調さを示すシグナルを相殺している。