ドル円見通し:米国債利回り上昇で160円台へ|NYダウは伸び悩み
ドル/円とNYダウの見通しは、依然として米国債利回りの上昇、FRBの政策見通し、インフレリスクと密接に関連している。ドル/円は160円という重要なレジスタンスに直面している一方、NYダウはエヌビディアの決算発表を控え、変動が大きくなる可能性がある。

17日(日本時間18日未明)には米連邦公開市場委員会(FOMC)による利下げサイクルが始まるとみられている。今週も上昇が続く米国株式相場だが、昨年は米連邦準備制度理事会(FRB)が利下げを開始した日にS&P500は下落した。
2025年9月17日 午後12:40
タイトルが見つかりません
• 米国株式相場は今週もギャップアップ(前日終値より高い価格で寄り付くこと)でスタートし、上昇を続けている。トレンドは明確だが、両方向の値動きが乏しい状況は、実はリスク管理の観点からは意外に取引は難しい。
• 昨年、FRBが予想通り、利下げを実施した際、S&P500は下落して取引を終えた。チャート上の重要ポイントだったサポートは維持されたが、翌日はギャップダウンで寄り付いた。利下げサイクルの開始が広く織り込まれている現状では、今回のFOMCイベントでも同様の下落余地があるのだろうか?
• 筆者は以前から米国株式市場に対して強気な姿勢を維持しており、第3四半期も同様の見解である。
著名なグローバル投資家、ジョン・テンプルトン氏は「悲観が頂点に達した時が買い時であり、楽観が頂点に達した時が売り時である」と述べている。
過去数年間、筆者はこの言葉をウェビナーで何度か引用してきたが、これはある種のパラドックス(逆説)を呈している。なぜなら「悲観の頂点」は通常、後になって初めて明らかになるものだからだ。市場が買われ過ぎ状態の時のように、悲観論は一見ますます深まるように見える。しかしこれは必ずしも、逆張り投資の価値を肯定するテンプルトン氏の見解を否定するものではない。
現在の状況はまさにこのような環境を示す好例と言える。株式市場はしばらくの間、かなり楽観的であり続けている。これは4月に広まった極端な悲観論とは対照的である。当時は財政政策と金融政策の両方が強気派と対立していた。過去16年間にわたり、少なくともある程度は株式相場にとって支えとなってきた金融政策だが、関税によるインフレリスクを警戒したFRBによって、その下支えする力は顕著に衰えた。財政政策にも同様に先行きに対する不安があった。関税が、FRBが1年前に利下げを開始する以前からAI主導で上昇してきた過熱相場を覆す恐れがあったからだ。
その悲観論はすぐに浮上し、多くの市場参加者が慌てふためき始めるのに時間はかからなかった。悲観論は著名なコメンテーターが「ブラックマンデー」のような事態を警告したことからも明らかだ。皮肉なことに、その月曜日は結局底値となった。筆者はその朝、当時の悲観的な背景と、トランプ大統領がこの件に関して一定のコントロール権を持つため、財政運営の見直しが間近に迫っている可能性について記事を書いた。その朝、関税発動が延期されるという噂が流れ、株価は急騰した。後にその報道は撤回されたにもかかわらずだ。
そしてその水曜日、関税延期の正式な発表がなされると株価は史上最大級の単日上昇を記録した。まさにその瞬間、悲観論の頂点が既に過ぎ去ったことが明らかになったのである。
その後5カ月間、株式相場は史上最高値を更新し続け、今朝も新たな最高値を記録した。その過程でFRBはゆっくりとだが確実にハト派的な方向へ転換をし始め、金融政策面でも上昇相場が支えられるようになった。現在もインフレ率は高いものの、FRBは大方の予想通り、17日(日本時間18日未明)に利下げに踏み切り、これが利下げサイクルの第一弾となるとみられている。
上昇局面の大半でトレンドは明確だったが、こうした環境下での取引は、特に経験豊富なトレーダーにとっては驚くほど難しい。両方向に上下することなく上昇が延々と続く状況では、並外れた忍耐力を持つトレーダー以外、押し目買いの機会はほとんどない。たとえそのようなトレーダーであっても、買い場を見逃す可能性がある。
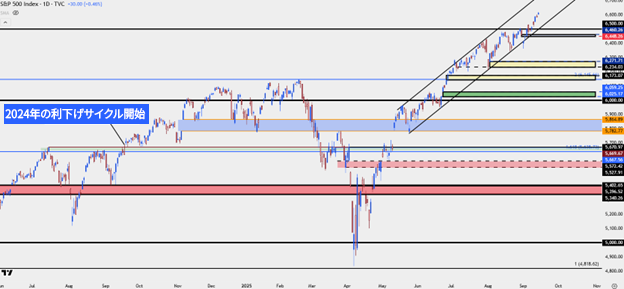
広く予想されている利下げサイクルの開始が近づく中、その側面に関していくつかのシナリオが想定できる。市場予想ほどハト派的でないFRBの姿勢が示されれば、調整局面の根拠となり得る。あるいは利下げ開始自体が「噂で買い、ニュースで売る」タイプのイベントとなるかもしれない。実際、昨年FRBが利下げを開始した際、S&P500種指数はその日にフィボナッチ・エクステンション5,638付近で反落した。翌日はギャップアップし、10月初旬には大統領選前の株価上昇に伴い、以前レジスタンスであった5,670がサポートに転じた。これは「予想の重要性」と「ほぼ放物線を描くような急激な値動きを伴うトレンド相場での取引が必ずしも容易ではない」という事実を如実に示している。
しかし忍耐強くリスク管理を優先するトレーダーにとって、この「刺激」は取引機会をもたらす可能性がある。S&P500種指数の長期チャートを見ると、ここ数カ月は急勾配のチャネル内で推移しており、最近の調整幅は最小限に留まっている。指数は現在6,600を突破中だが、以前のレジスタンスの水準である6,500は、まだサポートとして試されていない。ここで調整が発生し買い手の反応が見られれば、トレンド継続の可能性が開ける。大局的に見れば、これは軽微な調整に過ぎない。以下ではより短い時間軸に切り替えて解説していく。
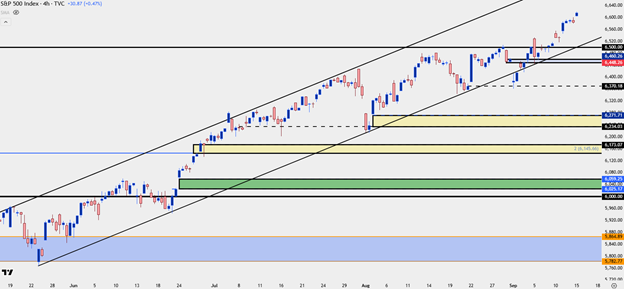
市場がギャップをどのように処理するか、その処理方法から多くの情報を得ることができる。ギャップアップ発生後、そのギャップを埋めることすらない場合は、「取り残される恐怖」によるほぼ一方的な急騰となる可能性を示唆しており、S&P500種指数が6,500を超えて以降の大半がこれに該当する。調整なしにこの水準を目指すのは、非常に困難な状況と言える。6,450付近には以前に発生したギャップがあり、その際は調整局面で埋められた。短期トレーダーがハイヤーロー(直近の安値より高い水準でつけられる安値)を足掛かりとする場合、買い支えらえる展開となる可能性がある。
このような現象はより大きな規模でも起こり得る。特に今週のFOMC会合を巡り「噂で買い、ニュースで売る」というイベントが大きく発生した場合はなおさらで、その場合はFRBの政策金利見通しを示すドットチャートが主導的な役割を果たすことになる可能性が高い。
反落シナリオにおいて最も注目すべきゾーンは6,145-6,173付近だ。この水準は2022年の引き戻し(6,145)の100%の水準であり、反転前の2月に付けた高値水準でもある。指数がこの水準まで下落した場合、悲観論が浮上する可能性が高い。そして、トレンドが継続するかどうかの可能性を探る絶好の機会の一つとなるだろう。
グローバル経済において、根本的な市場のテーマや相場の流れを構築する可能性のある主要なイベントや指標とは? 毎週更新される経済指標カレンダーで世界の主要イベントを確認できます。
(9月16日付記事「S&P 500 Fresh ATH Ahead of the Fed – Buy the Rumor, Sell the News?」、City IndexシニアストラテジストのJames Stanley著)

ドル/円とNYダウの見通しは、依然として米国債利回りの上昇、FRBの政策見通し、インフレリスクと密接に関連している。ドル/円は160円という重要なレジスタンスに直面している一方、NYダウはエヌビディアの決算発表を控え、変動が大きくなる可能性がある。

先週金曜に大きく値下がりした半導体株が底堅さを維持していることから、週明け月曜の米国株式先物相場は上昇している。ただし、中東情勢の展開や金融引き締め観測が上昇幅を制限する可能性がある。

ユーロ/円は強気のブレイクアウトをうかがう展開となる一方、日銀の金融政策決定が目前に迫っており、トレーダーはテクニカル面での好機と重要イベントを前にしたリスクが交錯する局面に直面している。