

S&P500見通し:まちまち、AIを巡る懸念で苦戦、小売り売上高の堅調さ打ち消す
16日の米国株式市場はまちまちの展開となりそうだ。半導体株の軟調さが、米個人消費の堅調さを示すシグナルを相殺している。

トランプ大統領がイラン側の提案を拒否したことを受けて原油価格が上昇し、インフレへの警戒が強まりました。これに伴い米国債利回りも上昇し、米国株価指数先物は軟調に推移しています。なかでも、金利上昇の影響を受けやすいハイテク株には売り圧力がかかっています。
2026年9月29日 午後17:30
タイトルが見つかりません
週明けの米国株価指数先物は下落しました。イラン情勢を巡る不透明感から原油価格が上昇し、インフレ懸念と米国債利回りの上昇が株式市場の重しとなっています。
トランプ大統領はイラン側の提案を拒否する一方、今週も協議を継続する可能性に言及しました。ただし、合意成立への期待は後退しています。また、中間選挙後に対イラン軍事作戦を再開する可能性にも言及したと報じられています。
原油先物は取引序盤に一時3%超上昇しました。原油価格と米国株価指数先物が同方向に動く傾向も強まっており、紛争の長期化が景気やインフレに及ぼす影響など、両市場が共通のマクロ要因を意識している可能性があります。
インフレへの警戒を背景に米国債利回りは上昇し、米10年債利回りは先週金曜日に一時5.2%台へ上昇しました。
今週は、米連邦準備制度理事会(FRB)が重視するインフレ指標である米コアPCE価格指数と、10月2日(金)発表の米雇用統計(非農業部門雇用者数)が注目されます。市場では、雇用の弱化に加え、雇用の底堅さがインフレ圧力や追加利上げ観測を強める可能性も意識されています。
金利とエネルギー価格が上昇するなかでも、米国の経済指標は底堅さを示しています。S&P Globalの9月米総合PMI速報値は58.4となり、2021年7月以来の高水準を記録しました。
強い雇用統計は景気の底堅さを示す一方、インフレ局面では金利上昇観測を通じて株価の重しとなる場合があります。雇用の堅調さが確認されれば、FRBが高金利政策を長く維持する、またはインフレ抑制のために追加利上げを行うとの見方が強まる可能性があります。
エヌビディア(NVIDIA)は、半導体株全体が売られるなかで相対的に堅調に推移し、AIエージェント向け安全管理ソフトウェアの発表と、既存の自社株買いプログラムへの1,500億ドルの追加承認を受けて月曜日に1.5%上昇しました。一方、マーベル・テクノロジー(Marvell Technology)やAMDなどは約2%下落しました。
メタ・プラットフォームズ(Meta Platforms)は、個人向けAIエージェント「Muse」に関する一連の発表を受けて先週13%上昇しましたが、プレマーケット取引では3%下落しています。AI関連株全体に利益確定売りが広がっていることが背景とみられます。
ニューモント(Newmont Corporation)は4%下落しました。米国債利回りの上昇やドル高などを背景に、金と銀は約7週間ぶりの安値水準まで下落しています。
原油先物が取引序盤に一時約4%上昇するなか、エネルギー株は堅調に推移しました。コノコフィリップス(ConocoPhillips)とオクシデンタル・ペトロリアム(Occidental Petroleum)は2%、シェブロン(Chevron)とエクソンモービル(ExxonMobil)は1.5%上昇しました。
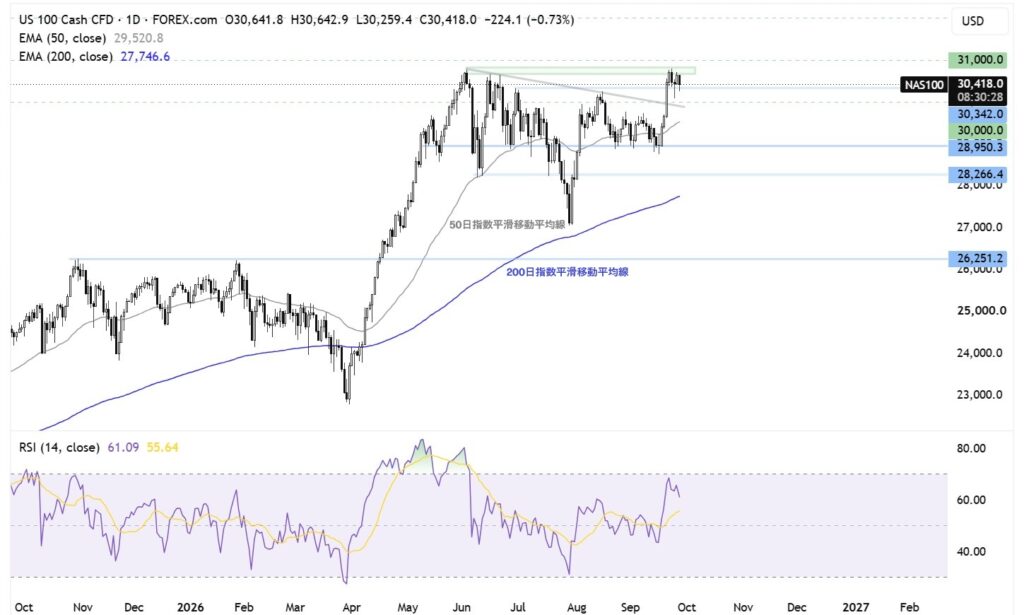
ナスダック100指数は下降トレンドラインの上値抵抗を上回り、9月22日に一時30,770.63の過去最高値を付けた後、やや調整しています。
チャート作成時点では30,400付近で推移し、50日および200日の指数平滑移動平均線(EMA)を上回っています。このため、テクニカル面では中期的な上昇基調が続いているとみられます。
指数が30,800を明確に上回る場合、31,000、さらに32,000が上値の目安として意識される可能性があります。
一方、下値では7月高値にあたる30,300付近が目先のサポートとして注目されます。この水準を下回る場合は、下降トレンドラインが位置する29,900付近が次の下値の目安となる可能性があります。
さらに28,900を明確に下回る場合は、テクニカル面で下落基調が強まる可能性があり、6月安値の28,300付近が次の下値の目安として意識されます。
米ドルは、先週の大幅上昇に続いて上値を伸ばしています。米国とイランの対立を背景に原油価格と米国債利回りが上昇するなか、ドル指数は約2か月ぶりの高値圏で推移しています。市場では、今週発表される主要な米経済指標にも注目が集まっています。
9月28日時点のCME FedWatchでは、FRBが10月会合で利上げを行う確率は約69%と示されていました。
EUR/USDは7月28日以来の安値圏で推移しており、市場は欧州中央銀行(ECB)のラガルド総裁による議会証言を控えています。ユーロは先週、対米ドルで0.85%下落し、米欧の金利差拡大への懸念を背景に3週連続の下落となりました。
米ドルが全般に買われるなかでも、GBP/USDは上昇しています。イングランド銀行(BOE)当局者がインフレ圧力への警戒を繰り返し示し、追加利上げの可能性が意識されたことが背景です。
BOEは9月会合で政策金利を据え置きましたが、その後も当局者からインフレへの警戒を示す発言が相次いでいます。先週のアンドリュー・ベイリー総裁の発言も、比較的タカ派的と受け止められました。
一方、英国の労働市場や民間部門の指標に減速がみられる場合、ポンドの上値を抑える要因となる可能性があります。
原油先物は9月28日(月)の取引序盤に一時約3%上昇し、中東情勢への警戒が続くなか、過去2週間の下落から反発しました。
トランプ大統領は週末、イラン側の提案を拒否し、中間選挙後に軍事作戦を再開する可能性にも言及しました。ホルムズ海峡の航行正常化を巡る不透明感が強まり、ブレント原油とWTI原油では、地政学的な供給懸念が価格の下支え要因として意識されています。
一方、中東産原油の輸出量には回復がみられます。Kplerの暫定データによると、主要中東産油国からの原油輸出量は9月に日量1,280万バレルへ増加し、紛争開始以降で最高水準となりました。サウジアラビアとUAEの積み出し増加が主な要因です。
サウジアラビアの輸出量も回復しており、今月の輸出量は日量540万バレルと予想されています。これは8月の日量240万バレルから大幅な増加となります。
米国とイランの協議が停滞するなか、原油価格は緩やかに上昇し続ける可能性があります。
グローバル経済において、根本的な市場のテーマや相場の流れを構築する可能性のある主要なイベントや指標とは? 毎週更新される経済指標カレンダーで世界の主要イベントを確認できます。
(9月29日付記事「Nasdaq 100 Forecast: NDX falls as oil jumps and Treasury yields rise」、StoneXシニアマーケット・アナリストのFiona Cincotta著)

16日の米国株式市場はまちまちの展開となりそうだ。半導体株の軟調さが、米個人消費の堅調さを示すシグナルを相殺している。

当社のS&P500見通しは慎重姿勢を維持し、弱気に傾いている。中東情勢が急速に改善しない限り、今週は株式相場がさらに下落する可能性があり、週明け9日にはギャップダウンとなる恐れもある。
米国とイランが停戦をさらに60日間延長する暫定合意に達したとの報道を受け、湾岸地域での衝突拡大への懸念が和らぎ、S&P500は序盤の下げから持ち直して史上最高値を更新した。















