2026年に注目すべき株価指数―NYダウ|来年の株価見通し
ダウ工業株30種平均(NYダウ)は今年4月の関税導入に伴う下落の後、急反発したが、現在2020年の安値から形成され、徐々に収縮してきたバンドの上限に到達しつつある。この5年間のパターンが維持される場合、調整的な下落リスクが生じる可能性があり、2026年に向けて通常は正の相関で動くNYダウおよび米国指数・市場に対して慎重な見通しが求められる。

ロンドン時間の取引では、米国株価指数先物は一時的な反発を見せたものの、その後は上昇分を失った。投資家は、ますます厳しさを増すマクロ環境を意識せざるを得ない状況に置かれている。原油価格の上昇と米国債利回りの上昇が重なり、リスク資産への圧力が改めて強まっている。また、市場心理を改善させる明確な材料が見当たらないことから、現在の水準で投資家が株式投資を大きく増やす理由も見出しにくい状況だ。
2026年9月11日 午後14:01
タイトルが見つかりません
ロンドン時間の取引では、米国株価指数先物が昼頃の反発を維持できず、上昇分をほぼ失った。投資家は、徐々に厳しさを増すマクロ経済環境を楽観視しにくい状況に直面している。原油価格の上昇と米国債利回りの上昇が重なり、リスク資産への圧力が再び強まっている。市場心理を改善させる明確な材料が見当たらず、現時点で投資家が株式への投資比率を大幅に引き上げる理由も見出しにくい。
こうした状況を踏まえると、S&P500の見通しは短期的に強気派にとって楽観的なものとは言い難い。もちろん、個別銘柄では好調な動きも見られる。例えば、メタ・プラットフォームズは個人向けAI(人工知能)エージェント「Muse」を発表したことを受けて、プレマーケット取引(通常取引開始前の時間外取引)で大幅高となった。しかし、市場全体で見ると、マクロ経済環境の悪化を無視することはますます難しくなっている。
足元の株式市場の軟調な動きは、重要な経済指標や金融政策イベントを控える中で起きている。欧州中央銀行(ECB)は市場予想通り、利上げを実施し、米国の生産者物価指数(PPI)は市場予想をやや上回る結果となった。
しかし、市場の焦点となっているのは米債券市場と原油市場の動向だ。ウエスト・テキサス・インターミディエイト(WTI)原油先物は、長期化する紛争や供給混乱への懸念が強まったことを背景に、1バレル=100ドルを突破した。100ドル台を付けるのは5月以来となる。
一方、北海ブレント原油は前日にすでに100ドルを上回っており、本日も紛争激化や交渉再開への期待が限定的な状況を受けて、さらに約3%上昇した。

今回の原油高を受け、市場では世界的なエネルギー供給の安定性に対する懸念が改めて強まっている。中国は原油備蓄の積み増しを進めていると報じられている一方、米国の原油在庫は1980年代前半以来の低水準近辺にとどまっている。
イランは、より激しい紛争に備える準備ができていると警告しており、自国の領土やインフラへの攻撃が継続した場合には報復攻撃を拡大する可能性があるとの姿勢を示した。また、イラン政府は、より攻勢的な戦略への転換を目的として軍指揮系統を再編したとしている。
リスクはイランだけにとどまらない。イランの支援を受けるイエメンのフーシ派武装勢力がサウジアラビアへの追加攻撃を主張したことを受け、サウジアラビアは南部にある複数のエネルギー関連施設の操業を停止した。
WTI原油が100ドルを上回る水準にとどまる場合、インフレには改めて上昇圧力がかかる可能性がある。さらに、原油価格の上昇に加えてタンカー運賃も急騰しており、コスト上昇圧力を一段と強めている。エネルギー価格の上昇は、家計の購買力を低下させる一方で、企業の利益率(マージン)を圧迫する要因にもなり得る。
こうした状況は、景気減速リスクが高まる局面であるにもかかわらず、中央銀行による金融緩和の余地を狭める可能性がある。
問題は原油価格だけではない。米国債利回りも今週に入り大きく上昇しており、米10年債利回りは2023年以来の高水準に達し、心理的な節目として意識される5%に接近している。
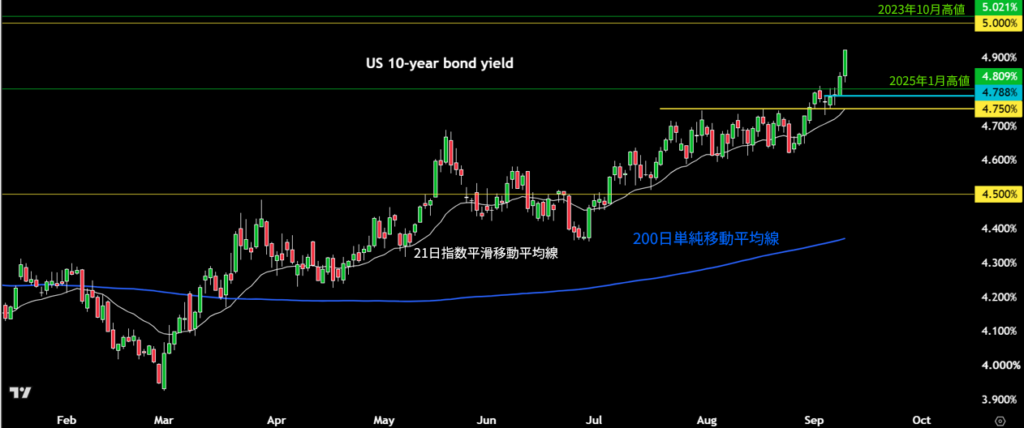
こうした米国債利回りの上昇は、米政府が次回実施する長期国債の買い入れ規模を従来の3倍に拡大すると発表したにもかかわらず起きている。この措置は、米国債への需要を喚起し、市場の安定化を図るとともに、最終的には米政府の資金調達コストの上昇を抑制することを目的としていた。
しかし、市場の反応は期待を大きく下回るものとなった。投資家の関心は、米国のより大きな財政問題へと向かっているようだ。米政府債務残高は現在40兆ドルを超えており、利払い費も増加を続けている。
ベッセント米財務長官は、米政権が国債の均衡価格を直接決定することはできないと認める一方で、過度な価格変動を抑制し、世界最大の債券市場で市場心理が悪化するような状況を防ぐ努力はできるとの考えを示した。
利回りの上昇は、株式を保有する機会費用を高める一方で、将来の企業利益の現在価値を押し下げる要因となる。とりわけ、高いバリュエーションで取引されているグロース株への影響は大きい。こうした銘柄は、数年先に見込まれる利益への期待が投資判断の大部分を占めているためだ。
エネルギー価格の上昇と借入コストの上昇が重なることで、主要株価指数で続いている足元のもみ合い相場(調整局面)が長引く可能性がある。また、金融環境の引き締まりが続けば、単なる調整にとどまらず、より大きな下落局面へ発展するリスクもある。
テクニカル面では、徐々に売り方(弱気派)優勢の流れが強まりつつあるように見える。S&P500種株価指数は、8月に7,816の高値を付けた以降は高値と安値を切り下げる展開が続いている。
もっとも、現時点では下落幅は比較的限定的だ。ただし、マクロ環境が一段と厳しさを増していることを踏まえると、今後は状況が変化する可能性もある。
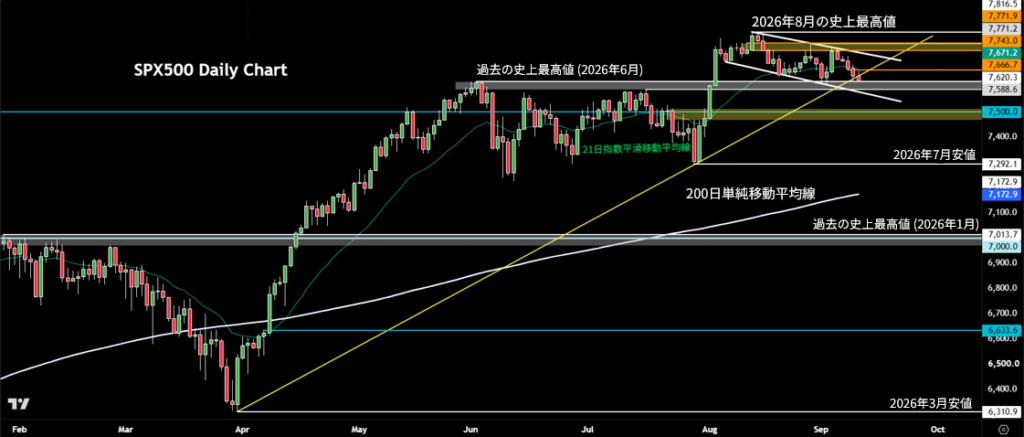
執筆時点で、S&P500種指数は7,588―7,620のサポートゾーンを試している。この価格帯は、6月と7月にはレジスタンスとして機能していたが、8月初旬の上昇局面で指数が明確に上抜けた水準でもある。
現在は、その価格帯を下方向に試す展開となっている。仮にこのサポートゾーンを維持できなければ、一段安につながる可能性があり、買い持ち(ロング)ポジションの手仕舞い売りが広がるリスクもある。
9月初旬にも同水準を試したが、その際は反発に転じた。しかし今回は、値動きに力強さが欠けているうえ、原油価格が全面的に上昇するなど、マクロ環境も前回より厳しさを増している。
仮に7,588―7,620のサポートゾーンを下抜けた場合、次の下値ターゲットとして意識されるのが7,500だ。7,500は市場参加者が意識しやすい心理的な節目でもある。
さらにその下では、7,400付近まで明確なサポートは比較的少ない。その水準を下回ると、次に注目されるのは7月安値の7,292となる。
また、200日移動平均線は現在7,175付近に位置している。その水準を割り込んだ場合には、2026年1月に付けた史上最高値の7,013が視野に入る。これは心理的な節目である7,000ともほぼ重なる水準であり、強いサポート候補として注目される。
仮にそこまで下落した場合、7,013―7,000のゾーンは非常に重要なサポート帯として注目されるだろう。もっとも、現在の水準からはまだ距離があり、その水準まで下落するには相応の売り圧力が必要となる。ただし、その可能性を排除することはできない。
一方、上値では7,666が重要なレジスタンスとして意識される。この水準は、それまで21日指数平滑移動平均線(EMA)付近のサポートとして機能していたほか、上抜け後に下抜けた強気トレンドラインの戻り売りポイントとも重なる水準だ。
S&P500種指数が7,666を明確に上抜き、その水準を維持できれば、次の上値目標である7,745付近を試す展開も考えられる。市場全体が持ち直しに向かう場合、この価格帯が次の重要なレジスタンスとなりそうだ。
(米国時間)に公表される米消費者物価指数(CPI)へと移っている。
市場への影響という点では、CPIの方がはるかに重要視される可能性が高い。市場予想では、8月の総合CPIは前月比0.4%上昇し、前年同月比の上昇率は3.4%になると見込まれている。一方、変動の大きい食品とエネルギーを除くコアCPIは2.4%と、前回の2.5%から鈍化する見通しだ。
CPIが比較的落ち着いた内容となれば、株式市場には一定の反発余地が生まれる可能性がある。しかし、市場予想を上回る結果となった場合は、状況はより厳しくなるだろう。すでにWTI原油価格は100ドルを上回り、米国債利回りも上昇基調にある。こうした環境下でインフレ率が予想以上に強い内容となれば、金融政策が想定より長期間にわたって引き締め的な水準に維持されるとの見方が強まる可能性がある。
グローバル経済において、根本的な市場のテーマや相場の流れを構築する可能性のある主要なイベントや指標とは? 毎週更新される経済指標カレンダーで世界の主要イベントを確認できます。
(9月10日付記事「S&P 500 analysis: correction risks grow as WTI also surges past $100」、StoneXマーケット・アナリストのFawad Razaqzada著)

ダウ工業株30種平均(NYダウ)は今年4月の関税導入に伴う下落の後、急反発したが、現在2020年の安値から形成され、徐々に収縮してきたバンドの上限に到達しつつある。この5年間のパターンが維持される場合、調整的な下落リスクが生じる可能性があり、2026年に向けて通常は正の相関で動くNYダウおよび米国指数・市場に対して慎重な見通しが求められる。

週明けのドル/円相場は、上昇シグナルを示しながらも勢いが弱まりつつある状態で迎えた。今後の動きは米経済指標とエヌビディアの決算報告が鍵を握る。

先週金曜に大きく値下がりした半導体株が底堅さを維持していることから、週明け月曜の米国株式先物相場は上昇している。ただし、中東情勢の展開や金融引き締め観測が上昇幅を制限する可能性がある。