S&P500見通し:戻り売り優勢、債務不安が株式市場の重しに
弱気派はこの1週間にわたり株価の上昇局面で売りを続けている。主要指数は先週付けた過去最高値からわずか2%程度しか下落していないものの、株式市場全体では投資家心理の悪化が目立ち始めている。

当社のS&P500見通しは慎重姿勢を維持し、弱気に傾いている。中東情勢が急速に改善しない限り、今週は株式相場がさらに下落する可能性があり、週明け9日にはギャップダウンとなる恐れもある。
2026年3月10日 午前11:28
タイトルが見つかりません
失望を招いた米雇用統計は、先週金曜に株式市場に冷や水を浴びせた要因の一つに過ぎない。金融株が売りを浴びせられた主たる対象となった。この株価下落は、中東情勢の緊張の高まりが原油価格を急騰させ、新たなインフレ懸念が強まるなかで起きた。さらに民間信用セクターへの懸念が再燃し、リスク選好がさらに後退した。強気派が期待できる材料はほとんどなかった。当然ながら投資家は株を売却し、S&P500種株価指数は6日に1.3%下落し、昨年10月以来、最大の週間下落率を記録した。中東情勢が素早く改善しない限り、相場は今週さらに下落する可能性があり、週明け9日にはギャップダウンが発生する恐れもある。当社のS&P500見通しは慎重姿勢を維持し、弱気寄りの見方を継続する。
今週は目立った経済指標の発表がないため、先週金曜に急騰を続けた原油価格がすべての焦点となる。米国産原油は1バレル90ドルを突破。世界的なエネルギー供給に対するさらなる混乱リスクが価格に織り込まれたことで、史上最大の週間上昇幅を記録した。
中東情勢の緩和兆候が見られない中、紛争の影響がエネルギー市場に波及し、価格上昇圧力の再燃懸念を強めている。これが今週注視すべき核心テーマであり、他の要素はほぼ無視してもよいくらいである。紛争が長期化するほど、原油価格と世界経済にとって状況は悪化する一方だろう。
雇用統計の悪化と原油価格の急騰が同時に発生すれば、スタグフレーション論が再燃するのは必然だ。これは成長鈍化と持続的なインフレが混在する状態を指す。通常なら労働市場が大幅に弱まれば利下げの根拠が強まるが、原油価格の高止まりがインフレを再燃させるリスクがあり、米連邦準備制度理事会(FRB)の政策の舵取りを難しくさせている。政策当局者は少なくとも現時点では最も安全な選択肢は傍観を続け、状況がより明確になるのを待つことだと判断するかもしれない。
トランプ大統領がイランに「無条件降伏」を要求したことで、早期解決の可能性はさらに低下した。これにより戦闘や爆撃が継続し、報復が起きる可能性がある。最悪のシナリオでは、原油価格がさらに上昇し、株式相場がさらに下落する事態も考えられる。
2月の米国雇用統計は大きな失望をもたらした。同月の非農業部門雇用者数(NFP)は9万2000人減少し、失業率は4.4%に上昇した。これは約5万5000人の増加を見込んでいた予想を大きく下回る結果だった。
さらに懸念されるのは、民間部門で8万6000人の雇用が失われたことで、労働市場の根底にある弱さを浮き彫りにしたことだ。
加えて、過去数カ月のデータが6万9000人下方修正され、昨年12月の雇用増加数はマイナスに転じた。この修正こそが報告で最も懸念される点と言える。当初の想定以上に労働市場がすでに弱体化していたことを示唆しているからだ。
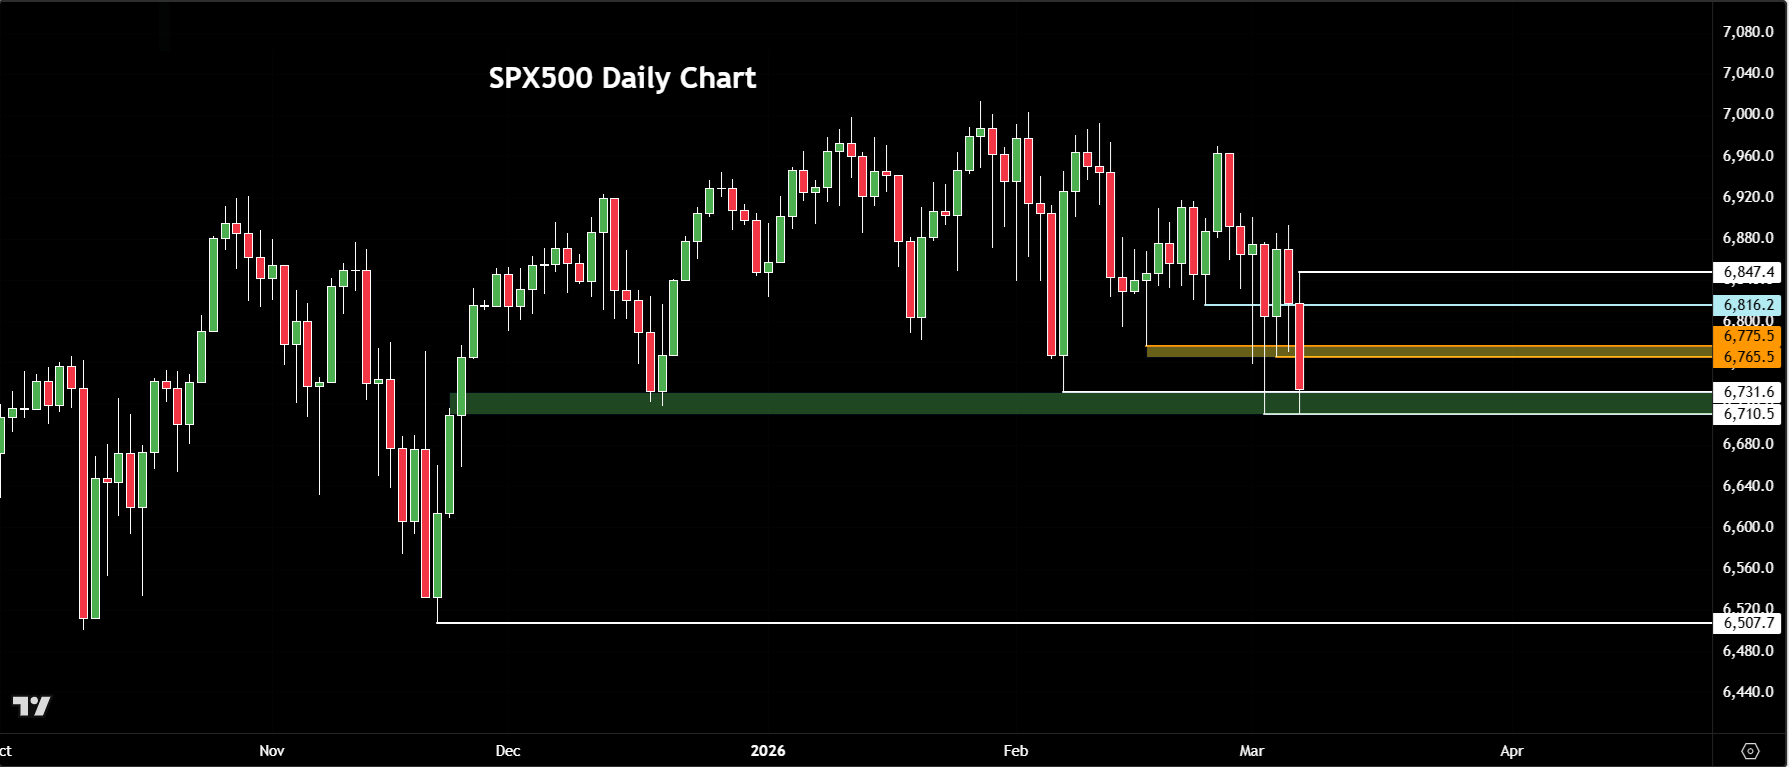
当社の米株500(US SP 500)チャート(原資産となるS&P500先物を追跡)は、先週金曜に6765―6775の重要なサポートエリアを下抜け、終値ベースでこの水準を下回った。来週前半に指数がこの水準を下回ったまま推移すれば、売り勢力が優勢となり相場は急落する可能性がある。
最初のサポートは、先週金曜および直近の安値である6731―6710付近と見られる。この水準を下回ると、昨年11月の安値6507まで明らかなサポート水準は存在しない。弱気の勢いが続けば、これが次の下落目標となる可能性がある。
レジスタンスに関しては、現在注視すべき短期的な重要水準は、すでにサポートを失った6765―6775のゾーンである。これを上抜けた場合、次に考えられるのが6815―6816、続いて先週金曜の高値6847となる。相場がこの水準を突破すれば、底堅さを示すシグナルとなり、背景で起きている様々な事象にもかかわらず、相場は下落する準備が整っていないことを示唆する。これは株式市場にとって非常に強いシグナルとなるだろう。
先週金曜の価格動向と最近の出来事を踏まえると、現時点での見通しは特に明るいとは言えない。今後は中東情勢に大きく左右されるだろう。
マクロ経済的な観点から見ると、今週は大量の経済指標の発表があるわけではなく、中東情勢への注目が引き続き、中心的な市場のテーマとなる見込みだ。それでも、少なくとも短期的な変動要因となり得る重要な経済指標の発表がいくつか予定されている。
1. 米国 消費者物価指数(CPI)
日付:3月11日(水)
時間:午後9時30分(日本時間)
2月の米消費者物価指数(CPI)は、前年同月比2.5%の上昇と、前月(2.4%上昇)より高くなると予想されている。ここ数週間の原油価格高騰を受け、今後数カ月でインフレ圧力が再び高まる可能性がある。2月のデータですでに価格上昇圧力が高止まりしていたことが示されれば、市場はより長期にわたる高金利を織り込み始め、米ドルをさらに押し上げると同時に株式市場を弱体化させる可能性がある。
2. 複数の米国経済指標
日付:3月13日(金)
時間:午後9時30分(日本時間、主要な発表)
13日は、国内総生産(GDP)速報値、耐久財受注、米連邦準備制度理事会(FRB)が重視するインフレ指標である個人消費支出(PCE)コア物価指数など、一連の重要な米国経済指標が発表される。同日遅くには、雇用動態調査(JOLTS)求人件数、ミシガン大学消費者信頼感指数(インフレ期待値を含む)も発表される。投資家はこれらの報告を総合的に評価し、米国経済の全体的な強さと、それが金利見通しや市場に与える影響を判断するだろう。
最後に、米国とカナダが10 日に夏時間へ移行し、欧州も3月29日に続くため、今後3週間はロンドンがニューヨークより4時間遅れる点に留意すべきである。これにより、欧州の投資家にとって米国の定期的な経済指標発表が1時間早まり、市場の通常取引開始・終了時間も同様に早まることになる。
グローバル経済において、根本的な市場のテーマや相場の流れを構築する可能性のある主要なイベントや指標とは? 毎週更新される経済指標カレンダーで世界の主要イベントを確認できます。
(3月8日付記事「S&P 500 weekly outlook: surging oil raises stagflation fears」、StoneXマーケットアナリストのFawad Razaqzada著)

弱気派はこの1週間にわたり株価の上昇局面で売りを続けている。主要指数は先週付けた過去最高値からわずか2%程度しか下落していないものの、株式市場全体では投資家心理の悪化が目立ち始めている。

米連邦準備制度理事会(FRB)による政策金利の据え置きを受け、株価は先週、急落したものの、世界の株式市場はその翌日に反発した。米国の株式先物は欧州の株価指数の堅調な動きに連動して上昇したが、その後、高値から反落した。ドル高が続き、貴金属や主要な通貨ペアのいくつかには引き続き、下押し圧力がかかった。

今週は、米政府閉鎖解除への楽観論が新たなAI関連リスクによって相殺される中、方向性が見えないスタートとなった。