NYダウ見通し:4年越しのレジスタンスを試す展開、一段高か調整局面か
ビットコインは67,000ドルを下回る水準で推移する一方、NYダウは複数年にわたる主要なレジスタンスを試している。今後の相場の方向性を左右し得る重要なテクニカル水準に注目が集まっている。

日銀は政策金利を現行の5.0%程度から0.75%程度に引き上げることを決めた。タカ派寄りの政策を打ち出したが、市場は短期的な引き締めの継続を疑問視しており、円は下落した。2026年の追加利上げについては、市場は引き続き織り込んでいる。
2025年12月23日 午後12:32
タイトルが見つかりません
日銀は予想通り利上げを実施したが、市場の反応は再び、日銀のガイダンスとトレーダーのセンチメントのズレを浮き彫りにした。円安が進みOIS(翌日物金利スワップ)相場が上昇を続ける中、日銀が2026年に政策正常化に動くか、それともその道のりがこれまで通り緩やかなペースとなるかが焦点となっている。
日銀は政策金利を0.25%引き上げ、30年ぶりの高水準となる0.75%とした。他の中央銀行の基準では低い水準だが、日本としては当然高い水準である。インフレの復活を考慮すれば今回の利上げは完全に予想通りであるが、新首相の予想を上回る財政刺激策と日銀のハト派的な見通しを踏まえると、大胆な措置と見られている。
声明は「物価上昇率と成長率が引き続き見通し通りとなる場合、追加利上げが必要となる可能性がある」と言及しており、日銀は予想以上にタカ派的だったと言える。おそらくより重要なのは、声明が、金利水準が依然としてかなり低い状態にあるとの認識を示した点だ。これは植田日銀総裁がまもなく行われる記者会見でよりタカ派的なトーンを打ち出す可能性を示唆している。しかし、植田総裁が日銀の声明よりもハト派的な発言をすることが常態化している点を踏まえると、円相場を意味のある水準まで押し上げるようなタカ派的なサプライズが起こる余地はほとんどなさそうだ。
日銀は19 日、利上げを実施しタカ派トーンを示したにもかかわらず、円相場は全体的に軟調に推移した。経済情勢の変化に対する日銀の対応の遅れを考慮すると、今後の利上げ時期に関する具体的な示唆がなかったことから、市場関係者は差し迫った利上げが現実的な脅威になるとは見なしておらず、結果として円を売り続けた。結局、今後の円相場の行方は植田総裁の対応次第である。総裁が声明をタカ派的な発言で裏付ければ円は急伸し、ドル/円相場を押し下げる可能性があるが、そのような示唆がなければドル/円相場は上昇し続けるだろう。
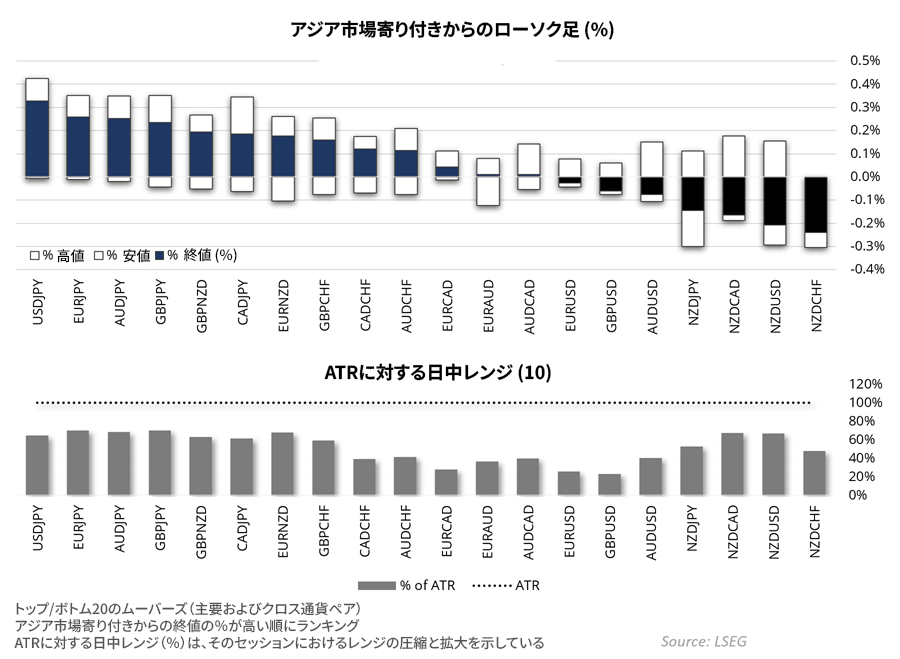
現状では、日銀が次に利上げを実施するのは来年6月か7月頃と予想されており、1-2回の利上げを経て最終的に1-1.25%の金利水準に達すると見込まれている。これは通貨市場を沸かせるような金利上昇ではなく、それが円安傾向に反映されている。円安が進めば介入リスクが高まるのは当然だが、過度な急落が生じた場合に介入が行われる可能性が高い。財務省は絶対水準よりもボラティリティの水準をより注視しているが、もちろん絶対水準も依然として重要である。
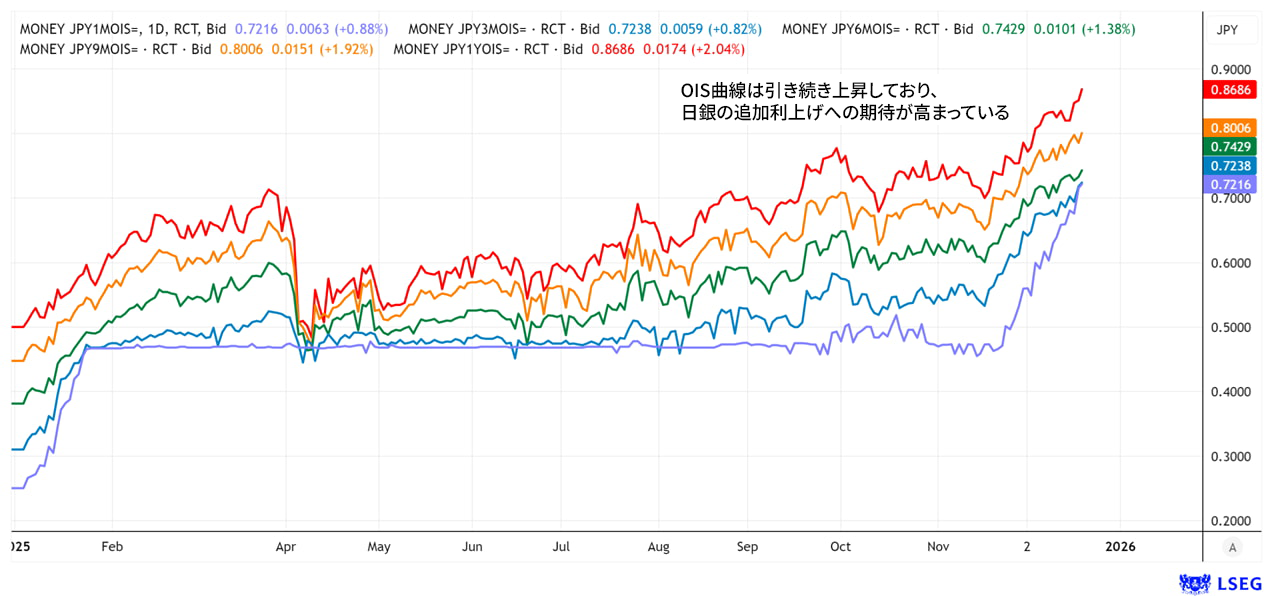
翌日物金利スワップ(OIS)の曲線は、日銀の追加利上げ期待の高まりとともに上昇基調が続いている。しかし1年物金利がわずか0.86%である現状では、日銀が過度にタカ派的というには無理がある。日銀が断固たるタカ派的行動に出るまで、円高派の期待は裏切られ続けるかもしれない。
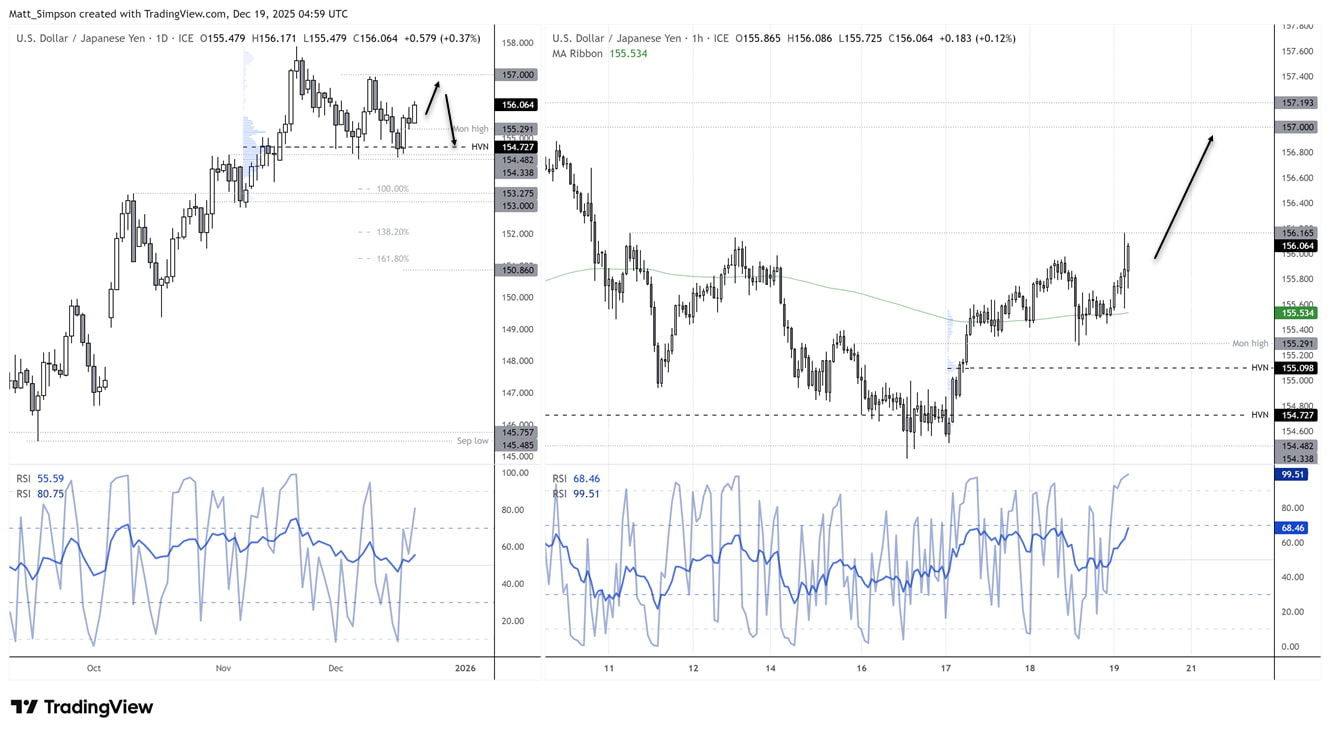
円安進行により、ドル/円は植田総裁の会見前に筆者の目標値であった156に到達した。植田総裁が苛立たしいほど慎重なトーンを維持するという筆者の予想が正しければ、ドル/円は上昇継続の可能性がある。ドル/円は156.17の高値を突破し、157台が確実に視野に入ってきた。
ただし、植田総裁がタカ派的な発言で市場を揺さぶった場合、ドル/円は大きく下落する可能性があり、155割れも想定される。154.34の安値を割り込むと、153.30(100%予測値)に向け下落する可能性がある。
グローバル経済において、根本的な市場のテーマや相場の流れを構築する可能性のある主要なイベントや指標とは? 毎週更新される経済指標カレンダーで世界の主要イベントを確認できます。
(12月19日付記事「Japanese Yen Weakens Despite BOJ Hike to 3-Decade High」、City Indexマーケット・アナリストのMatt Simpson著)
ビットコインは67,000ドルを下回る水準で推移する一方、NYダウは複数年にわたる主要なレジスタンスを試している。今後の相場の方向性を左右し得る重要なテクニカル水準に注目が集まっている。

米連邦準備制度理事会(FRB)による政策金利の据え置きを受け、株価は先週、急落したものの、世界の株式市場はその翌日に反発した。米国の株式先物は欧州の株価指数の堅調な動きに連動して上昇したが、その後、高値から反落した。ドル高が続き、貴金属や主要な通貨ペアのいくつかには引き続き、下押し圧力がかかった。

トランプ大統領がイラン側の提案を拒否したことを受けて原油価格が上昇し、インフレへの警戒が強まりました。これに伴い米国債利回りも上昇し、米国株価指数先物は軟調に推移しています。なかでも、金利上昇の影響を受けやすいハイテク株には売り圧力がかかっています。