

今週の米国株価指数: S&P500、ナスダック週間見通し
株式市場はすでに底を打ったのだろうか――それが最大の焦点だ。そしてその答えは、依然として流動的かつ制御不能な要因である中東情勢と深く関係している可能性が高い。こうした状況を踏まえると、長期チャートの動向が引き続き、重要な判断材料となりそうだ。

週末にかけて停戦発表に対する懐疑的な見方も一部残っているものの、原油価格が高止まりしているにもかかわらず株価が大幅に上昇したことから、株式市場ははるかに強気な展開を見せている。
2026年4月14日 午前10:03
タイトルが見つかりません
先週初めにも触れた通り、米国株価が3月に反発し始めた際、筆者は長期的なトレンドを見据え、強気の見通しを維持していた。直近の反発を主導した主要銘柄を、相対的に割安な水準で買い入れる機会があると見込んでいた。解放の日(リベレーション・デイ)関税が市場に大幅な調整をもたらしたが、昨年同様に、結果的にトランプ大統領の行動の根底にある原動力が、最終的には株式にとって好ましい形での前進となるだろうと考えている。現時点では、調整局面は好機になると見ている。なぜなら、株式相場を後押しする意思と能力を持ち、かつそうしたいと考えている米大統領と、友好的かつ比較的ハト派的な米連邦準備制度理事会(FRB)という強力な組み合わせが、株式のロングポジションにとって有利に働く可能性があるからだ。
これはトランプ大統領の第1期政権の大部分において強力な原動力だった。現時点では第2期政権においても同様の影響力を発揮している。
そして、もっと核心を突くこととして――FRBがバランスシートを拡大することで米国債利回りを低く抑え、債券投資の魅力をある程度低下させられると気づいて以来、20年なら「普通」ではなかったレベルのリスクを投資家が進んで取ろうとする動機が生まれてきたのだと筆者は考える。
米30年債の利回りがわずか4.5%程度しかないなら、資産配分など何の意味があるだろうか? もし金利が上昇すれば、低金利で固定された国債投資は価格下落に見舞われることになる。これにFRBが「資産効果」を重視していることを組み合わせると、昨年や一昨年のように、コアインフレ率が、FRBが自ら設定した目標を50%以上上回っているにもかかわらず、FRBが利下げに動くといった事態が何度も生じることになる。
残念ながら、3月の調整局面を買い場と捉えたのは筆者だけではなかったようで、ナスダックのチャートがその状況を如実に物語っている。2022年の安値から最大1,862%上昇した強気相場全体の中で、今回の調整幅はわずか23.6%にとどまっている。
そして、株価は2週間足らずで15%超上昇している。
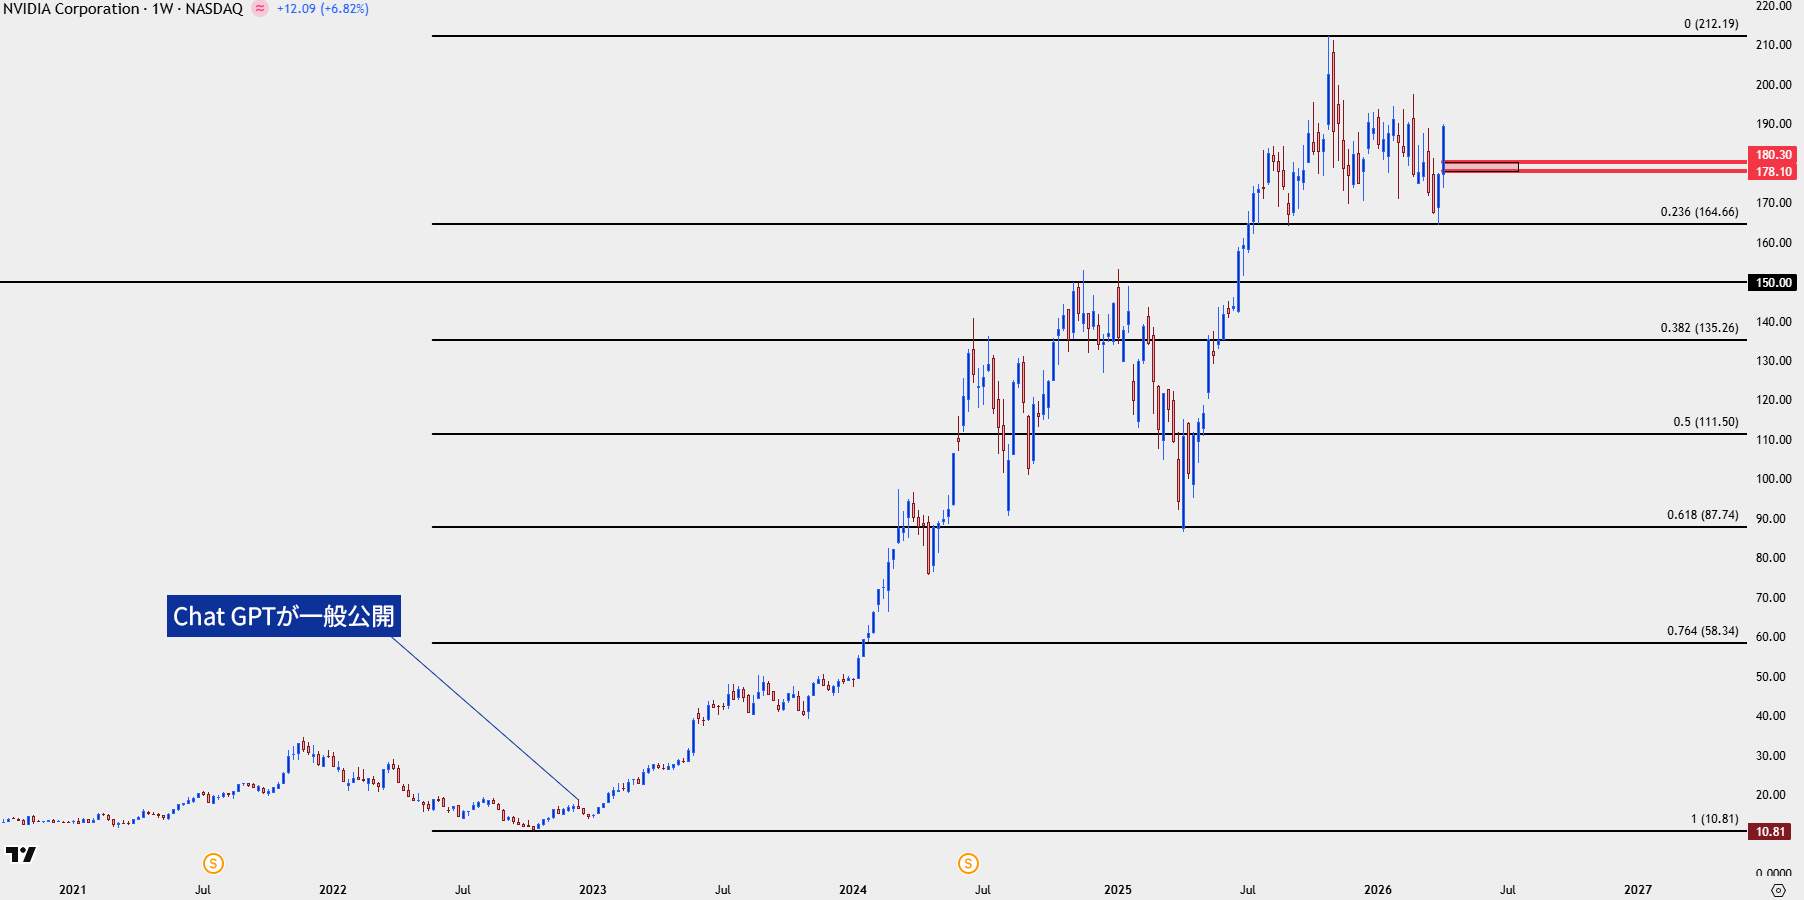
これはナスダックにとっても極めて重要な点だ。過去数年間のテクノロジー主導の相場上昇により、エヌビディア(NVDA)やメタプラットフォームズ(META)といった大型ハイテク株は大幅な値上がりを見せた。先月、株式市場で売りが優勢になり始めた際、ナスダックは他市場よりもやや堅調に推移していた。
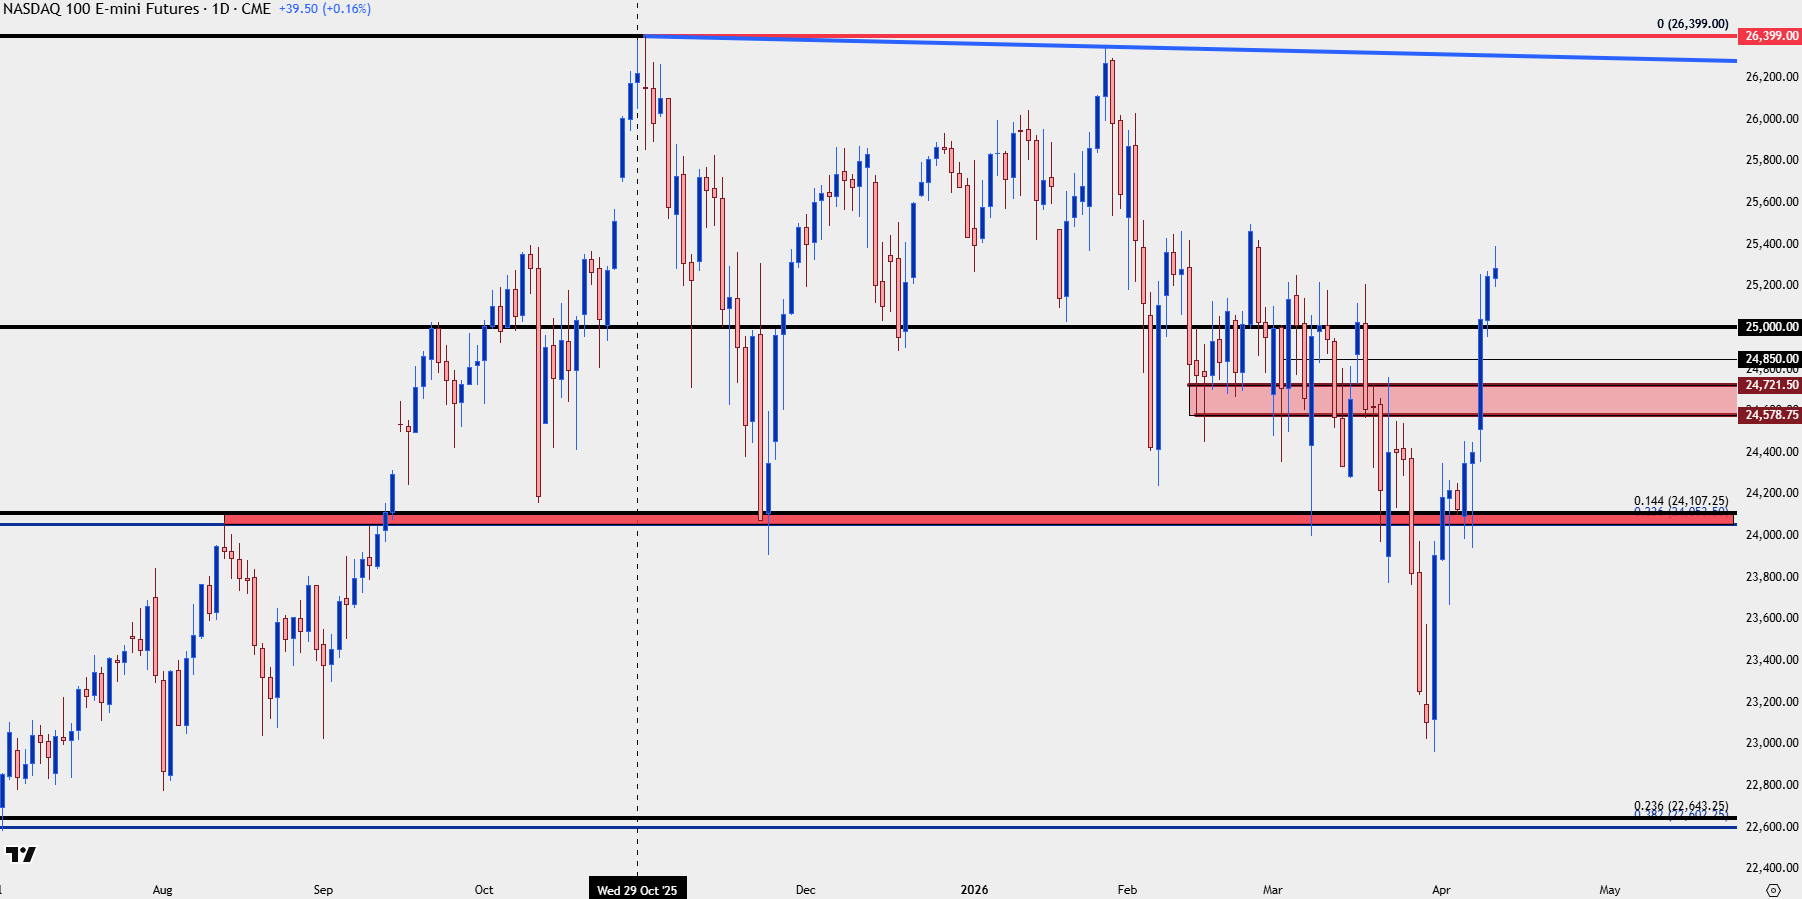
さらに、イランを巡る緊張が高まっていた前々週でさえ、ナスダック100先物は週足で強気の包み足(抱き線)を形成し、指数が5%近く上昇するなど、その勢いは非常に大きなものとして継続した。
今週については、もし米イラン間の緊張が高まれば、短期的な調整局面を挟みつつ、安値切り上げの可能性が生まれる。米国株価指数の中で、その強気継続シナリオを模索する場として、筆者はナスダックをより魅力的な選択肢と考えている。
今週のサポートは25,000、次いで24,578-24,721のゾーンにある。もしこれらをいずれも維持できない場合、以前レジスタンスがサポートに転じた重要な水準である24,100付近のゾーンも視野に入るだろう。
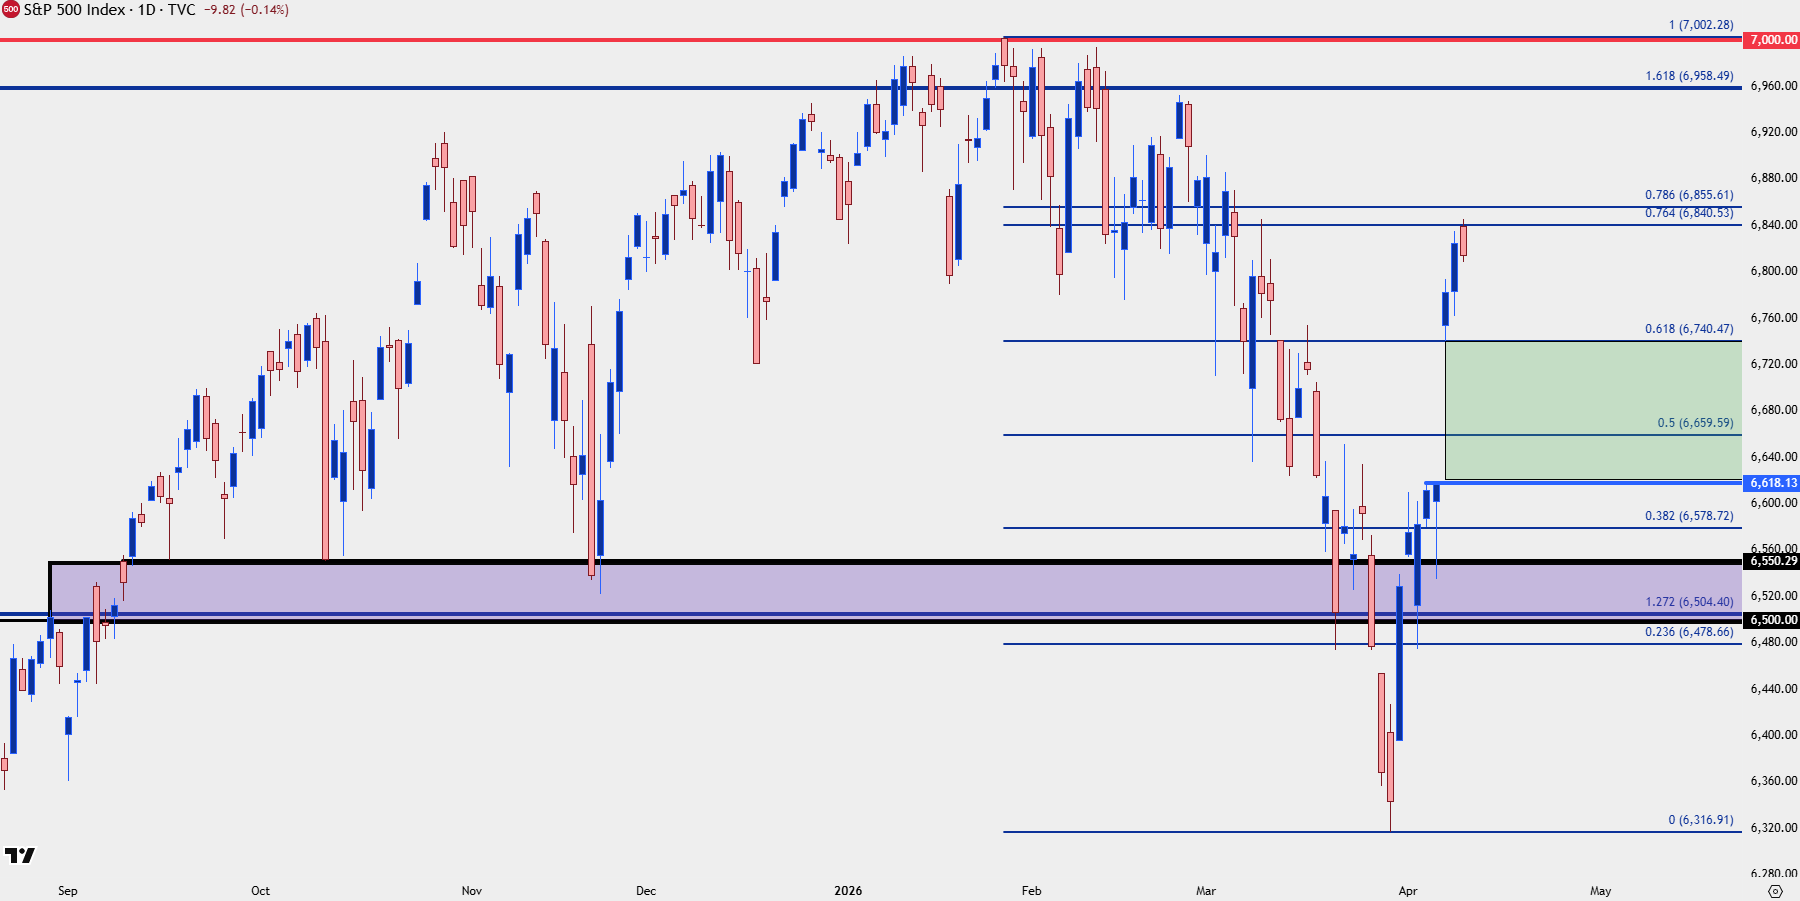
現物のS&P 500種株価指数は3月の下落分の大部分をすでに取り戻しているが、筆者は1月に突破が困難だった7000の節目を、指数がようやく突破できるかどうかに注目している。ここでの課題は、指数が短期的にどれほど買われ過ぎているかという点にあり、これは本レポートの冒頭で述べた、投資家たちがこの調整局面を利用してより有利な価格でポジションを構築していたという私の指摘と符合する。
同様に、ここでの調整局面は強気相場の継続にとって注目に値すると考えており、筆者の見解では6500-6550のゾーンが特に重要だ。停戦発表を受けた先週水曜の値動きから生じた未埋めの窓(ギャップ)が広範囲に残っており、そのエリア全体で、安値の切り上げとなる可能性も秘めている。
特に注目すべきは、調整局面のリトレースメント61.8%の水準が6740に位置している点だ。今週にかけて現物指数の「s1」サポートレベルとして注目している水準だからである。一方、リトレースメント76.4%の水準は、現在の高値圏を維持する支えになっている。その下では、下落のリトレースメント50%の水準が窓の中間付近、およそ6660に位置しており、窓の底は6620付近となっている。
グローバル経済において、根本的な市場のテーマや相場の流れを構築する可能性のある主要なイベントや指標とは? 毎週更新される経済指標カレンダーで世界の主要イベントを確認できます。
(4月12日付記事「Stocks Soar on Ceasefire Hopes: Nasdaq, S&P 500 into Next Week」、StoneXシニアマーケット・アナリストのJames Stanley著)

株式市場はすでに底を打ったのだろうか――それが最大の焦点だ。そしてその答えは、依然として流動的かつ制御不能な要因である中東情勢と深く関係している可能性が高い。こうした状況を踏まえると、長期チャートの動向が引き続き、重要な判断材料となりそうだ。
米国とイランが停戦をさらに60日間延長する暫定合意に達したとの報道を受け、湾岸地域での衝突拡大への懸念が和らぎ、S&P500は序盤の下げから持ち直して史上最高値を更新した。

先週金曜に大きく値下がりした半導体株が底堅さを維持していることから、週明け月曜の米国株式先物相場は上昇している。ただし、中東情勢の展開や金融引き締め観測が上昇幅を制限する可能性がある。















