米国株価指数見通し:ナスダック上昇、米インフレが予想以上に鈍化
13日の米国株式市場は小幅高で取引を開始しそうだ。前日までのハイテク株主導の売り圧力から回復し、前日の安値から反発して落ち着きを取り戻すだろう。米消費者物価指数(CPI)は前年同月比2.4%上昇と予想以上の鈍化を示し、米連邦準備理事会(FRB)の利下げ観測を高めた。

週明けのドル/円相場は、上昇シグナルを示しながらも勢いが弱まりつつある状態で迎えた。今後の動きは米経済指標とエヌビディアの決算報告が鍵を握る。
2025年11月18日 午後13:04
タイトルが見つかりません
• ドル/円と米国金利の相関関係が崩れている
• 週後半の焦点は非農業部門雇用者数と賃金のデータ発表
• 米FRB要人の発言が経済指標発表後の価格形成に影響
• エヌビディアの決算がキャリー取引のセンチメントを左右
• 価格シグナルは堅調ながら勢いの減退を示唆
ドル/円は本来の金利・リスク要因との相関関係が崩れているが、今週米経済指標の発表が再開されることで、利回りとの相関が戻り始める可能性がある。米連邦準備制度理事会(FRB)が12月に追加利下げに動くか否かで市場の見方が分かれているなか、非農業部門雇用者数と賃金のデータに市場は大きな関心を向けている。米半導体大手エヌビディア(NVIDIA)の決算はキャリートレード資金の流れに影響を与える可能性があり、また今後の国債入札はイベントリスクを増大させるだろう。テクニカル面でドル/円は上昇余地が示唆されているが、勢いは弱まりつつある。
米金利とドル/円の緊密な関係は最近著しく弱まっており、右図の10日移動相関係数スコアがこれを示している。FRBの利下げ予想(2026年末まで、灰色)や米2年物(黒)・10年物国債利回り(青)のいずれとも、ドル/円相場の変動との間に有意な相関は見られず、米金利見通し以外の要因が影響していることを示唆している。下部に示すVIX指数(赤)やナスダック先物(紫)との強い相関関係も見られず、複数の期間にわたる日本国債利回りの変動(図表示なし)とも連動していないため、リスク選好度が要因ではないことは明らかだ。
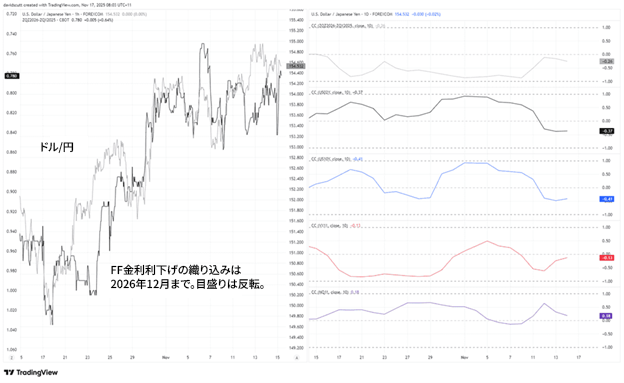
ドル/円は独自の動きを見せている。これは、ここ数週間、米国経済に関する民間調査以外の有意義な新情報が得られていないことを反映している可能性がある。しかし、米政府が再開し、経済指標データが公表され始めたことで、金利見通しとドル/円の関係性が再び強まり始めるのではないかと推測する。
今週注視すべき主要な米国経済指標は、20日夜(日本時間)に発表予定の9月の非農業部門雇用者数、そして翌日に発表される賃金データである。
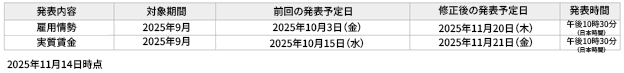
データは古く、世帯調査で別個に算出される失業率・不完全雇用率・労働参加率の数値が公表されないため、広範な労働市場状況を完全に反映していないものの、これらの指標、特に非農業部門雇用者数は、19日の大引け後に発表予定のエヌビディアの決算報告と共に、週後半の注目ポイントとなるだろう。
政府機関が閉鎖される前、非農業部門雇用者数の伸びは明らかに減速傾向にあり、これが9月と10月のFRBによる2度の利下げ要因となった。今回のデータが同様の結果、あるいはさらに弱い内容となれば、市場は今後1年間の利下げをさらに織り込み始める可能性がある。
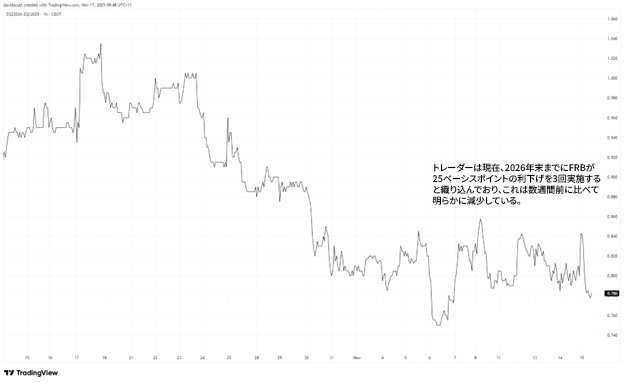
最近では、利下げ観測がやや後退している。これは、12月にFRBが3回連続となる利下げを実施するという予想に、ハト派寄りではない米連邦公開市場委員会(FOMC)メンバーが協調して反発しているように見える動きと一致している。現状では、今回の会合で利下げとなる確率は五分五分と見られており、来年末までの予想利下げ回数はわずか3回となっている。つい最近までは、同期間に4回以上の0.25%ポイントの利下げが予想されていた。
FRB当局者がここ最近、ハト派ムードを鎮静化させることに成功していることを踏まえると、9月の非農業部門雇用者数の発表後に当局者らがどのような発言をするかには特に注意を払うべきだ。
米国経済指標の状況は非常に流動的で、主要指標すら発表されるか分からない。米労働統計局(BLS)と米経済分析局(BEA)の発表ページ(英語)を随時確認すると、新規データの発表タイミングが把握できる。
今後、ドル/円相場に変動をもたらす可能性のあるイベントとしては、日米両国による20年物国債入札、17日早朝(日本時間)に発表予定の日本の第3四半期GDP(国内総生産)、米ADP雇用統計(週間)、そして日銀審議委員・小枝淳子氏の講演が挙げられる。その他のイベントはシグナルというよりノイズを生む可能性が高い。
前述のエヌビディアの決算発表については、米国株のパフォーマンスとボラティリティがキャリートレードにとって極めて重要であることを考慮すれば、ドル/円トレーダーは注目せざるを得ない。筆者は株式アナリストではないが、特にAIブーム期において、同社が売上高予想を上回らなかった期を見つけるのは困難だろう。また、ジェンスン・フアン最高経営責任者(CEO)が強気な見通しに尻込みする気配もない。したがって、基本的に今回も好調な業績発表や見通しが期待される。キャリートレードにとっての最大のリスクは、これら両方が実現しても株価が上昇せず、AIブームが飽和点に達した明らかな兆候となる場合かもしれない。
新たな週を迎え、ドル/円は153.60のマイナーなサポートから強く反発した後、先週金曜にピンバーが示現したことで強気のシグナルを示した。これは短期的に上昇・下落どちらかに動くリスクが高まっている可能性を示唆している。しかし、14日RSI(相対力指数)とMACDは強気圏内にとどまる一方、両指標とも勢いは衰えつつあるため、今後は価格シグナルを見落とさないよう、慎重に観察すべきだろう。RSIでは弱気なダイバージェンスが確認され、MACDはシグナルラインを上から下抜けに反転していることから、週初に価格上昇が見られたとしても、それは疾走というより足取りは重くなりそうだ。
155.05は最初の重要な上値水準で、11月12日の高値と一致する。これを突破すれば、次に156.50に位置するレジスタンスが視野に入る。一方、153.60を下回った場合、153.00は下落局面で注目すべき水準となる。10月に一時的な天井となった後、11月初旬にサポートに転じたためだ。前回、下値を試した局面で、152.00から151.50にかけても押し目買いが入った経緯があるため、同水準と151.00のサポートも注視すべき水準となる。価格が下落して金曜安値を割り込んで引けると、ドル/円が形成してきた上昇ウェッジパターンが示す通り、150円割れで大きな調整局面に入る展開が予想される。
グローバル経済において、根本的な市場のテーマや相場の流れを構築する可能性のある主要なイベントや指標とは? 毎週更新される経済指標カレンダーで世界の主要イベントを確認できます。
(11月17日付記事「Japanese yen outlook: USD/JPY momentum softens ahead of payrolls and Nvidia test」、City Indexマーケット・アナリストのDavid Scutt著)

13日の米国株式市場は小幅高で取引を開始しそうだ。前日までのハイテク株主導の売り圧力から回復し、前日の安値から反発して落ち着きを取り戻すだろう。米消費者物価指数(CPI)は前年同月比2.4%上昇と予想以上の鈍化を示し、米連邦準備理事会(FRB)の利下げ観測を高めた。

株式市場はすでに底を打ったのだろうか――それが最大の焦点だ。そしてその答えは、依然として流動的かつ制御不能な要因である中東情勢と深く関係している可能性が高い。こうした状況を踏まえると、長期チャートの動向が引き続き、重要な判断材料となりそうだ。

先月29日の米国株式相場は史上最高値から反落。市場は、米連邦準備制度理事会(FRB)が重視する個人消費支出(PCE)コア価格指数の上昇率が予想通りだったのに加え、トランプ大統領が少額の輸入品に対する関税を免除する措置を8月29日から全面的に停止したことを消化していたようだ。