

ナスダック100見通し:テック株楽観が優勢、湾岸情勢の不透明感は残る
欧州株式および米国株式先物は、投資家が中東の地政学的な動向と、世界的に続くテクノロジー株の上昇基調を見極めようとする中、先週金曜の午前は比較的狭いレンジでの推移となった。

ドル/円の短期的な上昇トレンドラインが破られない限り、トレーダーは158.00台後半ゾーンへの上昇を見込んで、短期的な下落局面で押し目買いを継続する可能性が高い。
2025年11月25日 午後17:13
タイトルが見つかりません
• ドル/円は先週終盤の下落後、再び上昇基調を回復している
• 日本の巨額(かつ増加傾向)な政府債務と金融緩和政策の両方が相まって、長期的な財政懸念を引き起こしている
• ドル/円が短期的な上昇トレンドラインを割り込むまでは、トレーダーは158.00円台後半への上昇を見込んで、下落局面で買いを入れる可能性が高い
日本の市場は24日、勤労感謝の日で休場となったが、円売りの勢いはほとんど阻止されていない。年初来、円はドルに対してほぼ横ばいで推移している。これは一見悪くないように聞こえるかもしれないが、ドルと円は2025年において主要通貨の中で最もパフォーマンスが悪い2通貨であり、ユーロやスイスフランに対して11%超下落していることを考慮すると、話は別だ。
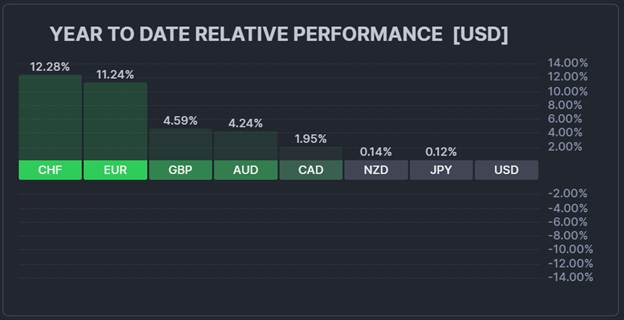
ファンダメンタルズ面では、継続的な金融緩和(低金利政策)と大規模な財政刺激策(新首相・高市早苗氏による1兆3,500億ドル規模の支出計画)が、日本の巨額な政府債務に対する懸念を高めている。これは数十年にわたる問題であり、むしろ日々悪化していると言える。先週金曜の米国債利回りの低下や12月の米連邦準備制度理事会(FRB)の利下げ観測の再燃さえ、ドル/円相場の継続的な上昇にわずか1日の小休止をもたらしたに過ぎない。
今週は週の後半に米国が休場となるため、市場の焦点は日本の経済指標に移る。東京都区部の消費者物価指数、雇用統計、鉱工業生産、小売売上高の最新データが発表される。市場の長期的な財政懸念を踏まえると、日本の経済指標が堅調であったとしても、円相場を持続的に下支えするには不十分かもしれない。
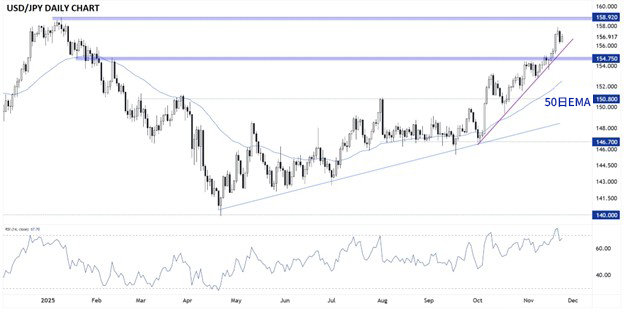
テクニカル面から見ると、ドル/円は8週間の加速上昇トレンドラインを上回ったまま推移している。この状態が続く限り、上昇基調が継続しそうだ。さらに先週金曜の下落により、14日RSI(相対力指数)の短期的な買われ過ぎシグナルが緩和されたため、ここからさらなる上昇局面が展開される可能性が高まった。チャートを見ると、買い手にとって次の論理的なレジスタンス水準は16カ月ぶりの高値である158.00台後半と見受けられる。158.00台後半は政府・日銀による直接的な介入のリスクが大幅に高まる水準でもある。
日本政策当局にとって政策の選択肢が狭まり続ける中、短期的な上昇トレンドラインを割り込むまでは、トレーダーはドル/円の下落局面を買い場と捉え続ける可能性が高い。
グローバル経済において、根本的な市場のテーマや相場の流れを構築する可能性のある主要なイベントや指標とは? 毎週更新される経済指標カレンダーで世界の主要イベントを確認できます。
(11月24日付記事「Japanese Yen Forecast: USD/JPY Renews Rally – 158.00 Next?」、City Indexマーケット・アナリスト・ヘッドのMatt Weller著)
欧州株式および米国株式先物は、投資家が中東の地政学的な動向と、世界的に続くテクノロジー株の上昇基調を見極めようとする中、先週金曜の午前は比較的狭いレンジでの推移となった。

市場ではヘッジファンドへの関心が戻っており、ロング/ショート株式への資金流入が力強く回復している。ヘッジファンド・リサーチによると、2025年上半期にロング/ショート株式ファンドには100億ドルの資金が流入した。当記事では、このトレンドをさらに深く掘り下げ分析していきたい。

今週は、米政府閉鎖解除への楽観論が新たなAI関連リスクによって相殺される中、方向性が見えないスタートとなった。















