

ナスダック100見通し:原油高と米国債利回りの上昇を受けて下落
トランプ大統領がイラン側の提案を拒否したことを受けて原油価格が上昇し、インフレへの警戒が強まりました。これに伴い米国債利回りも上昇し、米国株価指数先物は軟調に推移しています。なかでも、金利上昇の影響を受けやすいハイテク株には売り圧力がかかっています。

豪ドル/米ドルは6日続伸している。トレーダーは、オーストラリアの第3四半期GDPと米国で相次ぐ経済指標の発表待ちの状態だ。
2025年12月2日 午前10:35
タイトルが見つかりません
豪ドル/米ドルは6日続伸して今週を迎えた。4月以来の強い上昇基調は、米ドルの広範な弱さ、堅調な豪州経済指標、そしてリスク選好の高まりに支えられている。第3四半期の豪国内総生産(GDP)の発表、購買担当者景気指数(PMI)、個人消費支出(PCE)、雇用統計といった重要な米国の経済指標の発表も控えており、市場のボラティリティは高まったままの状態だと想定すべきだろう。
• 米ドルの広範な弱さが12月の米利下げ観測を再燃させたこともあり、豪ドル/米ドル(AUD/USD)は先週、主要通貨ペアのなかで2番目に強い上昇を見せた。
• 豪ドルは先週金曜、米ドルに対し6営業日連続で上昇し、4月以来の続伸記録を示した。
• グローバルなリスクオン基調が安全資産に対して豪ドルを押し上げる要因となり、豪ドル/円(AUD/JPY)は16カ月ぶりの高値で取引を終え、豪ドル/スイスフラン(AUD/CHF)は2週間ぶりの高値を記録した。
• 豪ドル/ニュージーランドドル(AUD/NZD)は例外で、3週続落となった。
• ニュージーランド準備銀行(RBNZ、中央銀行)が予想通り0.25%の利下げを実施し、緩和サイクルの終焉を示唆したことを受け、ニュージーランドドル/米ドル(NZD/USD)は堅調な動きを見せた。

米国経済指標の発表の遅れがようやく解消されつつあるため、今週の経済指標カレンダーは特に過密に感じられる。世界の主要イベントは毎週更新されるFOREX.comの経済指標カレンダーで確認できます。
オーストラリアでは、3日発表の第3四半期国内総生産(GDP)が今週最も注目されている。経常収支の発表にはGDPへの純輸出寄与度が含まれており、ここで予想外の動きがあれば、四大銀行がGDP予測を1日前倒しで更新する可能性があり、市場を大きく動かす要因となるかもしれない。
第2四半期の年間GDP成長率は7四半期ぶりの高水準となる1.8%となり、四半期ベースでは第3四半期に0.7%の上昇(2022年第4四半期以来の上昇ぶり)が見込まれている。高止まりするインフレ指標、堅調な雇用統計、そして底堅い家計支出を考慮すると、予想を下回るよりも上振れリスクの方が高い。これにより2026年下半期の利上げ観測がさらに強まり、季節的に上昇傾向のある今月12月の豪ドル相場を支える可能性が高い。

今週、米国では米供給管理協会(ISM)による購買担当者景気指数(PMI)、S&PグローバルによるPMI、個人消費支出(PCE)、ADPおよびJOLTSによる雇用統計など、経済指標の発表が目白押しだ。トレーダーは、利下げを正当化するために、予想を下回る米経済指標に引き続き、非常に敏感である。トランプ大統領がジェローム・パウエルFRB議長に再び批判の矛先を向けていることから、米公開市場委員会(FOMC) の複数のメンバーが、ブラックアウト期間を前に突然、ハト派的な姿勢を見せているが、これはよくある光景だ。その様子は、まるで、来年、上司の後継者に選ばれることを狙っているかのようである。
オーストラリアの経済指標は依然として堅調なのに加え、FRB高官 がハト派的な姿勢を示しているため、豪ドル/米ドルは今週、さらに上昇余地があるように見受けられる。
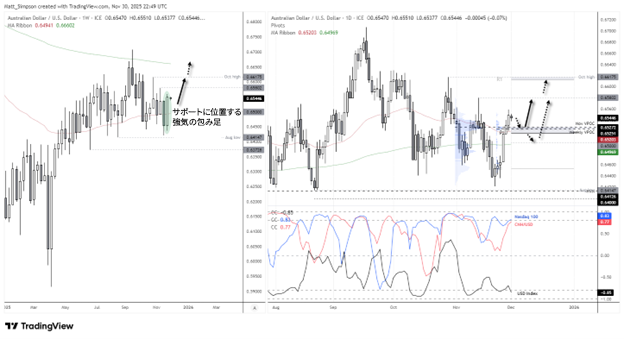
10日間の相関関係を見ると、豪ドルの方向性は引き続きFRBの予想(米ドル経由)と米国市場のリスクセンチメントと強く結びついている。豪ドル/米ドルとナスダック100株価指数の10日間相関は0.83と強いが、米ドル指数との逆相関はさらに強く、‐0.85となっている。これらの相関はわずか数週間前までは弱かったため、米国の経済指標の大量発表を控えた今、その関係の修復は注目に値する。
中国人民元(CNH/USD)と豪ドル/米ドルの正の相関も戻っているが、これは人民元固有の強さというより、より広範な米ドルの動向を反映している可能性が高い。
週足チャートでは、8月の安値を上回る水準に強気の包み足が確認できる。0.6500付近まで下落すると、200日指数平滑移動平均線(EMA、0.6496)が近いこともあり、買いを誘う可能性がある。また、50日EMA(0.6520)、月次ピボットポイント(0.6516)、0.6527付近のVPOC(ボリューム・ポイント・オブ・コントロール)にも注目に値する水準だ。これらが反落を限定し、下落幅を抑える要因となり得る。
10月高値に向けた上昇、そしてそれを上抜ける可能性は引き続き残っている。ただし、その過程で11月高値の0.6580がレジスタンスとして機能する可能性がある。
グローバル経済において、根本的な市場のテーマや相場の流れを構築する可能性のある主要なイベントや指標とは? 毎週更新される経済指標カレンダーで世界の主要イベントを確認できます。
(12月1日付記事「Australian Dollar Outlook: AUD/USD 6-Day Rally Into AU GDP, US Data Deluge」、City Indexマーケット・アナリストのMatt Simpson著)

トランプ大統領がイラン側の提案を拒否したことを受けて原油価格が上昇し、インフレへの警戒が強まりました。これに伴い米国債利回りも上昇し、米国株価指数先物は軟調に推移しています。なかでも、金利上昇の影響を受けやすいハイテク株には売り圧力がかかっています。

週明けのナスダック100株価指数は堅調なスタートとなり、初日の取引では1.5%超の上昇を記録。指数は、これまで到達したことのない心理的節目である30,000ポイントに一段と近づいている。この動きは、短期的に見て買い優勢の地合いが依然として有効であることを裏付けるものといえよう。

停戦の確認を受け、原油価格、債券利回り、米ドルが軒並み下落し、リスク資産全体で幅広い上昇が見られた。しかし、中央銀行の重要な決定が相次ぐ一週間を控え、円に対する空売りが過去最高水準に達するなか、ドル/円は16.00を上回る水準で頑強な強さを維持している。今週、日銀と米連邦準備制度理事会(FRB)の両方の政策金利決定を控えるなか、地政学的リスクの低下と原油価格の下落を背景に、今週のドル/円(USD/JPY)見通しは弱気方向に傾く可能性がある。また、金融政策が効果を上げない場合、日本政府が再び介入を行うには、今がより好都合な時期となっている。















