

「5月売り」はズレ込む?:米国株の季節性動向分析 – 2025年6月
先月のレポート(英語版のみ)で指摘したように、S&P 500種株価指数の「5月売り」戦略は今回も機能しなかったが、6月に入ると株価上昇による追加利益の獲得はより困難になる可能性がある。 その他の注目ポイントもご覧ください。

S&P500、ナスダック、NYダウ、ラッセル2000が12月に示す典型的なパフォーマンスと、季節要因の観点からサンタラリー期間中に最も優位なセクターを探る。
2025年12月9日 午前11:44
タイトルが見つかりません
12月は強気の季節性がよく現れる。「サンタラリー」として知られる現象である。本レポートではS&P500種株価指数が他の主要な米国株式指数と比べてどうパフォーマンスするのかを検証し、平均リターン、勝率、ボラティリティを分析する。さらに12月にアウトパフォームする傾向のあるセクターを検証し、季節的に最も高い優位性のあるセクターを明らかにする。
各現物指数については、筆者のLSEGワークスペースプラットフォームから入手可能な全履歴データを使用する。
1.上部チャートは各市場における12月の平均リターン率を示している。指数間の相対的パフォーマンスを比較するだけでなく、1年平均値と「平均プラス値」も表示し、各市場の12月リターンが年間平均値および上昇傾向にある典型的な12月の中でどの位置にあるかを浮き彫りにする。これにより、今月も好調な月となるかどうかの見通しを探る手がかりとなる。
2.中央チャートは勝率(%)を示している。各指数が12月にプラスリターンを達成する頻度である。50%を超える数値は強気の傾向を示し、50%未満はその逆を示す。
3.下部チャートには各指数の12月の平均ボラティリティと、平均月次ボラティリティが併記されている。これにより、12月のボラティリティが通常より高い傾向にあるか低い傾向にあるかが明らかになる。

ナスダック100株価指数は、ウォール街の主要指数であるS&P500種指数やダウ工業株30種平均株価と比較して最も高いリターンを示す傾向があり、12月の平均上昇率は1.7%と年間平均の1.3%を上回る。ただし、勝率はわずか57.7%と最も低い。月間平均変動幅も10%と年平均を下回る。
とはいえ、ナスダックが12月にプラスを記録した場合、平均上昇率は6%に跳ね上がり、S&P500、ダウ平均、さらにはラッセル2000は余裕をもって上回る。
これは、株価が上昇傾向にある12月はテクノロジーセクターが最大の貢献セクターとなる可能性があるものの、その実現確率が最も高いわけではないことを示唆している。
ナスダックの上昇余地は魅力的だが、勝率が比較的低いため信頼性に欠ける面は否めない。一方、S&P500の勝率は75.6%。典型的なプラスリターン1.5%はナスダックに及ばないものの、3%の「平均プラス月間リターン」が統計的に安定している。
ラッセル2000はさらに際立っており、勝率は78%、12月の平均リターン2.3%、プラスとなった月は平均4.3%の上昇を記録している。ラッセル2000は12月に安定的にリターンを出しており、主要な米国株価指数を歴史的に上回るパフォーマンスを示してきたことを表している。
12月全体のS&P 500先物の平均日次リターンを分析すると、同月における反復的なパターンを浮き彫りにできる。最も顕著な例の一つが12月20日から23日までの4日間で、平均リターンは一貫してプラスを維持し、勝率も安定している。
年の最後に開催される米連邦準備制度理事会(FRB)会合が終了し、クリスマスに入る数日前には流動性が低下する傾向がある。このパターンがアルゴリズム買いによるものなのか、祝祭気分にある個人投資家の行動なのかは不明だが、傾向そのものは明白である。
筆者は通常、複数日のパターンを重視するが、クリスマスイブの勝率がマイナスとなるのは、休暇入り前のポジション決済が要因と考えられる。またボクシング・デー(英国などの祝日)の勝率と平均リターンが異常に高い点にも留意すべきだが、流動性の低い市場環境には注意が必要である。
クリスマス前の期間以外でも、12月4-6日は平均リターンがプラスとなり、勝率も上昇傾向を示している。

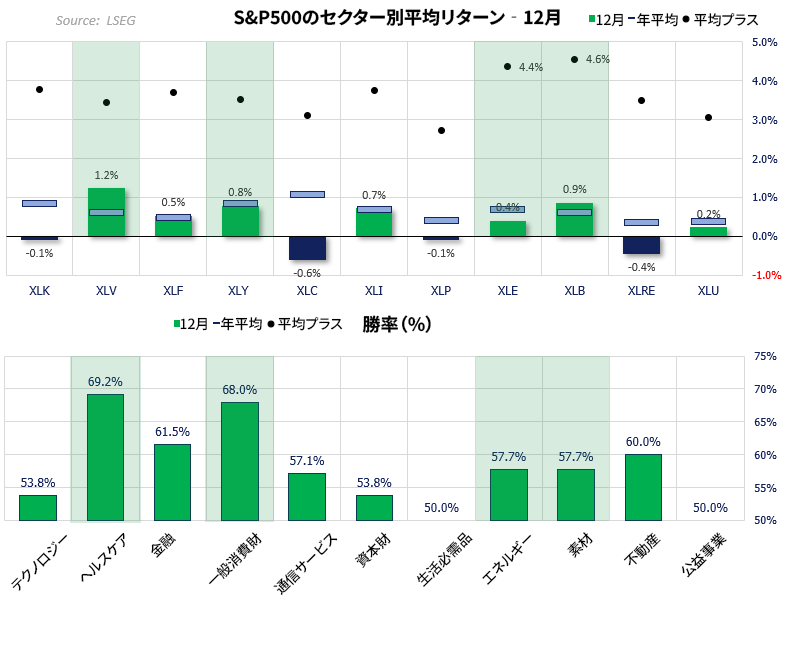
• ヘルスケアセクターは全セクター中、12月のパフォーマンスが最も強く、平均リターンは1.2%、勝率はセクター最高の69.2%を記録。
• 素材セクターは「プラスだった月」の平均リターンが4.6%と最も高いが、勝率は57.7%とやや控えめ。
• 一般消費財セクターは信頼性の高い季節的な強さを示しており、勝率68%、平均リターン0.8%を記録。これは典型的な年末のリスクオンパターンと一致する。
• テクノロジーセクターは歴史的に運任せに近い結果で、平均リターンはマイナス0.1%と僅かにマイナス、勝率は53.8%である。ただし、上昇した12月における平均上昇率は3.8%と堅調。
• 通信サービスセクターは12月の平均リターンがマイナス0.6%と最も低いが、勝率は57.1%。これは数年の大幅な下落が平均値を低下させていることを示唆している。
• 不動産セクターも平均リターンがマイナスとなるセクターだが、勝率は60%を維持している。これは、市場全体が下落している場合を除き、明確な売り候補というより、大幅な上昇をもたらす可能性が低いことを示している。
まとめ
• 12月の季節性は世界の株式市場全体に真に存在する特徴だが、いわゆるサンタラリーの強さと信頼性は指数によって大きく異なる。
• ウォール街で最も高い上昇余地は引き続きナスダック100にあるが、一貫性が最も高いのはラッセル2000とS&P500で、どちらも優れた勝率を誇っている。
• 月内パターンもこれを裏付けており、S&P 500先物は12月20―23日に明確な上昇、クリスマスイブに軟調な動き、ボクシング・デーに異例の強さを示す。ただし、休暇期間中は流動性が低下するため注意が必要。
• セクターの季節性も考慮すべき点である:ヘルスケアと一般消費財は歴史的に最も強いパフォーマンスを示す一方、通信サービスと不動産は、勝率はプラスでも平均的にパフォーマンスが劣る傾向がある。
• まとめると、12月は選択的でデータを意識したアプローチが有利:上昇余地と信頼できる季節性を併せ持つ指数・セクターに注力されたい。ただし、価格動向と流動性を確認せずに上昇が実現すると想定するのは避けるべきである。
グローバル経済において、根本的な市場のテーマや相場の流れを構築する可能性のある主要なイベントや指標とは? 毎週更新される経済指標カレンダーで世界の主要イベントを確認できます。
(12月8日付記事「S&P 500 Seasonality: How Santa’s Rally Across Wall Street Stacks Up」、City Indexマーケット・アナリストのMatt Simpson著)

先月のレポート(英語版のみ)で指摘したように、S&P 500種株価指数の「5月売り」戦略は今回も機能しなかったが、6月に入ると株価上昇による追加利益の獲得はより困難になる可能性がある。 その他の注目ポイントもご覧ください。

停戦の確認を受け、原油価格、債券利回り、米ドルが軒並み下落し、リスク資産全体で幅広い上昇が見られた。しかし、中央銀行の重要な決定が相次ぐ一週間を控え、円に対する空売りが過去最高水準に達するなか、ドル/円は16.00を上回る水準で頑強な強さを維持している。今週、日銀と米連邦準備制度理事会(FRB)の両方の政策金利決定を控えるなか、地政学的リスクの低下と原油価格の下落を背景に、今週のドル/円(USD/JPY)見通しは弱気方向に傾く可能性がある。また、金融政策が効果を上げない場合、日本政府が再び介入を行うには、今がより好都合な時期となっている。

経済指標データの不足と不確実性が続く環境下、トレーダーは構造的に秩序だった相場の枠組みに安心感を見出している。ドル/円や米ドル/カナダドルといった通貨ペアは上昇チャネル内で推移しており、マクロ要因の欠如によりテクニカル要因が市場を支配しやすくなっている様子を示している。このような市場の動きは、明確で慣れ親しんだ水準で推移していることでリスク管理している参加者の集合的心理を反映している。















