ナスダック100見通し:上昇、半導体株が底堅さを維持|中東情勢の緊張は続く
先週金曜に大きく値下がりした半導体株が底堅さを維持していることから、週明け月曜の米国株式先物相場は上昇している。ただし、中東情勢の展開や金融引き締め観測が上昇幅を制限する可能性がある。

先月のレポート(英語版のみ)で指摘したように、S&P 500種株価指数の「5月売り」戦略は今回も機能しなかったが、6月に入ると株価上昇による追加利益の獲得はより困難になる可能性がある。 その他の注目ポイントもご覧ください。
2025年6月2日 午前09:11
タイトルが見つかりません
先月のレポート(英語版のみ)で指摘したように、S&P 500種株価指数の「5月売り」戦略は今回も機能しなかったが、6月に入ると株価上昇による追加利益の獲得はより困難になる可能性がある。
株価が将来的にどの程度変動すると投資家が見込んでいるかを示すVIX指数は通常、夏の閑散期に先立ち6月に低下し、その後ボラティリティは第3四半期(7-9月期)に再び上昇する傾向にある。
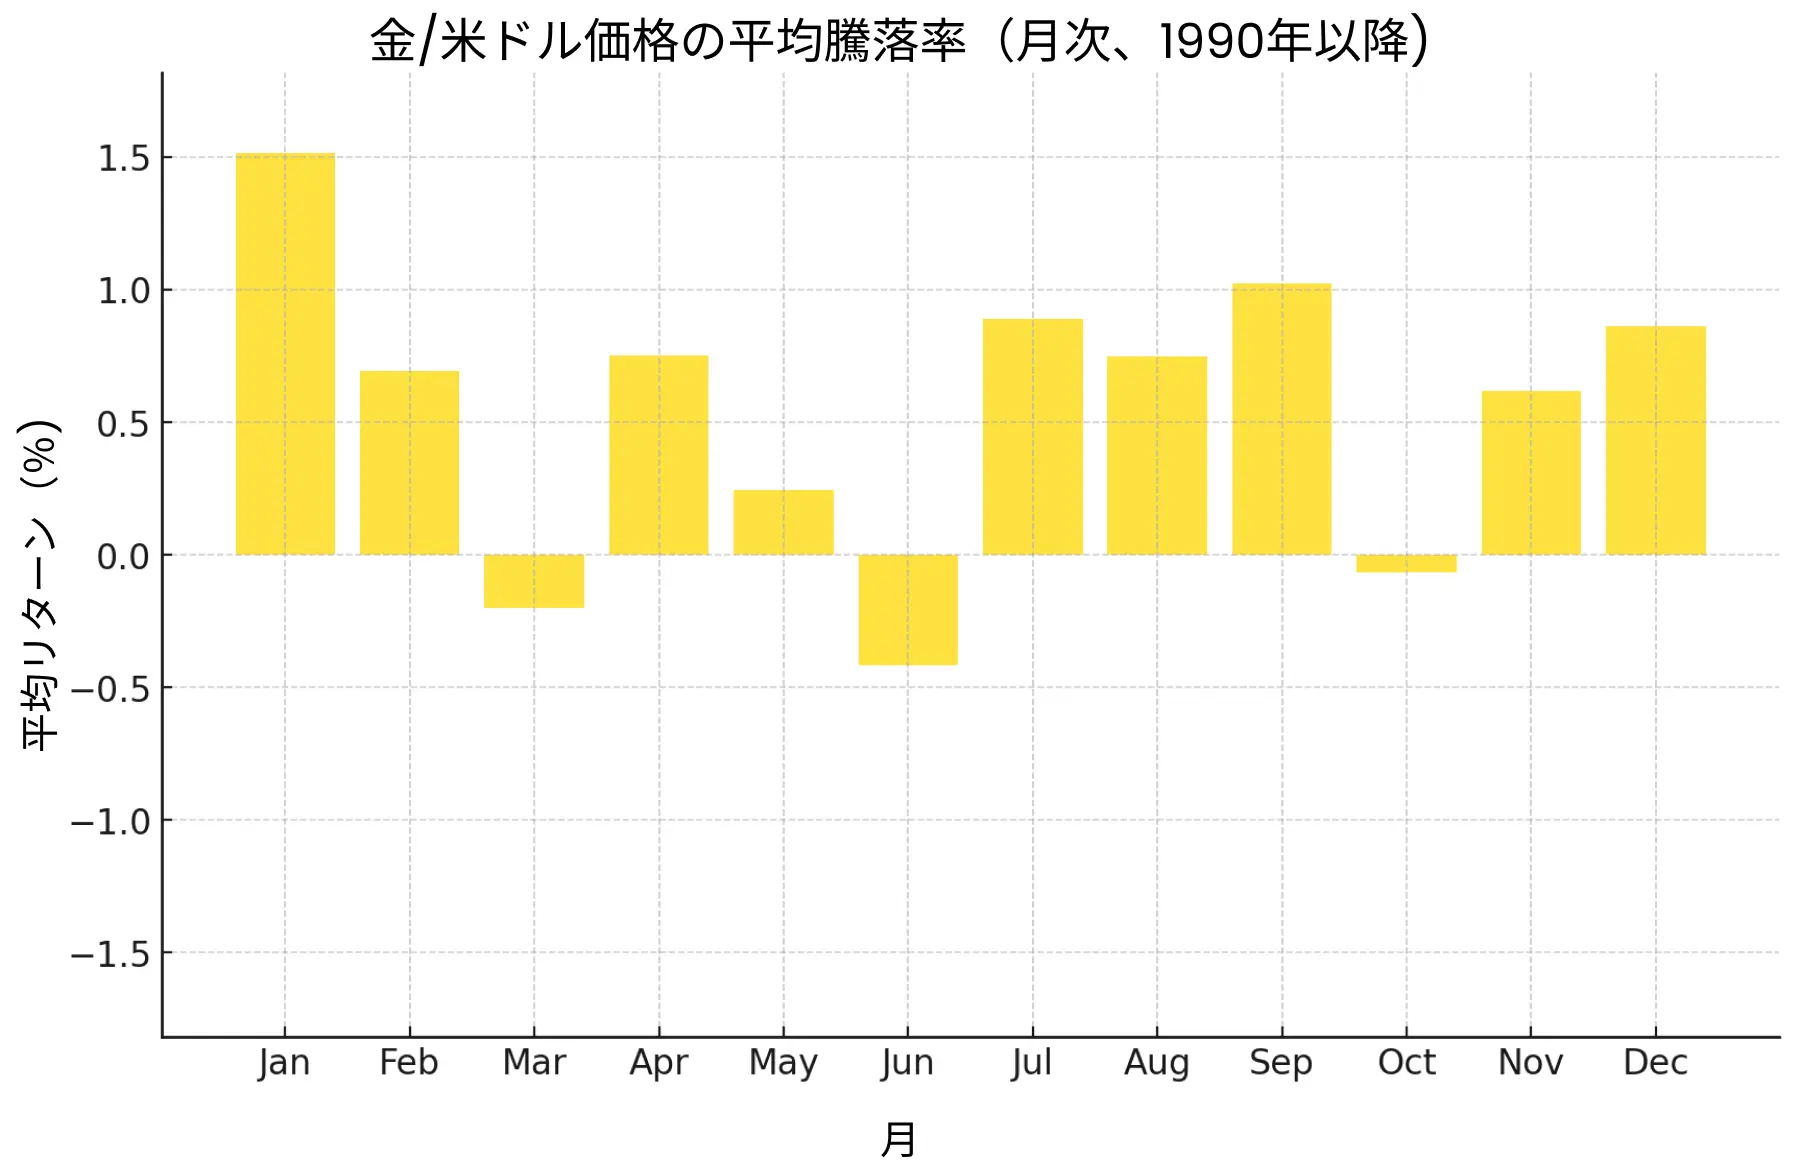
6月は歴史的に金価格のパフォーマンスが最も悪い月であり、1990年以降平均で0.4%下落している。
新しい月の始まりは、1990年以降市場に影響を与えてきた季節的な株価動向パターンを見直す良い機会である。
いつも通り、これらの季節的な傾向は単なる歴史的平均値に過ぎず、個々の月や年は歴史的平均値から乖離する可能性がある。したがって、長期的な成功を収める取引戦略を構築するためには、これらの季節的な傾向を補完する代替的な分析手法も組み合わせることが重要である。言い換えれば、過去の成績は必ずしも将来の成果を保証するものではない、ということを留意されたい。

出所:TradingView、StoneX ※過去の実績は必ずしも未来のパフォーマンスを保証するものではありません
歴史的に、6月は米国株式市場にとって平凡な月であり、S&P 500種指数の平均騰落率は過去35年間で0.0%である。先月のレポートで、「5月売り」の典型的なパターンにはならないと指摘し、実際に今年5月のS&P 500種指数は35年間で最もパフォーマンスがよかった。ただ、「夏の停滞期」を目前に控え、指数は史上最高値に迫る水準にあるため、特に決算シーズンが終了した今、株式相場が大きく上昇し続けるのは難しいかもしれない。

出所:TradingView、StoneX ※過去の実績は必ずしも未来のパフォーマンスを保証するものではありません
上記のチャートを見ると、ナスダック100指数は歴史的に6月に上昇する傾向にあり、1990年以降の平均騰落率は0.6%の上昇となっている。年初からの4カ月間で他の米国株価指数に後れを取っていたナスダック100だが、現在、主要な米国指数の中で最もパフォーマンスの良い指数となっている。これは、年初は低迷していた大型テクノロジー銘柄「マグニフィセント・セブン」(アルファベット、アップル、メタ、アマゾン、マイクロソフト、テスラ、エヌビディア)がAI需要を追い風に復活し、市場の主役に返り咲き始めていることに支えられている。エヌビディアの株価は先月、驚異的な25%の急騰を記録した。

出所:TradingView、StoneX ※過去の実績は必ずしも未来のパフォーマンスを保証するものではありません
5月と同様、6月は歴史的に株式市場のボラティリティが低下する月であり、VIX指数は1990年以降、平均で0.6%下落している。季節的な傾向に従い、VIX指数は先月急落し、20を再び下回った(とはいえ、2023-2024年の平均である10台半ばは依然として大幅に上回っている)。米国貿易政策を巡る不透明感と地政学的な緊張は引き続き緩和傾向にあるが、これらのテーマは、ボラティリティに関心のある投資家が6月以降も注視すべき重要なポイントとなるだろう。
出所:TradingView、StoneX ※過去の実績は必ずしも未来のパフォーマンスを保証するものではありません
商品市場に目を向けると、6月は歴史的に金価格のパフォーマンスが最も悪い月であり、1990年以降の平均騰落率は0.4%の下落となっている。金価格は5月に調整局面入りするも、4月のレンジ内でのみ推移し、3,300ドル近辺と、ほぼ横ばい状態で取引を終了した。先月の調整を経て、金価格は世界的な金利の低下、貿易摩擦を巡る不確実性、2022年後半から続く明確な上昇トレンドを背景に、歴史的な上昇トレンドを継続する好位置にある。しかし、それは季節的なトレンドには逆らう動きである。
出所:TradingView、StoneX ※過去の実績は必ずしも未来のパフォーマンスを保証するものではありません
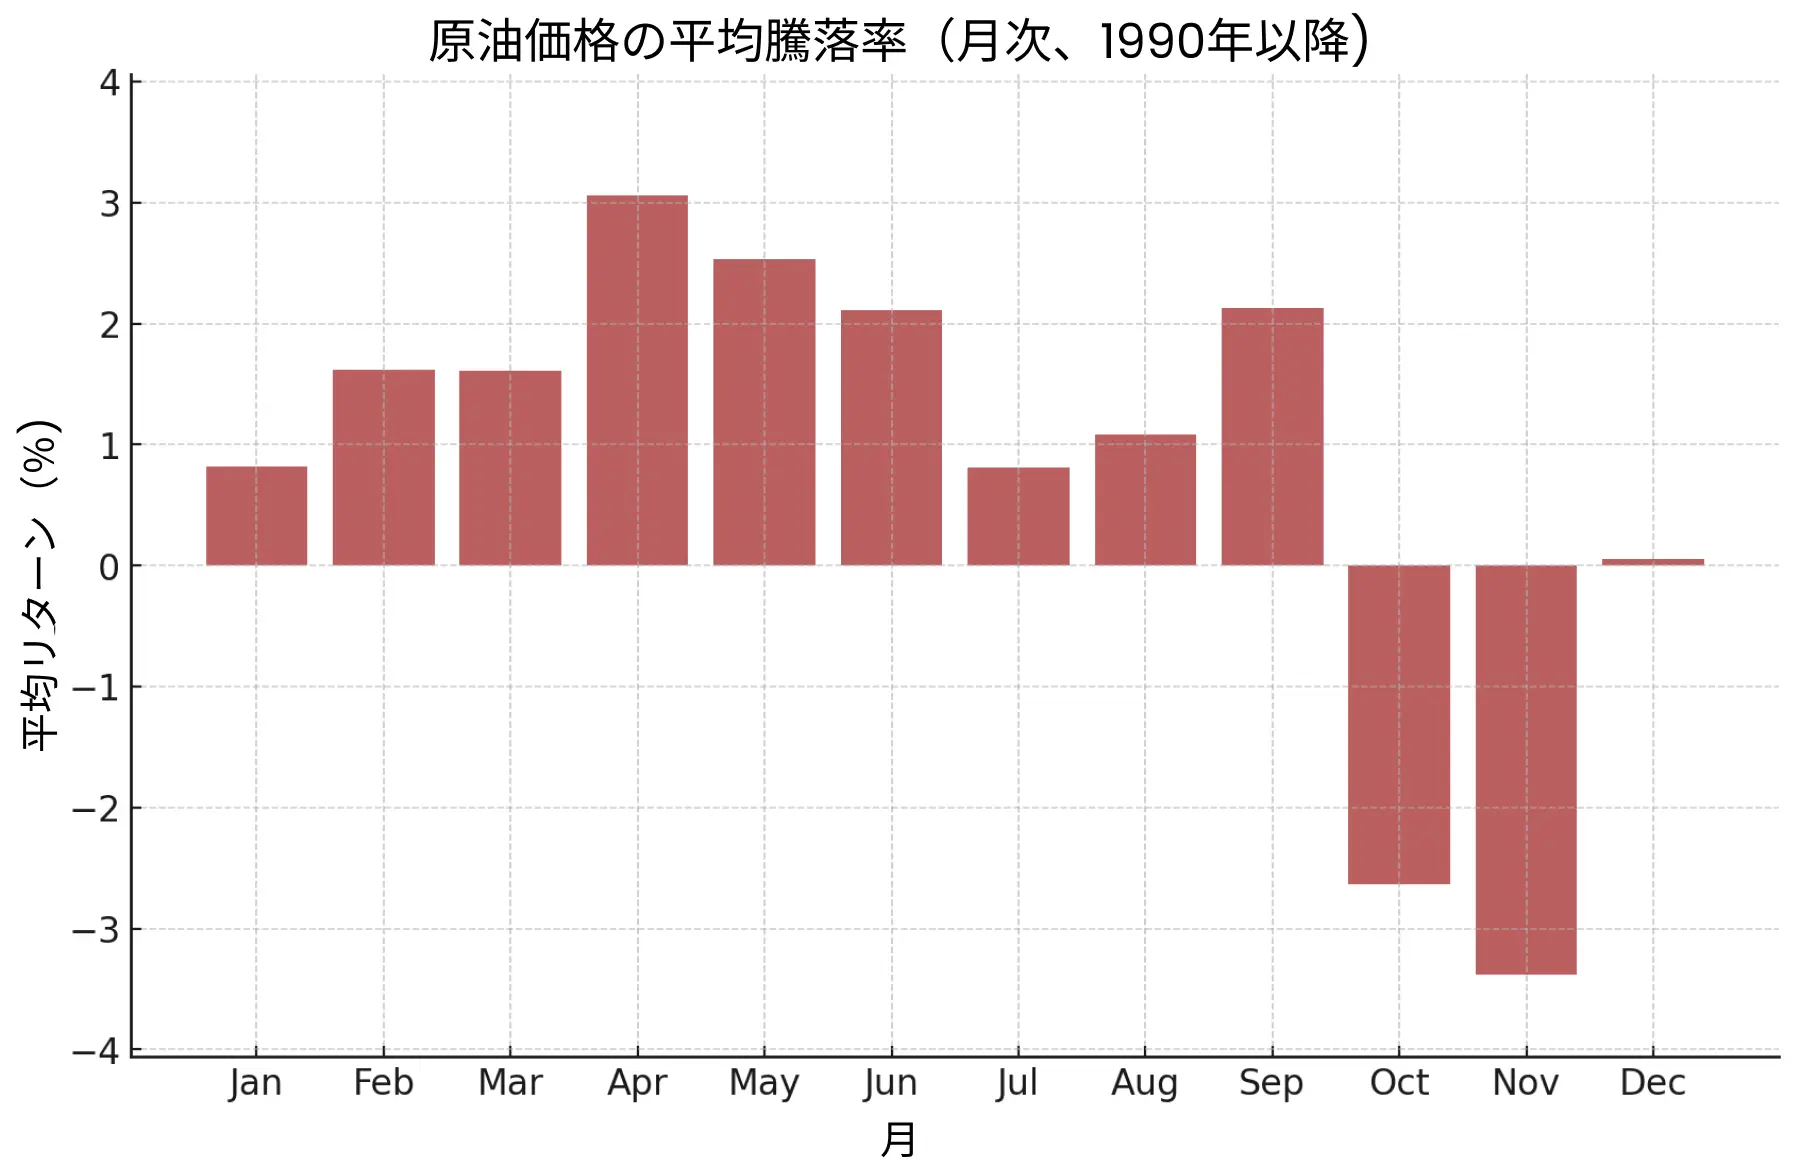
最後に、米指標のWTI(ウエスト・テキサス・インターミディエート)原油先物は、過去35年間で6月に強いパフォーマンスを示しており、平均で2.1%上昇している。先月、世界的な景気後退懸念がやや和らいだことで、WTI原油先物は4年ぶりの安値から反発したが、市場心理は依然として脆弱なままだ。また、石油輸出国機構(OPEC)と非加盟のロシアなどで構成するOPECプラスの生産割当の変更は、長期的な季節的な傾向よりもはるかに重要な要因となるだろう。
いつものように、このレポートを締めくくるにあたり、季節的な傾向が絶対的な真理ではないことを再確認し、主要市場と世界経済を動かす現在の根本的な要因とテクニカル面からの分析を組み合わせることが重要であることを強調しておきたい。
グローバル経済において、市場を変動させ、根本的なテーマを再構築する可能性のある主要なイベントや指標は何か?毎週更新される経済指標カレンダーで世界の主要イベントを確認しよう!
(5月30日付記事、StoneXのマーケットリサーチ・グローバルヘッドMatt Weller著)

先週金曜に大きく値下がりした半導体株が底堅さを維持していることから、週明け月曜の米国株式先物相場は上昇している。ただし、中東情勢の展開や金融引き締め観測が上昇幅を制限する可能性がある。

株式市場はすでに底を打ったのだろうか――それが最大の焦点だ。そしてその答えは、依然として流動的かつ制御不能な要因である中東情勢と深く関係している可能性が高い。こうした状況を踏まえると、長期チャートの動向が引き続き、重要な判断材料となりそうだ。
S&P500、ナスダック、NYダウは米政府閉鎖にもかかわらず、史上最高値を更新。レジスタンスが視野に入ってきた。週間テクニカルチャートで攻防線が繰り広げられている。