ナスダック、S&P500は今週も上昇基調:停戦への期待で米国株急騰|米国株見通し
週末にかけて停戦発表に対する懐疑的な見方も一部残っているものの、原油価格が高止まりしているにもかかわらず株価が大幅に上昇したことから、株式市場ははるかに強気な展開を見せている。

過去3年以上にわたり株式相場を押し上げる主要な原動力となり、高騰しているAI(人工知能)関連株は、ラッセル2000が年明けから非常に大きく動き出すなか、小型株に遅れを取っている。
2026年1月20日 午前10:03
タイトルが見つかりません
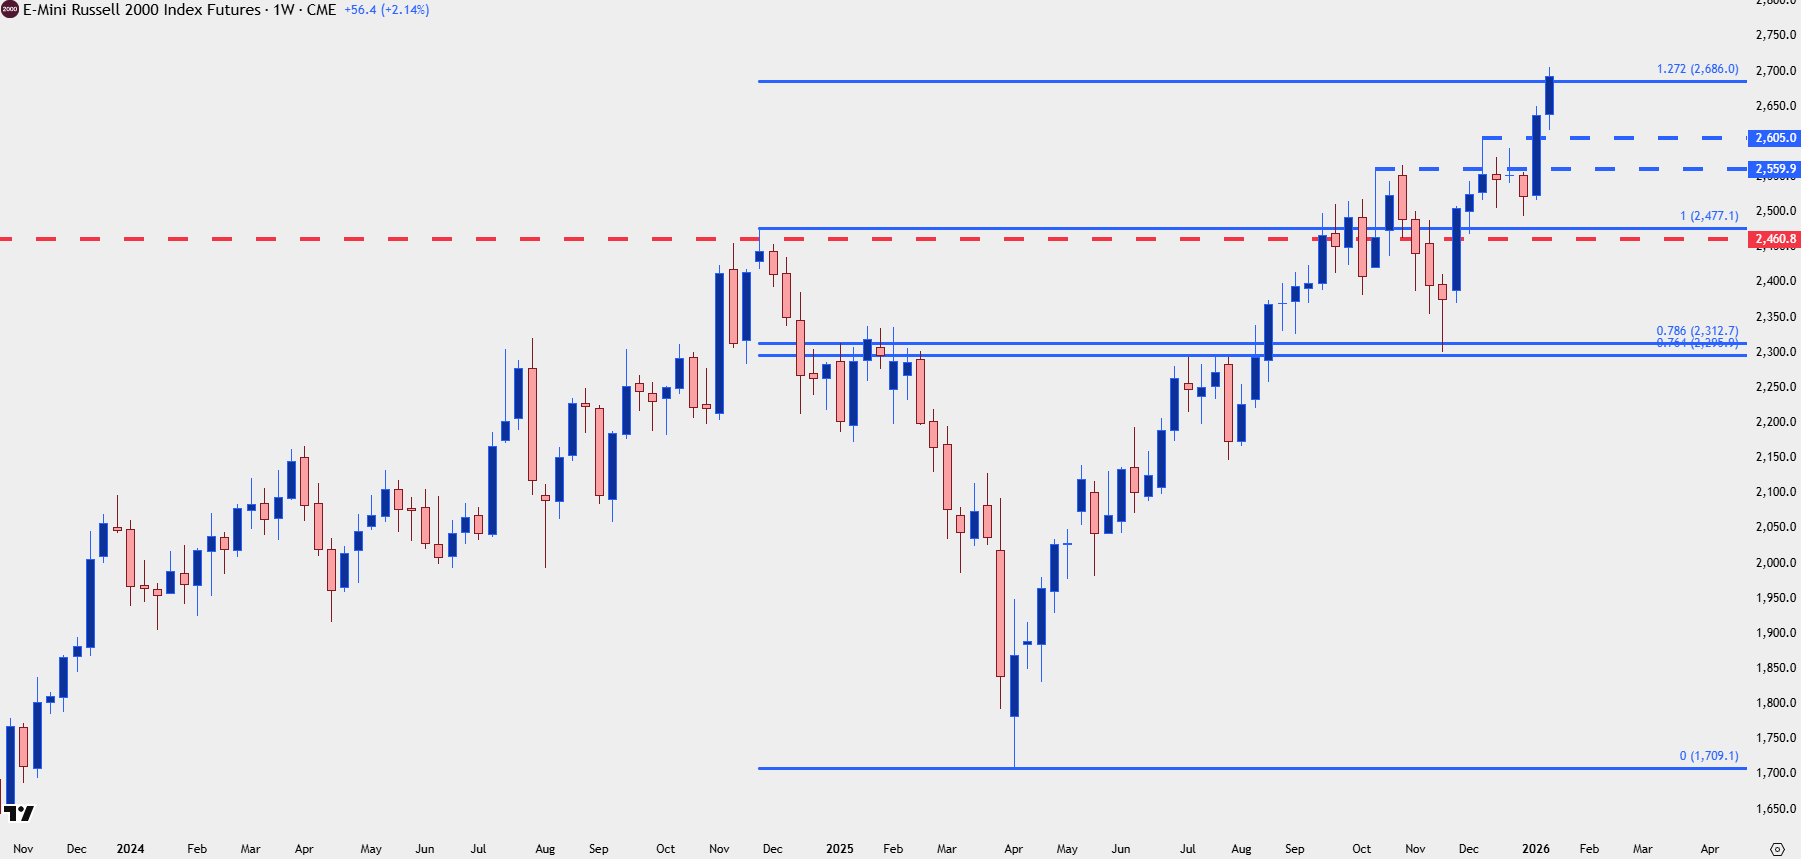
今こそ注目すべきは、株式相場の上昇基調が鮮明になっている点だ。これまでAI関連株や大型株に遅れを取っていた小型株が、2026年初頭の取引において先導役を果たしている。ラッセル2000先物は年初から2週間ほどで7.8%超上昇しており、ナスダック先物の1%強、S&P500先物の1.4%の上昇率を大きく上回っている。これは必ずしも悪いニュースではない。トランプ大統領の「ビッグ・ビューティフル・ビル」による財政刺激策が今年実施されるとの見方を市場が織り込むなかで、バリュー株への買い需要が顕在化している可能性を示唆しているからだ。しかし、過去3年間の大半で市場の焦点となってきた高騰したAI株が支持を失いつつある事実は近い将来、注目される可能性がある。
とはいえ現段階では、買い手側の動きは継続的な下支えと調整局面での反発にとどまっており、こうした見方はあくまで推測の域を出ない。先週のS&P500種株価指数でも同様の動きが見られ、こうした買いに支えられて強気派が短期的な値動きを支配し続けている。しかし、インフレ問題が顕在化し、米連邦準備制度理事会(FRB)が2026年の利下げを見送った場合、近い将来に脆弱性の根源が注目されることになるだろう。
2026年の株式市場見通しで示した通り、買い手が主導権を譲る兆候は未だ見られない。トランプ大統領が財政刺激策を推進(またソーシャルメディアで市場を煽動)する一方で、FRBは大統領の意向に逆らうことを恐れているかのような状況が相まって、株式相場の継続的な上昇基調を支える環境は引き続き整っている。
現時点での課題は戦略にある。新たな高値を追いかけてうまくいくことを願うだけでは、物足りないアプローチになりかねない。しかし、先週見られたような、あるいはより大きな視点では昨年4月に見られたような、サポートに支えらえた調整局面こそが、はるかに魅力的な手法が発揮できる場となり得る。残念ながら、そのためには忍耐が必要であり、それが多くのトレーダーにとっての難点となっているようだ。
小型株は、2023年に株式上昇が本格化した時、そして(程度は小さいが)2024年にも大きく取り残された。ラッセル2000は2460の水準がどうしても突破できなかった。このレジスタンスは2021年、そして3年後の2024年に2度試されたが、どちらも上抜けできなかった。
昨年は、買い手が最終的に優勢となるまで約3カ月間、この価格帯でもみ合いが続いた。強気派は2025年終盤の取引でようやく主導権を握り始め、それが今年初頭までの大幅な上昇につながっている。
現時点で価格はすでに昨年の調整局面におけるフィボナッチ・エクステンション127.2%の水準まで上昇しており、上値追いが難しい領域に達している。反落の可能性も視野に、複数存在する主要なサポートポイントも意識されたい。
日足チャート上では安値を切り上げた後のサポートとして、2つの異なるポイントに位置する過去のレジスタンスに注目しており、2605付近と、その直下の2556がそれぞれ「s1」と「s2」として機能している。「s3」は過去5年間に重要なレジスタンスとなったエリアで、2460から現在のブレイクアウト手前の最終的な切り上げ後の安値である2500レベル付近まで広がっている。
この「s3」ゾーンへの押し戻しは強気筋に押し目買いの機会を与えるかもしれないが、ここで反発に失敗した場合は、広範なブレイクアウト自体も失敗したように見えるだろう。しかし古い格言にある通り、サポートは機能しなくなるまでサポートである。

前述したラッセル指数で示された短期的な問題は、S&P500ではより大きなものとなっている。価格は長期的な上昇ウェッジを形成しながら、ますます狭いレンジ内で推移し続けているからだ。これらは弱気反転パターンである。先週はサポートの下限が機能し、安値を支える役割を果たした。
こうしたパターンはトレンドが長期化・拡大する傾向を示しており、買い手が新高値圏やレジスタンス付近で押し上げる意欲を次第に失っている現状を踏まえると、反落リスクが高まっていると分析できる。

まず、全てのチャートパターンが実現するわけではない。上昇ウェッジが機能するには、サポートトレンドラインをブレイクする必要がある。それによって買い手が一歩引く余地が生まれるからだ。先週はそれが起きなかった。週初めの調整局面で、昨年4月と11月のスイングローから導かれたトレンドラインの延長線がサポートとして機能し、価格は先週月曜に過去の史上最高値(All-Time High)に向けて押し上げられた。
その後はもみ合いが続いたが、先週木曜のギャップが埋まった後もサポートが再び維持された。これは買い手が指数を支配し続けていることを示すさらなる証左である。
現時点では、ラッセル2000指数については上記ほど楽観視していないが、S&P500指数が先週新たに史上最高値を更新したのに対し、ナスダックは過去3カ月近く更新していないことを考慮すると、S&P500指数の状態は次に検討するナスダックよりも魅力的だと考える。今週の重要なサポート水準は6920付近であり、火曜の寄り付き後には強気のトレンドラインと合流するだろう。

ナスダックにとっての朗報は、昨年10月29日のFRBによる2度目の利下げ以降、新たな史上最高値を更新していないにもかかわらず、S&P500指数の弱気なチャート形成がナスダック100指数の強気なチャートパターンによって相殺されている点だ。
ナスダック100指数は25,827で高値更新が抑えられており、この水準は過去数カ月で何度か試されてきた。また、安値が切り上がるにつれて上昇幅は縮小してきており、上昇トライアングルの形成を助長している。
上昇トライアングルは強気のブレイクアウトパターンであり、これは指数が史上最高値である26,182を再び試す可能性を示唆している。

グローバル経済において、根本的な市場のテーマや相場の流れを構築する可能性のある主要なイベントや指標とは? 毎週更新される経済指標カレンダーで世界の主要イベントを確認できます。
(1月18日付記事「Equities Forecast for Next Week: SPX, Nasdaq 100, Russell 2000」、StoneXシニア・マーケットアナリストのJames Stanley著)

週末にかけて停戦発表に対する懐疑的な見方も一部残っているものの、原油価格が高止まりしているにもかかわらず株価が大幅に上昇したことから、株式市場ははるかに強気な展開を見せている。

トランプ大統領がイラン側の提案を拒否したことを受けて原油価格が上昇し、インフレへの警戒が強まりました。これに伴い米国債利回りも上昇し、米国株価指数先物は軟調に推移しています。なかでも、金利上昇の影響を受けやすいハイテク株には売り圧力がかかっています。

夏相場に向かうにあたり、FOREX.comのマーケット・アナリスト、ラザン・ヒラル氏が、地政学的リスクが高まる中、何が投資家心理の形成に影響しているのか、その要因について解説する。