ドル円の正念場は今週、重要イベント目白押しで乱高下も?:円見通し
今週は米非農業部門雇用者数(NFP)の発表から貿易交渉、米借入計画の更新まで重要なイベントが目白押しで、ドル/円にとって今後数カ月で最も重要な週となる可能性がある。

株式市場はすでに底を打ったのだろうか――それが最大の焦点だ。そしてその答えは、依然として流動的かつ制御不能な要因である中東情勢と深く関係している可能性が高い。こうした状況を踏まえると、長期チャートの動向が引き続き、重要な判断材料となりそうだ。
2026年4月7日 午前11:57
タイトルが見つかりません
先週にかけて、株式相場は目を見張るように急落した。興味深いことに、この動きは昨年第2四半期の下落を彷彿とさせる。当時は「解放の日(リベレーション・デー)」関税がリスク回避姿勢を強め、米国株価指数は第2四半期を急落でスタートした。しかし、トランプ大統領が関税の実施方針やタイミングについてトーンを転換するまでに、それほど時間はかからなかった。そうして株式市場はほどなくして底入れし、歴史的とも言える米株高の流れへと転じ、わずか数カ月後には再び史上最高値を更新するに至った。
ただ今年は、状況がやや異なる。下落の主因は中東情勢の緊張に伴う原油価格の上昇であり、これがインフレ圧力を強め、利下げ期待を後退させている。こうした要因は関税問題ほど直接的にコントロールできるものではない。それでもなお、この問題においてトランプ大統領が持つ影響力は大きい。同大統領はメディアへの頻繁な露出を通じて、市場を一方にも他方にも動かしてきた。
本レポート執筆時点では、このシナリオが始まりではなく、終わりに近づきつつあるのではないかという希望も見え始めている。実際、株価を見てもその兆しは表れており、株価指数は紛争開始以来、初めての週間ベースでの上昇に向けて動いている。もっとも、これについては注意が必要だ。トランプ大統領が今回の対立をめぐって軟化した姿勢を示したことを受け、祝日を控えた週末を前にショートカバーが進んでいるだけの可能性もあるためだ。
現実問題として、ホルムズ海峡が依然としてリスク要因である限り、世界の原油供給、ひいてはエネルギー価格は不安定な状態にさらされ続ける。そしてそれは、株式市場にとって明確な下押し要因となり得る。
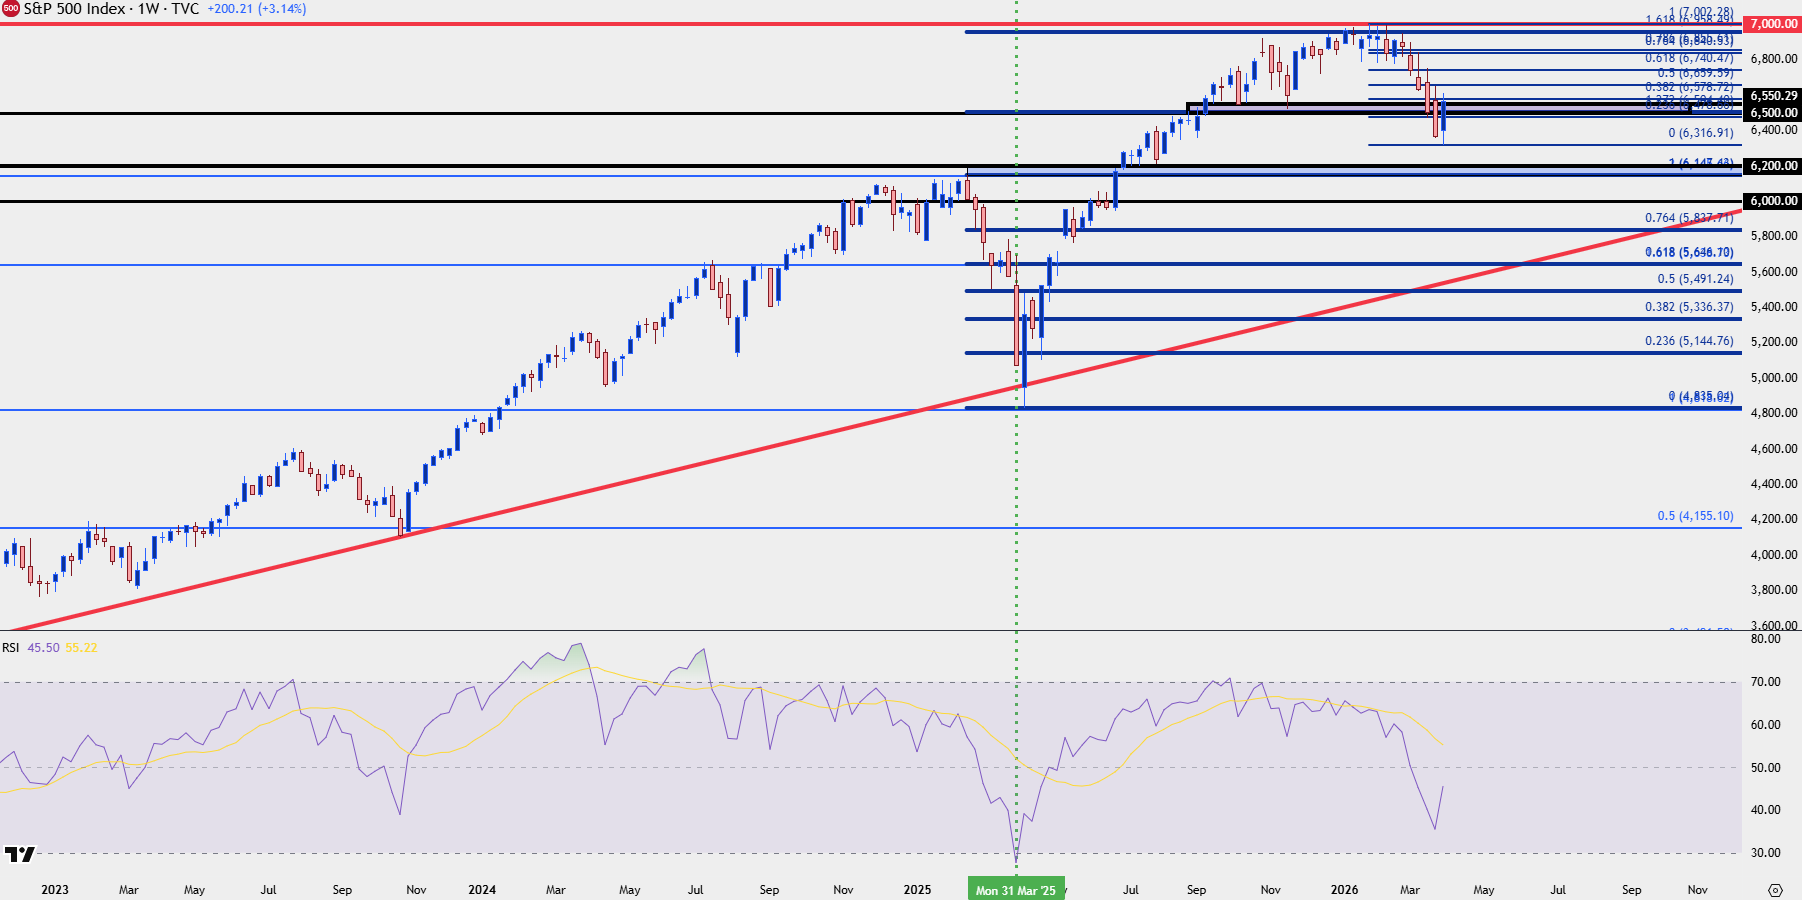
先週火曜のウェビナーでも触れた通り、S&P500種株価指数の昨年における調整局面では、週足チャートの相対力指数(RSI)において特筆すべきシグナルが確認された。RSIが売られ過ぎの水準に到達したのは、金融危機以降で今回が3度目となる。過去の事例では、いずれもその後に買い戻し主導による力強い反発が見られており、先週の引け時点では、4度目の同じ反応が視野に入っているようにも見受けられた。
もっとも、現時点ではそのような力強い買い勢力は顕在化していない。ただし、今週の取引開始前後で再び売り圧力が強まる局面となれば、週足RSIの動向は引き続き、注視すべき重要な判断材料となるだろう。
一方、日足ベースでは、買い手が、S&P500チャートにおける重要な節目である6500ポイント水準の回復を試みている状況が確認できる。しかしながら、直近の下落局面に対してフィボナッチ・リトレースメントを適用すると、現在の値動きはあくまで株価調整の範囲にとどまっている。これまでのところ、38.2%戻し水準が明確なレジスタンスとして意識されており、同水準からの反落は23.6%戻し水準でサポートを形成している。

中長期チャートを見ると、さらなる弱気シナリオにおいては、6145―6200付近のゾーンが重要な注目エリアとして浮かび上がる。この水準は「解放の日」に伴う売りが本格化する前の昨年2月に形成されたスイングハイに相当する。当該ゾーンはこれまでに2度レジスタンスとして意識されているものの、現時点で明確なサポートとして機能した形跡はみられない。
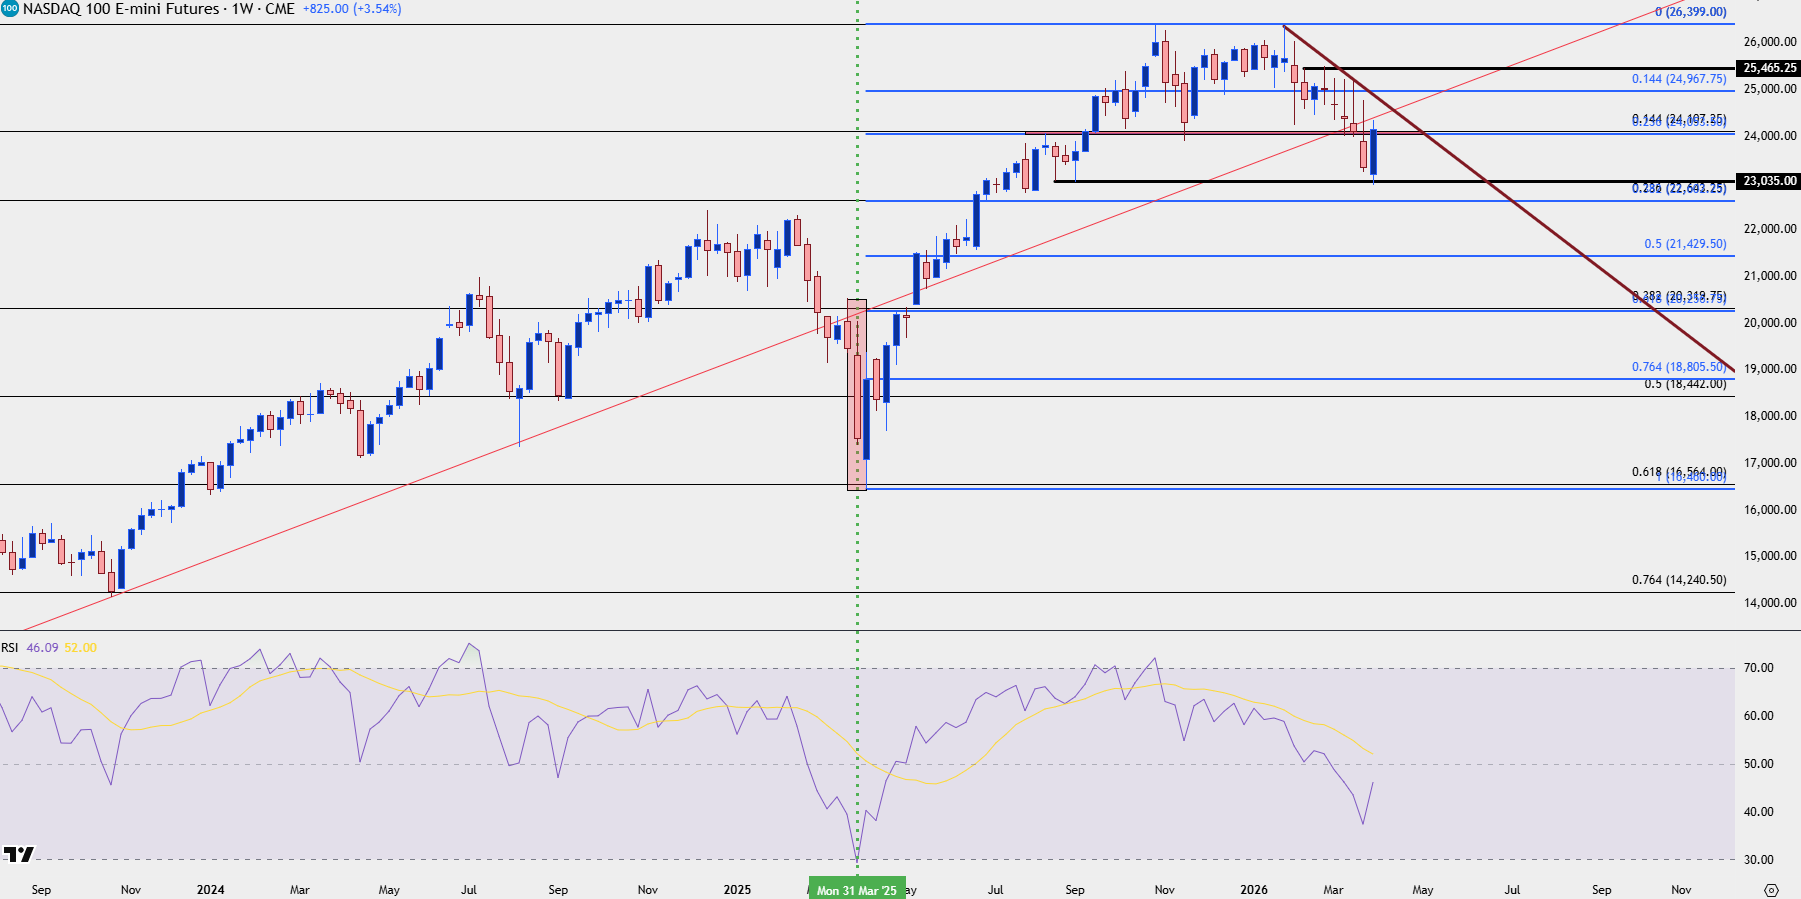
ナスダックについても同様に、昨年の「リベレーション・デー」に伴う下落局面において、週足チャートのRSIが売られ過ぎの水準に達していたが、今年はまだ同様の状況には至っていない。ただし、テクノロジー株の反発はより力強いものとなっており、買い手は23,000ポイント水準を維持し、かつてサポートとして機能していた24,000ポイント水準のレジスタンスを上回る水準まで指数を押し戻している。
もっとも、この動きはやや先行的な側面もある。というのも、買い手は2022年安値からの約3年間の上昇局面で人気が高まったエヌビディア(NVDA)などのテクノロジー株に再び資金を戻しているからだ。仮に再度売りの波が訪れたとしても、ナスダックは反発を狙う市場として引き続き、魅力的な選択肢となり得る。Facebook〈現Meta〉、Amazon、Netflix、Google〈現Alphabet〉を示す大型ハイテク株であるFANG株に代表される値動きの速い銘柄群が、過度な楽観が後退した水準で買われる可能性があるためだ。
グローバル経済において、根本的な市場のテーマや相場の流れを構築する可能性のある主要なイベントや指標とは? 毎週更新される経済指標カレンダーで世界の主要イベントを確認できます。
(4月5日付記事「S&P 500, Nasdaq Forecast for the Week Ahead」、StoneXシニアマーケット・アナリストのJames Stanley著)

今週は米非農業部門雇用者数(NFP)の発表から貿易交渉、米借入計画の更新まで重要なイベントが目白押しで、ドル/円にとって今後数カ月で最も重要な週となる可能性がある。

先月29日の米国株式相場は史上最高値から反落。市場は、米連邦準備制度理事会(FRB)が重視する個人消費支出(PCE)コア価格指数の上昇率が予想通りだったのに加え、トランプ大統領が少額の輸入品に対する関税を免除する措置を8月29日から全面的に停止したことを消化していたようだ。

日本のインフレ率が上昇する中、トレーダーは10月に日銀による利上げを予想している。ドル/円は149が視野に入っているが、米連邦準備制度理事会(FRB)が年末にかけてハト派に転じる可能性があり、市場心理が変化する可能性がある。