ドル円見通し:米国債利回り上昇で160円台へ|NYダウは伸び悩み
ドル/円とNYダウの見通しは、依然として米国債利回りの上昇、FRBの政策見通し、インフレリスクと密接に関連している。ドル/円は160円という重要なレジスタンスに直面している一方、NYダウはエヌビディアの決算発表を控え、変動が大きくなる可能性がある。

16日の米国株式市場はまちまちの展開となりそうだ。半導体株の軟調さが、米個人消費の堅調さを示すシグナルを相殺している。
2026年7月17日 午後13:46
タイトルが見つかりません
米国先物
ダウ平均先物 0.07%高、S&P500先物 0.30%安、ナスダック先物 0.89%安
欧州先物
FTSE 0.49%高、DAX 1%安
• 半導体株の軟調さが小売売上高の好調を相殺し、米国株はまちまち
• 半導体株は下落幅を拡大
• ガソリン販売は減少するも、小売売上高は前月比0.2%増
• 今週12%急騰した原油価格は、その後横ばい
16 日の米国株式市場は、半導体株の軟調さが米国の個人消費の底堅さを示す兆しを相殺しているため、まちまちの展開でスタートしそうだ。
6月の米小売売上高は前月比0.2%増となり、5月の1%増に続き増加した。燃料価格の下落に伴いガソリン販売が鈍化したため、総合指数は伸び悩んだ。ガソリンスタンドを除くと小売売上高は0.7%増となり、夏に向けて個人消費が堅調に推移していることを示唆している。
ガソリン価格の下落は家計の負担軽減につながり、その分の可処分所得が自由裁量消費に向かいやすくなった。FIFAワールドカップも、一時的に消費を押し上げた可能性がある。
しかし、その下支えがいつまで続くかは依然として不透明だ。米国とイランの間で再び緊張が高まったことを受け、今週の原油価格は約12%急騰しており、エネルギーコストの上昇がインフレに波及するのではないかという懸念が再び高まっている。
こうした懸念から、今週発表された米国の消費者物価指数(CPI)や生産者物価指数(PPI)の数値が軟調だったにもかかわらず、米国債利回りは上昇している。直近での原油価格の急騰を踏まえ、投資家の間では今回のインフレデータは「過去を反映したもの」と捉え、今後利回りはさらに上昇する可能性があるとの見方が増えているように見受けられる。
市場では現在、米連邦準備制度理事会(FRB)は早ければ7月に利上げに動くとの見方が急速に後退しているが、9月に25ベーシスポイントの利上げが行われる確率は引き続き、約70%を維持している。
一方、決算シーズンが好調なスタートを切ったことを受け、投資家が人工知能(AI)関連銘柄の一部から、大型ハイテク株や銀行株へと資金をシフトさせ続けており、半導体株は水曜の下落幅をさらに広げている。
メモリー半導体メーカーは最もパフォーマンスの低い銘柄群の一つで、ウェスタンデジタルとシーゲート・テクノロジーはそれぞれ約7%、5%下落した。半導体株は、AIインフラへの投資加速を見込んだ投資家からの買いで、今年最大の上昇銘柄群の一つとなっているが、その一方で、同セクターの一部は利益確定売りの影響を受けやすくなっている。
ユナイテッドヘルスは、予想を上回る第2四半期の決算を発表したことを受け、7%超上昇している。この健康保険会社は、1,120億3,000万ドルの売上高に対し、1株当たり利益(EPS)6.38ドルを計上した。
台湾セミコンダクター・マニュファクチャリング(TSMC)は、第2四半期の業績予想を上回り、通年の設備投資見通しを600億-640億ドルに引き上げたにもかかわらず、約4%下落している。同社はアリゾナ州での事業拡大への追加投資1,000億ドルも発表したが、投資家の注目は支出増加の動向に集まっているようだ。
ユナイテッド航空は、決算予想を上回ったにもかかわらず、株価が約3%下落している。同社は第3四半期の1株当たり利益(EPS)見通しを2.50-.50ドルと発表したが、これはコンセンサス予想の3.53ドルを下回る水準である。また、燃料価格の高騰により、コストが約60億ドル増加する可能性があると警告したことも重しとなっているようだ。
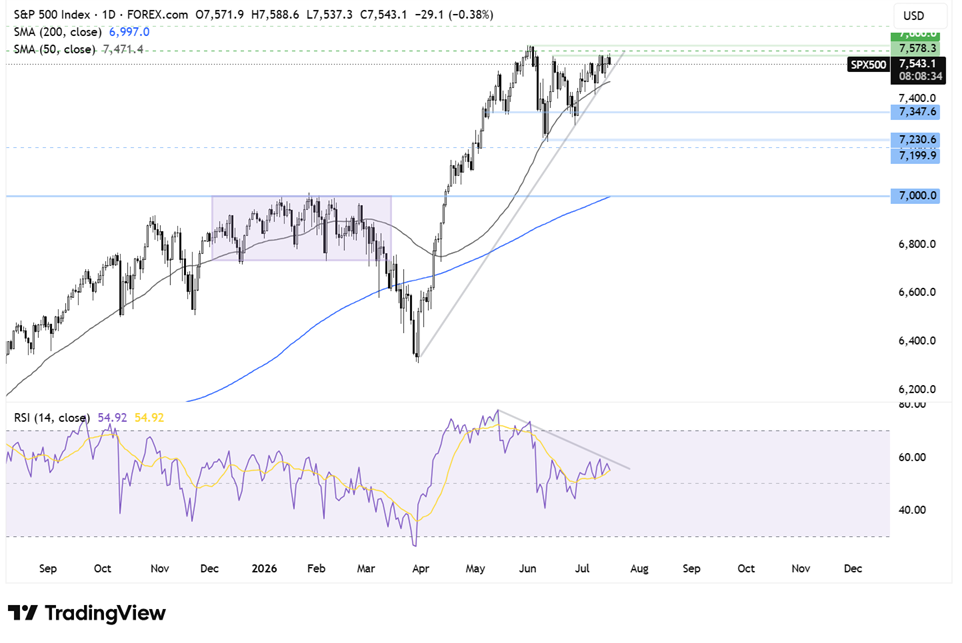
S&P 500は上昇トレンドラインを上回って推移しており、50日単純移動平均線(SMA)と200日SMAの両方を上回った状態を維持しているため、テクニカル面からみた見通しは全体的に引き続き、強気である。
しかし、相対力指数(RSI)の弱気ダイバージェンスは上昇モメンタムが弱まり始めていることを示唆しており、ある程度の警戒が必要だ。
最初のサポートは7,520付近にある。ここには上昇トレンドラインと過去のサポートラインが集まっており、その下には7,470に位置する50日SMAが控えている。
この水準を下回った場合、5月中旬のスイングローである7,340、続いて6月のスイングローである7,225が下値目標として意識される。さらに下抜ければ、安値を切り下げることとなり、7,000付近にある200日SMAが視野に入ってくる。
一方、上値については、買い手は7月の高値である7,580を上抜ける動きを注視しており、それが実現すれば7,620や新たな史上最高値への上昇余地が開けるだろう。
今週初め、月間安値まで下落した米ドルは、中東情勢の緊張再燃によりインフレ懸念が高まったことを受け、米国債利回りの上昇に連動して小幅に上昇している。
今週、原油価格は約12%上昇しており、これが利回りを押し上げ、最近の弱含みからドルが安定する一助となっている。
ドルの回復に伴い、ユーロ/ドル(EUR/USD)は1カ月ぶりの高値から反落している。しかし、欧州中央銀行(ECB)の政策担当者がタカ派的な発言をしたことで、下落幅は限定的な範囲にとどまっている。マーティン・コッハー氏とヨアヒム・ナーゲル氏は、ECBは必要に応じて行動する用意があることを改めて強調した。また、ユーロ相場は、昨日発表された予想を下回る鉱工業生産データを消化している最中である。
英ポンド/ドル(GBP/USD)は昨日1%近く上昇し、2カ月ぶりの高値となる1.3550を付けたが、その付近から反落している。英ポンドは、次期首相となるアンディ・バーナム氏が、現内務大臣のシャバナ・マフムード氏を財務大臣に任命するとの見通しによって支えられている。市場では、この人事は財政規律を重視するものと見なされている。また、5月の英国国内総生産(GDP)が0.1%増え、予想を上回ったことも、英ポンドの下支え要因となっている。
米イラン間の緊張が再燃し、市場を下支えし続けていることから、WTI(ウエスト・テキサス・インターミディエイト)原油価格は1バレルあたり80ドル前後で取引されており、月間高値付近を維持している。米国がイランの港湾に対する海上封鎖を再開した一方、イランは地域のエネルギー輸出を妨害すると脅しており、地政学的リスクが引き続き注目の的となっている。
しかし、今週の急騰後、価格は落ち着きを見せている。ホルムズ海峡を通る船舶の通行量は依然として通常水準を大幅に下回っており、調停努力が続いていることから、投資家は現時点では地域での全面的な紛争を価格に織り込んでいないようだ。
とはいえ、原油価格には依然として地政学的リスクプレミアム(将来的な供給障害への懸念)が織り込まれている。イランがイエメンに拠点を置く同盟勢力の武装組織「フーシ派」を利用して、バブ・エル・マンデブ海峡を通る船舶の通行を妨害する兆候が見られれば、価格はさらに上昇する可能性が高い。
先行きについては、輸出量が緩やかにしか回復しない場合、原油価格は第4四半期にかけて高値圏で推移する可能性がある。逆に、緊張の緩和や生産の回復が加速すれば、原油価格は年末までに1バレルあたり60ドル台まで下落する可能性がある。
グローバル経済において、根本的な市場のテーマや相場の流れを構築する可能性のある主要なイベントや指標とは? 毎週更新される経済指標カレンダーで世界の主要イベントを確認できます。
(7月16日付記事「S&P 500 Forecast: SPX struggles on AI jitters & despite resilient retail sales」、StoneXシニアマーケット・アナリストのFiona Cincotta著)

ドル/円とNYダウの見通しは、依然として米国債利回りの上昇、FRBの政策見通し、インフレリスクと密接に関連している。ドル/円は160円という重要なレジスタンスに直面している一方、NYダウはエヌビディアの決算発表を控え、変動が大きくなる可能性がある。

当社のS&P500見通しは慎重姿勢を維持し、弱気に傾いている。中東情勢が急速に改善しない限り、今週は株式相場がさらに下落する可能性があり、週明け9日にはギャップダウンとなる恐れもある。

市場ではヘッジファンドへの関心が戻っており、ロング/ショート株式への資金流入が力強く回復している。ヘッジファンド・リサーチによると、2025年上半期にロング/ショート株式ファンドには100億ドルの資金が流入した。当記事では、このトレンドをさらに深く掘り下げ分析していきたい。