「5月売り」はズレ込む?:米国株の季節性動向分析 – 2025年6月
先月のレポート(英語版のみ)で指摘したように、S&P 500種株価指数の「5月売り」戦略は今回も機能しなかったが、6月に入ると株価上昇による追加利益の獲得はより困難になる可能性がある。 その他の注目ポイントもご覧ください。

今週のダウ工業株30種平均株価(NYダウ)はマイナス圏で寄り付き、23日の取引では1.3%超の下落となった。投資家心理が再び悪化しつつある。関税を巡り世界的な緊張が高まるなか、ここ最近の取引で売り圧力は落ち着きを見せている。
2026年2月25日 午後12:17
タイトルが見つかりません
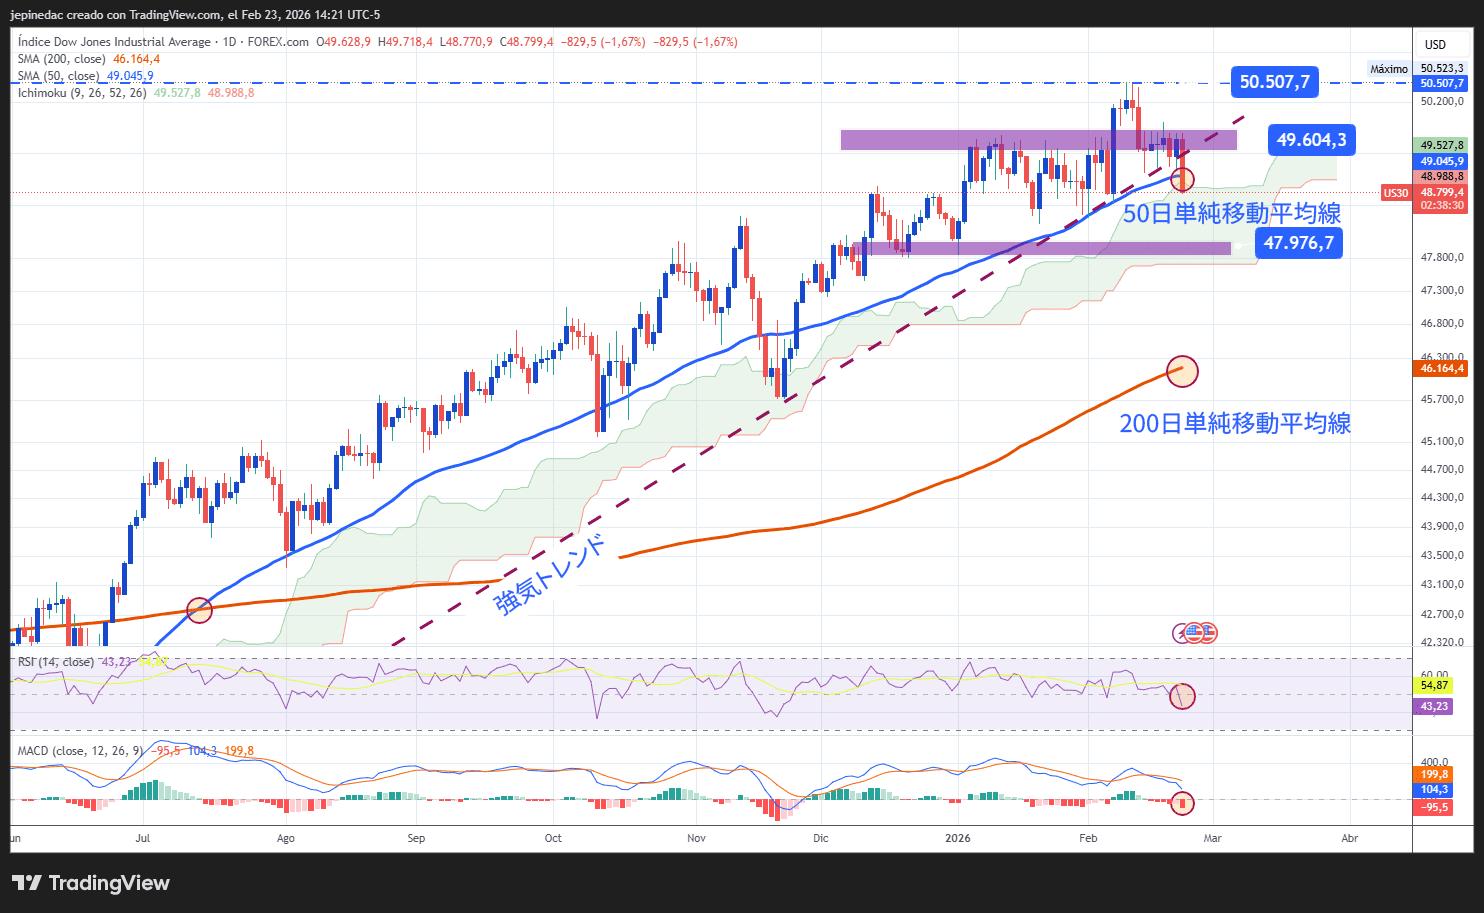
今週はダウ工業株30種平均株価(NYダウ)がマイナス圏で寄りつき、23日の取引では1.3%超の下落となっている。再び市場の信頼感が損なわれ始めているためだ。関税をめぐる世界的な緊張が高まるなか、ここ最近の取引で売り圧力はいったん落ち着きを見せているものの、一方で、よりタカ派的な米連邦準備制度理事会(FRB)の姿勢を巡る議論が再燃しており、リスク資産への投資意欲は短期的に低下している。この状況が続けば、今後弱気勢力が強まり、売り圧力が定着する可能性がある。
米国の最高裁判所は先週、トランプ政権が提案していた関税について、議会の承認なしに課すことはできないとして、政権側の主張を退けた。これに対し政権側は、国内に輸入される製品に対して15%の一律関税を導入すると表明した。複数の貿易相手国はこれに否定的な反応を示し、この措置が現在の貿易関係の均衡を損なうものだと主張している。
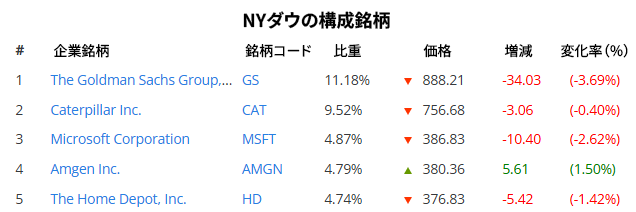
目先の影響にとどまらず、貿易戦争が再燃する可能性が浮上したことで、ダウ平均株価の見通しは短期的により弱気な方向へと傾き始めている。指数を構成する主要銘柄においては、ゴールドマン・サックスがー3.69%、キャタピラーがー0.4%、マイクロソフトがー2.62%、ホーム・デポがー1.42%と下落する一方、アムジェンは1.5%の上昇となっている。これら5銘柄は指数全体の30%超を占めており、影響力の大きい主要構成銘柄から資金が明確に流出している点は、特に注目に値する。
この影響が及ぶのは市場心理にとどまらない。仮に15%の包括的な関税が導入されれば、輸入コストの上昇を招き、追加的なインフレ圧力が生じる可能性がある。これは、低金利環境で政策運営を行う米連邦準備制度理事会(FRB)にとって、先行きの舵取りがより難しくなることを意味する。
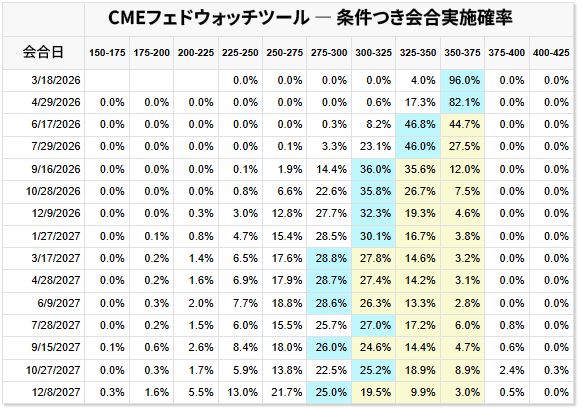
市場では現在、政策金利が3月に据え置かれる確率を96%、4月は82.1%と織り込んでいる。一方、6月については利下げの確率が46.8%と、据え置きの確率44.7%と拮抗している。こうした状況は、数週間前に見られたような、より柔軟な金融政策への道筋がもはや明確ではなくなっていることを示唆している。
このような環境の変化が重要なのは、利下げが行われないシナリオでは、株価指数を下支えしてきた主要な構造的要因の一つが失われるためである。関税を巡る緊張が続けば、ダウ平均株価の投資妙味はさらに低下し、短期的には警戒姿勢が一段と強まる可能性がある。
こうした市場における不確実性は、恐怖と強欲指数にも表れている。同指数は現在37ポイント前後で推移しており、「恐怖」領域にとどまっている。指標の下向き傾向は、市場心理の悪化がなお続いていることを示唆している。
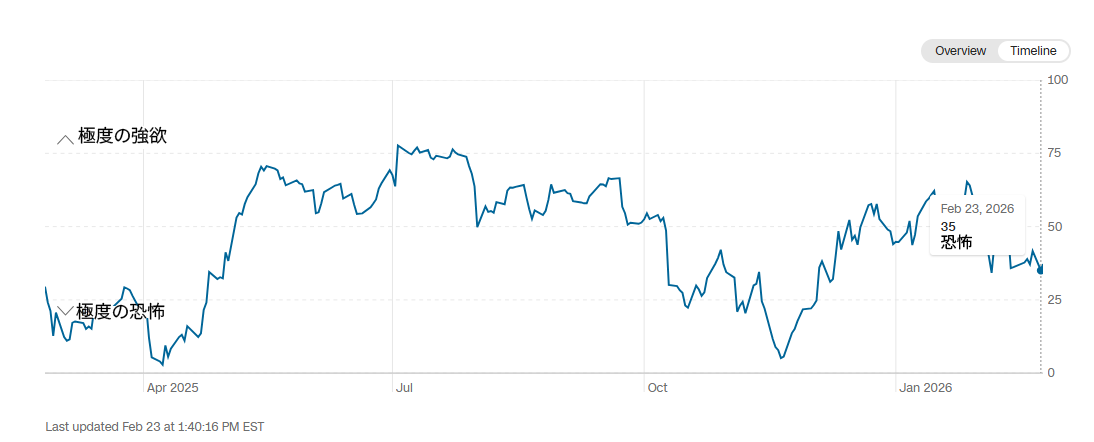
市場の信認低下が続けば、リスク資産への需要が持続的に回復する妨げとなる可能性がある。仮に指数が「極度の恐怖」の領域に移行すれば、今後のダウ平均株価の取引において弱気圧力が一段と強まることが考えられる。
グローバル経済において、根本的な市場のテーマや相場の流れを構築する可能性のある主要なイベントや指標とは? 毎週更新される経済指標カレンダーで世界の主要イベントを確認できます。
(2月24日付記事「Dow Jones Analysis: DJIA loses ground and moves away from 50,000 points」、StoneXマーケットアナリストのJulian Pineda著)

先月のレポート(英語版のみ)で指摘したように、S&P 500種株価指数の「5月売り」戦略は今回も機能しなかったが、6月に入ると株価上昇による追加利益の獲得はより困難になる可能性がある。 その他の注目ポイントもご覧ください。

グローバルな金融市場全体は依然として不安定な強気基調にある。米国政府の閉鎖、持続的なインフレ高進、雇用情勢の悪化といった脅威はこのまま、なおざりにされ続けるのか?

豪ドル/米ドルは6日続伸している。トレーダーは、オーストラリアの第3四半期GDPと米国で相次ぐ経済指標の発表待ちの状態だ。