ナスダック100見通し:米インフレ加速でQQQ下落、米国株予想
先月29日の米国株式相場は史上最高値から反落。市場は、米連邦準備制度理事会(FRB)が重視する個人消費支出(PCE)コア価格指数の上昇率が予想通りだったのに加え、トランプ大統領が少額の輸入品に対する関税を免除する措置を8月29日から全面的に停止したことを消化していたようだ。

歴史的に、7月は米国株が堅調な月で、市場の広範な動きを反映するS&P500種株価指数の過去35年間における平均リターンは1.4%を記録し、12カ月の中では10月に並んで3位タイの月となっている。
2025年7月4日 午前11:07
タイトルが見つかりません
歴史的に、7月は米国株が堅調な月で、市場の広範な動きを反映するS&P500種株価指数の過去35年間における平均リターンは1.4%を記録し、12カ月の中では10月に並んで3位タイの月となっている。
• 歴史的に、7月は米国株にとって堅調な月であり、S&P500種指数は過去35年間で平均1.4%のリターンを記録。12カ月のうち3位タイの好パフォーマンスとなっている
• 7月は歴史的に株式市場のボラティリティが上昇する月でもあり、VIX指数は1990年以降、平均で5.0%上昇している
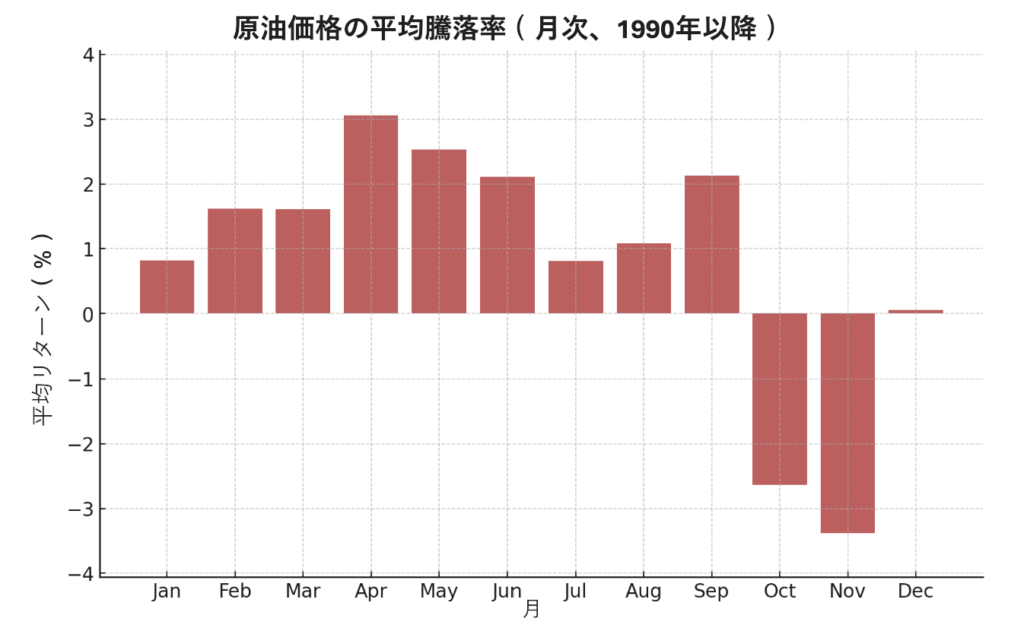
• 金価格とWTI原油価格も季節的に7月に上昇する傾向がある
新しい月の始まりは、1990年以降、市場に影響を与えてきた季節的なパターンを見直す良い機会である。
いつも通り、これらの季節的な傾向は歴史的な平均値に過ぎず、個々の月や年は歴史的平均値から乖離する可能性がある。したがって、長期的に投資で成功を収める取引戦略を構築するためには、これらの季節的な傾向を補完する分析手法も併せて組み合わせることが重要である。言い換えれば、過去のパフォーマンスは必ずしも将来の成果を保証するものではない、ということに留意されたい。
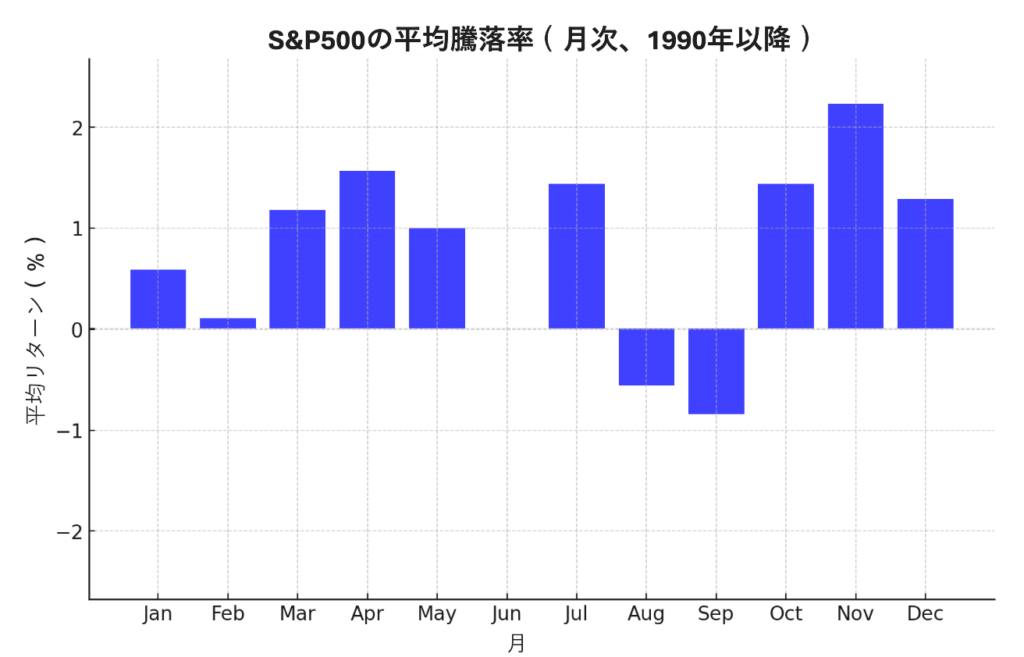
出所:TradingView、StoneX。※過去のパフォーマンスは必ずしも将来の成果を保証するものではありません
歴史的に、7月の米国株はしっかりとした値動きとなることが多く、S&P500種指数は過去35年間で平均1.4%のリターンを記録し、12カ月中3位タイの好パフォーマンスを示している。興味深いことに、S&P500種指数は過去9年間の7月すべてを上昇で終えており、経済指標の悪化や米国の貿易政策を巡る悪影響がない限り、この記録はあと数週間で10年に及ぶ可能性がある。
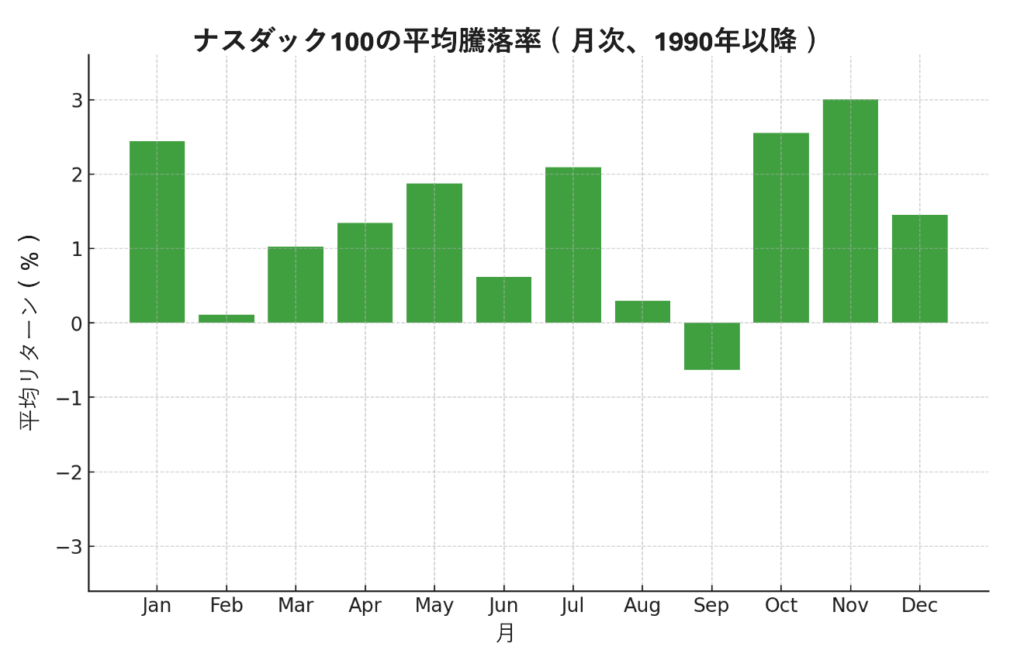
出所:TradingView、StoneX。※過去のパフォーマンスは必ずしも将来の成果を保証するものではありません
上記のチャートが示す通り、ナスダック100指数は1990年以降、7月に2.1%のリターンという堅調なパフォーマンスをみせている。S&P500種指数同様、ナスダック100指数は先月、史上最高値を更新し、上昇トレンドが明確だ。エヌビディア、マイクロソフト、メタ・プラットフォームズ(フェイスブックを運営)など、ナスダック100の構成比率が高い「マグニフィセント 7」銘柄がそれぞれ最高値水準に達していることからも、当面は上昇基調が続きそうだ。
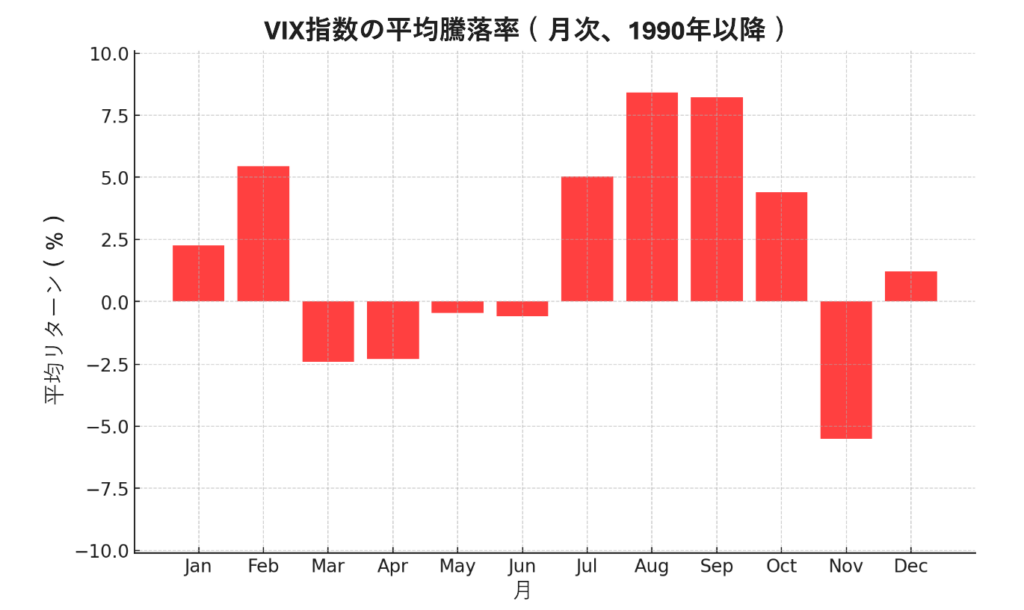
出所:TradingView、StoneX。※過去のパフォーマンスは必ずしも将来の成果を保証するものではありません
7月は歴史的に株式市場のボラティリティが上昇する月である。株式市場のボラティリティ(価格変動の度合い)を測る代表的な指標であるVIX指数は1990年以降、平均5.0%上昇している。季節的な傾向に従い、VIX指数は先月、17(2023―2024年の平均値である10台半ばに接近)を下回る水準まで下落した。米国の関税措置や財政政策、地政学的緊張を巡る不確実性は引き続き低下しているが、これらのテーマは、ボラティリティに関心のある投資家が今夏以降も注視すべき重要なものである。
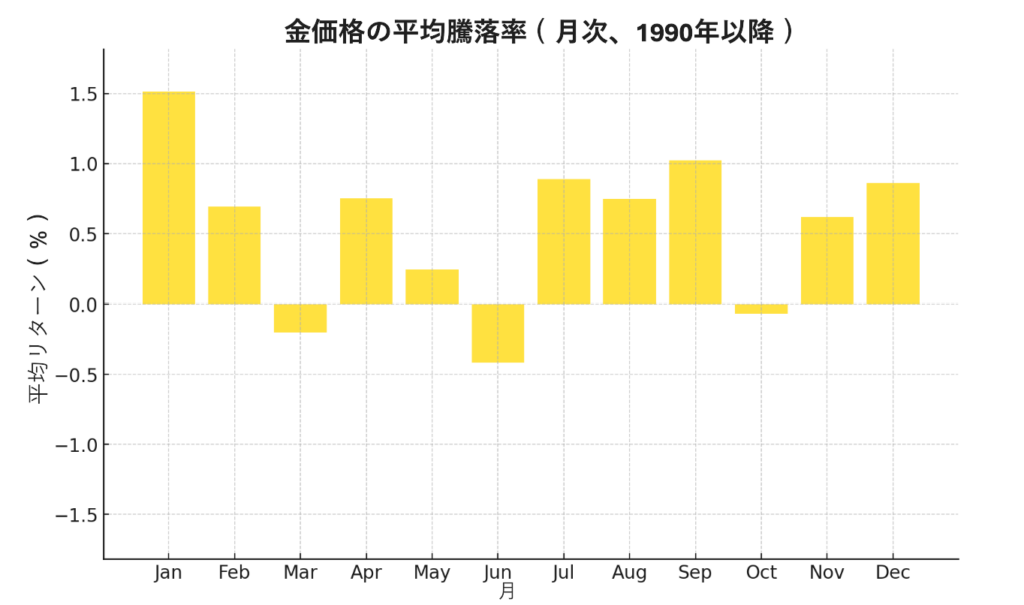
出所:TradingView、StoneX。※過去のパフォーマンスは必ずしも将来の成果を保証するものではありません
商品市場に目を向けると、7月は歴史的に金価格のパフォーマンスが12カ月中、3番目に良い月で、1990年以降、平均0.9%の上昇を記録している。金価格は5月から6月にかけて一貫して4月のレンジ内にとどまり、3,300ドル近辺でほぼ変わらずで取引を終えた。2カ月間の調整局面を経て、金価格は世界的な金利低下、貿易政策を巡る不透明感、2022年終盤から続く明確な上昇トレンドという強気なファンダメンタルズ要因に、季節的なトレンドが合わさり、歴史的な上昇トレンドを継続する好位置にある。
出所:TradingView、StoneX。※過去のパフォーマンスは必ずしも将来の成果を保証するものではありません
最後に、原油の代表的な指標であるWTI(ウエスト・テキサス・インターミディエイト)原油先物は歴史的に7月に上昇傾向を示しており、過去35年間で平均0.8%上昇している。6月にはイスラエル、イラン、そして最終的に米国間の空爆によりWTI原油価格は変動が激しかったものの、同レポート執筆時点では地政学的緊張が緩和されているため、原油価格は2年間続くベアトレンドラインをほぼ下回って推移しており、当面は大幅な上昇の可能性は限定されそうだ。長期的なトレンドへと再びシフトするには、75ドル付近の壁を明確に突破する必要があるだろう。
グローバル経済において、根本的な市場のテーマや相場の流れを構築する可能性のある主要なイベントや指標は何か?毎週更新される経済指標カレンダーで世界の主要イベントを確認しよう!
(7月1日付記事、StoneXのマーケットリサーチ・グローバルヘッドMatt Weller著)

先月29日の米国株式相場は史上最高値から反落。市場は、米連邦準備制度理事会(FRB)が重視する個人消費支出(PCE)コア価格指数の上昇率が予想通りだったのに加え、トランプ大統領が少額の輸入品に対する関税を免除する措置を8月29日から全面的に停止したことを消化していたようだ。

週初のNYダウの値動きは比較的緩やかで、短期的には約0.1%の下落となっている。現時点では、ここ数日の取引で見られた強い買いの勢いは持続しておらず、価格の動きは一服している。

先週は株式相場が急落し、S&P500、ナスダック、NYダウはいずれも年初来安値で引けた。今後の値動きは、主要なサポート水準がどのように機能するかがカギとなりそうだ。