米国株価指数見通し:S&P500に慎重姿勢維持、原油市場がすべてを決める
当社のS&P500見通しは慎重姿勢を維持し、弱気に傾いている。中東情勢が急速に改善しない限り、今週は株式相場がさらに下落する可能性があり、週明け9日にはギャップダウンとなる恐れもある。

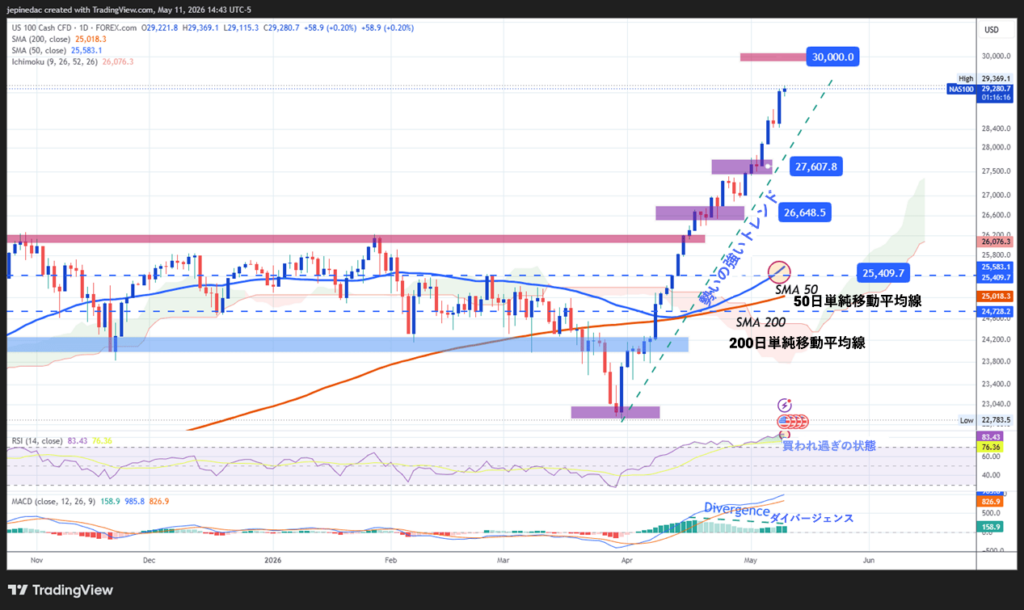
短期的な強気の勢いをもって週明けを迎えたナスダック100株価指数は、過去2営業日で2.5%超上昇し、2万9000台を維持している。この動きにより、同指数は心理的な節目である3万にさらに近づいている。
2026年5月12日 午後13:33
タイトルが見つかりません
ナスダック100株価指数は、短期的な強気の勢いをもって週の取引を開始し、過去2営業日で2.5%超の上昇を記録、29,000台を維持している。この動きにより、同指数は心理的な節目である30,000にさらに近づきつつあり、短期的には強気基調が優勢であることを裏付けている。
この買い圧力の背景には、市場の落ち着きに加え、指数を構成する主要銘柄の堅調なパフォーマンスがある。しかし、次の取引日には米国のインフレ統計が発表される予定で、この数値次第では今後数日間、ナスダックの値動きが方向感に欠けた展開になる可能性があることを念頭に置くことが重要だ。
今週は中東情勢に関する新たな動きから幕を開け、米国とイランが提案を交換した。正式な合意には至っていないものの、パキスタンなどの国が仲介役を務める中、交渉は続いている。
こうした状況は、最終的な合意が確定したわけではないものの、軍事的な緊張のさらなる高まりも見られないため、市場の楽観的な見方が安定して維持され、ナスダックなどのリスク資産への需要を支え続けている。
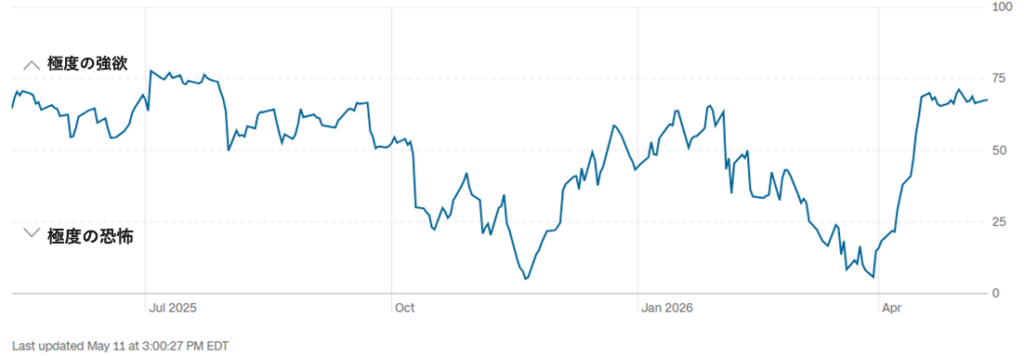
実際、市場センチメントの指標である「恐怖と強欲指数」を見ると、数値は68前後で推移しており、「極度の強欲」の領域近くで安定している。これは、具体的な合意には至っていないなか、短期的には依然として市場心理が重要な要因となっていることを示唆している。
こうした背景に加え、主要な指数構成銘柄の動向も考慮することが重要だ。マイクロン・テクノロジーなどの企業は、主要な競合他社であるサムスンでのストライキの可能性を背景にメモリ市場における供給混乱への懸念が高まったことを受け、11日の取引時間中に8%超の上昇を記録した。
この状況は供給環境のひっ迫を招き、同セクターにおける価格見通しを改善させる可能性がある。同時に、半導体業界、特に人工知能(AI)関連分野における構造的需要は堅調であるという見方を強め、エヌビディアなどの企業に間接的な恩恵をもたらし、テクノロジーセクターへの楽観的な見方を支えている。
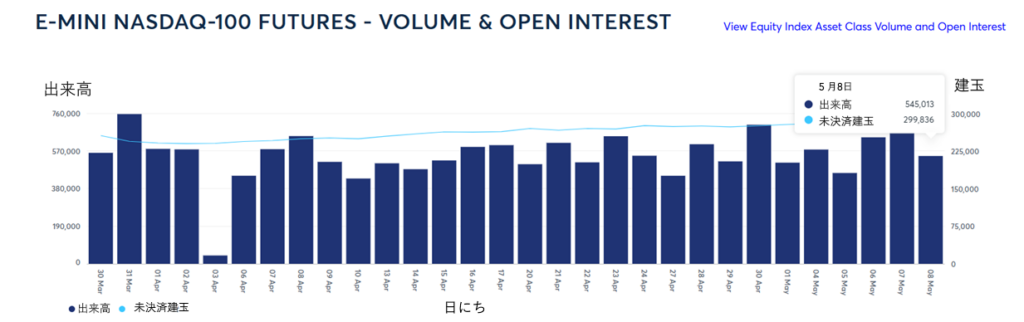
地政学的環境と主要企業の業績という両要因が、ナスダックへの信頼を支える一因となっている。これは市場動向にも反映されており、ナスダック100 Eミニ先物の取引高は50万枚を上回って推移している。これは最近の価格上昇と相まって、短期的には買いポジションの流入が続いていることを示唆している。
これらすべてを考慮すると、ナスダック市場における需要には今のところ、顕著な弱含みの兆しが見えない。地政学的な楽観論とテクノロジーセクターの強さが、引き続き強気相場を支えている。しかし、この状況が持続するかどうかは、中東情勢の具体的な進展と、5月20日に決算発表を予定しているエヌビディアなど主要企業の業績の両方が鍵を握っている。
足元の強気な市場心理に加え、間もなく発表される米国の消費者物価指数(CPI)も重要な注目点である。米CPIの伸び率は前月の3.3%に対し、3.7%と予想されている。
予想を上回る数値が出れば、米連邦準備制度理事会(FRB)がより強硬な姿勢を示し、高金利を長期にわたり維持するという観測を強める可能性がある。
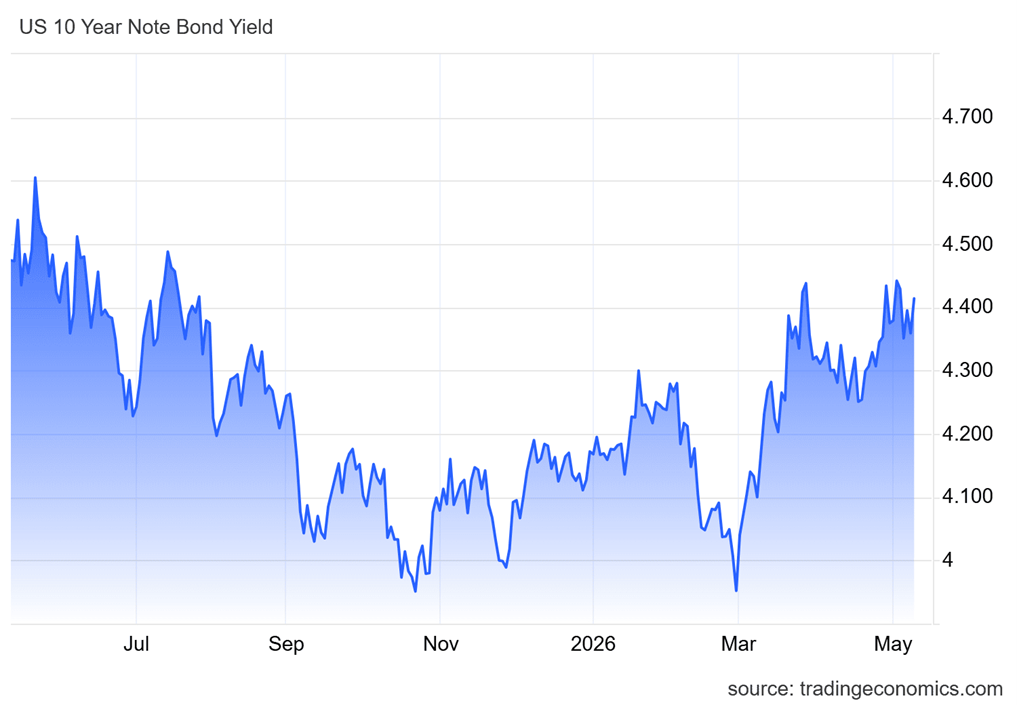
実際、発表を控えた現時点ですでに米国債市場には影響が見られ、10年債利回りは4.4%を超える水準に戻り、直近の高値に迫っている。インフレ率に予想を上回るようなサプライズがあれば、この傾向はさらに強まる可能性がある。
この要因が重要なのは、債券利回りの上昇が投資家にとってより安定した代替手段を提供することで、株式市場の魅力を低下させる可能性があるためだ。これにより、ナスダックなどのリスク資産への資金流入が抑制される可能性がある。
こうした状況下で、インフレが引き続き利回りを押し上げ続ける場合、債券市場の強さが株式への需要と直接競合し始めるため、ナスダックが史上最高値を更新し続けるには、より厳しい環境となるかもしれない。
したがって、この事態は短期的な市場心理を冷やし、今後の取引において方向感の定まらない局面をもたらす重要な引き金となる可能性がある。
主要水準:
グローバル経済において、根本的な市場のテーマや相場の流れを構築する可能性のある主要なイベントや指標とは? 毎週更新される経済指標カレンダーで世界の主要イベントを確認できます。
(5月12日付記事「Nasdaq 100 Update: New all-time highs bring NDX closer to 30k」、StoneXマーケット・アナリストのJulian Pineda著)

当社のS&P500見通しは慎重姿勢を維持し、弱気に傾いている。中東情勢が急速に改善しない限り、今週は株式相場がさらに下落する可能性があり、週明け9日にはギャップダウンとなる恐れもある。
17日(日本時間18日未明)には米連邦公開市場委員会(FOMC)による利下げサイクルが始まるとみられている。今週も上昇が続く米国株式相場だが、昨年は米連邦準備制度理事会(FRB)が利下げを開始した日にS&P500は下落した。

13日の米国株式市場は小幅高で取引を開始しそうだ。前日までのハイテク株主導の売り圧力から回復し、前日の安値から反発して落ち着きを取り戻すだろう。米消費者物価指数(CPI)は前年同月比2.4%上昇と予想以上の鈍化を示し、米連邦準備理事会(FRB)の利下げ観測を高めた。