今週のドル円見通し:158後半が視野に、下落局面は「買い場」
ドル/円の短期的な上昇トレンドラインが破られない限り、トレーダーは158.00台後半ゾーンへの上昇を見込んで、短期的な下落局面で押し目買いを継続する可能性が高い。

ドル/円とNYダウの見通しは、依然として米国債利回りの上昇、FRBの政策見通し、インフレリスクと密接に関連している。ドル/円は160円という重要なレジスタンスに直面している一方、NYダウはエヌビディアの決算発表を控え、変動が大きくなる可能性がある。
2026年5月19日 午後13:46
タイトルが見つかりません
ドル/円(USD/JPY)の見通しやダウ工業株30種平均株価の動向は、依然として米国債利回りの上昇、インフレ上昇懸念、そして中央銀行の政策転換と密接に関連している。ドル/円は再び重要なレジスタンスである160円台に迫っている一方、ダウ平均株価は利上げ観測の再燃を警戒しつつエヌビディアの決算発表を控えるなか、史上最高値付近で足踏み状態となっている。
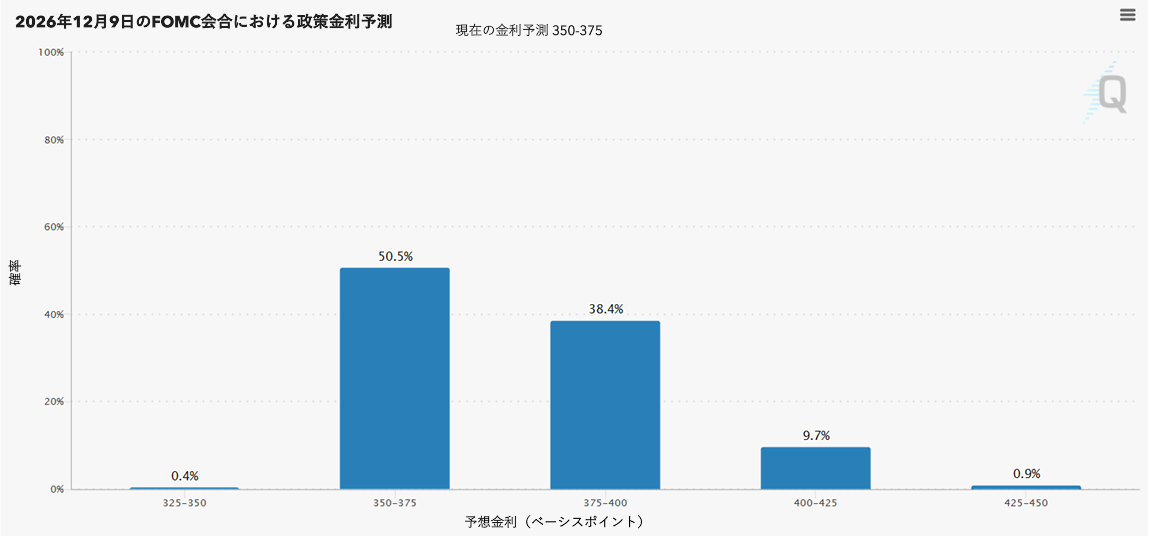
年末にかけての米連邦準備制度理事会(FRB)による利上げ予想が40%近くまで高まっており、市場全体の先行きに重くのしかかっている。
原油価格やインフレ指標の動きが、高水準のバリュエーションや中央銀行の見通しの変化とますます一致するなか、ドル/円とダウ平均株価の動きは引き続き、市場全体のセンチメントを先導している。
• 日本国債(JGB)30年物の利回りが4.1%を上回り、過去最高水準を更新し続けている
• ドル/円は、1990年代から続く長期的なレジスタンスゾーンである160円台に向けて再び上昇傾向にある
• 米国30年債利回りは、2023年および2025年の最高水準である5%超の水準に接近している
• 債券利回りの上昇とFRBによる追加引き締め観測の高まりを受け、米国株価指数は史上最高値付近で軟調に推移している
• 木曜日(日本時間22日早朝)に発表されるエヌビディア(NVIDIA)の決算は株式市場全体にボラティリティをもたらす可能性があるが、国債利回りと金利予想が引き続き広範なトレンドの主な原動力となるだろう
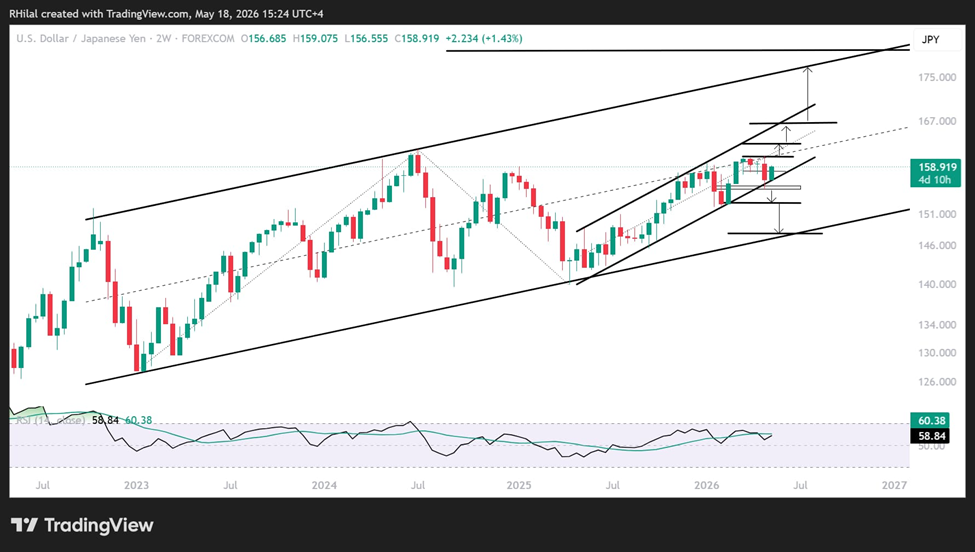
週足チャートでは、この通貨ペアは2025年4月以降、形成されてきた平行チャネルの上昇トレンドラインに沿って推移しており、155のサポートゾーンを上回った水準を維持している。
指数は現在、2022年の安値から2026年にかけて広がるより広いチャネルの中間ゾーンのレジスタンスに挑んでおり、160付近のこのエリアはトレンド継続か反転かの重要な分岐点となっている。
強気シナリオ:160を上回る水準を維持
158―160を上回る状態を維持し、週足でその水準を上回って引けた場合、強気の勢いが再燃したことが確認される。このシナリオでは、価格の動きは166 – 174 – 180に向けて拡大する可能性がある。
これらの水準は、127の安値(2023年)、 161.70の高値(2024年)、および140の安値(2025年)を結ぶより広範なサイクルであるフィボナッチ・エクステンション(0.618、0.786、1.0、1.272)、また長期上昇チャネルの上限とも重なっている。
弱気シナリオ:155を割り込む
160を回復できない状況に加え、チャネルの中間帯を下回った水準で売り圧力が持続すれば、下落局面となる可能性が高まる。155の下抜けが確認されれば、構造的な転換を示唆し、以下の下値を目指す展開になり得る:
• 152(年初来安値)
• 150(心理的節目)
• 147 (チャネルサポート)
このような動きは、日銀の介入やドルに対する広範なセンチメントの変化などを通して、ドル/円が大きく調整する局面を反映するものとなるだろう。
出所:TradingView
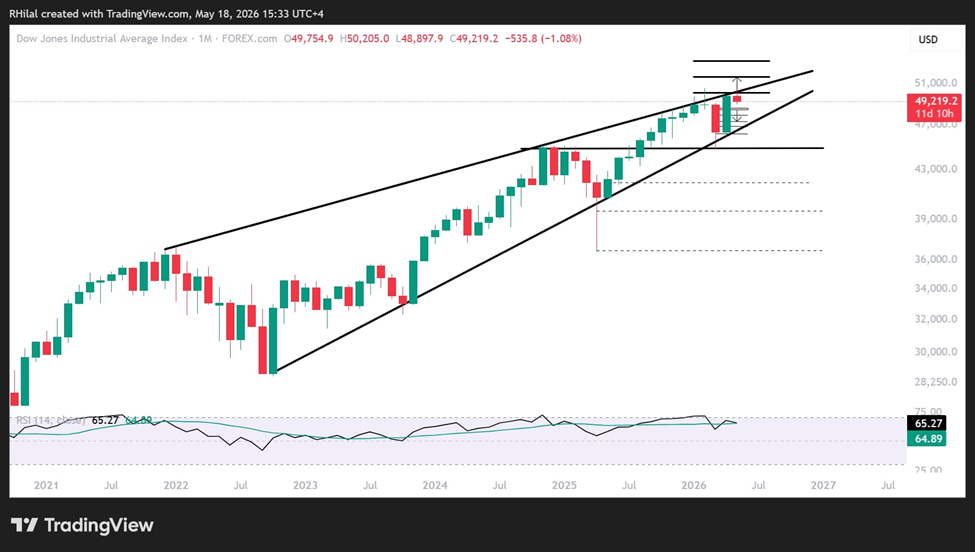
ダウ平均は、年初には調整リスクに対する警戒感を示したが、2022年以降の連続高値を結ぶ4年前からのトレンドライン(レジスタンス)を試す動きを見せた。
これは、2020年の安値からの力強い反発に続くもので、株式市場が成長期待と金融引き締めとのバランスを取り続けるなか、斜め上向きのレジスタンス構造を形成している可能性がある。
中東情勢の緊張の高まりをきっかけに、指数は50,500台から調整レンジの下限、および44,800付近の2025年の高値に向けて下落した。その後、再びレジスタンスに向けて反発したが、50,000台で数回跳ね返された後、直近では49,000に向けて下降した。
現在の最大の焦点は、ダウ平均が上抜けするか、あるいは米国債利回りの上昇がリスク資産のさらなる調整を招くかという点にある。
強気シナリオ
49,900―50,500のレジスタンスゾーンを上回って引けた場合、弱気シナリオは無効となり、以下の上昇目標が視野に入ってくる:
• 51,200
• 52,700
こうした展開には、インフレ上昇懸念の後退、米国債利回りの安定、そしてエヌビディアの決算発表を受けて大型ハイテク株の強気基調が継続することが必要となるだろう。
弱気シナリオ
48,500を下回って引けた場合、下値圧力が強まり、以下の水準への下落余地が広がる可能性がある:
・47,800
・47,300
・46,800
こうした展開では、米国株式市場全体において、短期的な反発局面が見られるかもしれないが、より広範な調整局面に発展する可能性がある。特に、国債利回りが最近の高水準を上回る形で上昇を続ける場合、その可能性は一段と高まると考えられる。
市場全体の大きなテーマは引き続き、原油価格の上昇とエネルギー市場のショック、国債利回り、インフレ上昇懸念、そして各国中央銀行の金融政策の方向の違いに焦点が当てられている。エヌビディアの決算は短期的な変動要因となる可能性があるものの、ドル/円およびダウ平均の双方においては、米国債利回りと米連邦準備制度理事会(FRB)の政策見通しが引き続き主要なマクロ面の原動力となりそうだ。
ドル/円は160付近の長期的な重要レジスタンス付近にとどまっている一方、ダウ平均は心理的節目である50,000を下回る水準でのもみ合いが続いている。今後、いずれかの方向へのブレイクが実現すれば、それが次の四半期に向けた市場センチメントの方向性を左右する展開となる可能性がある。
グローバル経済において、根本的な市場のテーマや相場の流れを構築する可能性のある主要なイベントや指標とは? 毎週更新される経済指標カレンダーで世界の主要イベントを確認できます。
(5月19日付記事「USDJPY, Dow Jones Forecast: Rising Bond Yields Push USDJPY Toward 160, Dow Jones Struggles」、StoneXマーケット・アナリストのRazan Hilal著)

ドル/円の短期的な上昇トレンドラインが破られない限り、トレーダーは158.00台後半ゾーンへの上昇を見込んで、短期的な下落局面で押し目買いを継続する可能性が高い。

週明けのドル/円相場は、上昇シグナルを示しながらも勢いが弱まりつつある状態で迎えた。今後の動きは米経済指標とエヌビディアの決算報告が鍵を握る。

米国株式相場は先週金曜に大きく下落した。イラン情勢をめぐり、予想外の沈静化がない限り、週明け月曜は先物がギャップダウンで始まる可能性がある。