株式:ナスダック100見通し|史上最高値の更新は続くのか?
週明けのナスダック100株価指数は堅調なスタートとなり、初日の取引では1.5%超の上昇を記録。指数は、これまで到達したことのない心理的節目である30,000ポイントに一段と近づいている。この動きは、短期的に見て買い優勢の地合いが依然として有効であることを裏付けるものといえよう。

13日の米国株式市場は小幅高で取引を開始しそうだ。前日までのハイテク株主導の売り圧力から回復し、前日の安値から反発して落ち着きを取り戻すだろう。米消費者物価指数(CPI)は前年同月比2.4%上昇と予想以上の鈍化を示し、米連邦準備理事会(FRB)の利下げ観測を高めた。
2026年2月17日 午前09:29
タイトルが見つかりません
米国株先物
NYダウ先物 0.05%、S&P先物 0.11%、ナスダック先物 0.15%
欧州
FTSE 0.09% &、DAX 0.39%
• インフレ鈍化で株価は堅調
• 消費者物価指数(CPI)の上昇率は前月比2.7%から2.4%に低下
• AI(人工知能)関連銘柄の明暗が引き続き焦点
• 原油価格は上昇しているが、週間では下落傾向へ
13日の米国株式相場は小幅高で取引を開始する見通し。前日急落した株価は安値から回復し、米インフレ指標の発表を受け反発するとみている。
1月の米消費者物価指数(CPI)統計で総合指数の伸び率は予想(前年同月比2.4%)を上回る鈍化を示し、前月の2.7%から低下した。コア指数の伸び率も2.6%から2.5%に低下し、2021年以来の低水準を記録した。
インフレが緩和方向に推移しているとの見方を支持する経済指標と、米連邦準備理事会(FRB)が再び利下げに動くとの観測を背景に、米国債利回りは低下している。
今週前半に発表された予想を上回る非農業部門雇用者数報告を受け、投資家は利下げ開始予想時期を7月に先送りしていた。しかし市場は現在、年末までに63ベーシスポイント(0.63%)の利下げを織り込んでいる。これは2回の利下げが完全に織り込まれ、3回目の利下げが50%織り込まれていることを意味する。
経済指標は最近のハイテク株総崩れを安定させるのに一役買っているようだ。AIによる混乱への懸念から、ハイテク株はここ数日、下落圧力を受けてきた。市場はAIの進展で勝者となりそうな企業と混乱に陥りそうな企業を見分けており、ソフトウェア株は大きな圧力を受けている。S&P500種株価指数のソフトウェアセクターは年初来20%、過去6カ月で26%下落している。
AIからマイナス影響を受けやすいと見なされる企業銘柄に対する、センチメント主導の強い売り圧力は、少なくとも当面は続く可能性がある。どの銘柄が打撃を受けるかが現時点では不確定なため、市場は「まず売り、後で考える」という姿勢で動いている。
現在、コモディティ・工業・素材・ヘルスケア・消費財といった旧来型経済セクターはAIの影響を受けないとされている。対照的に、消費者・商業向けサービスやテクノロジー関連産業は受けやすいと見られている。こうした懸念は債券・信用取引市場にも波及し、これまで勝者と見られていた銀行セクターを圧迫している。
米半導体装置大手のアプライド・マテリアルズ(Applied Materials)が楽観的な業績見通しを発表し、AIブームとメモリチップ不足が売上を押し上げていると説明したことから、同社株は時間外取引で11%急騰した。
宿泊予約プラットフォーム大手のエアビーアンドビー(Airbnb)は、第4四半期売上高が予想を上回り、第1四半期見通しも堅調な需要の継続を示したことから、6.5%上昇している。
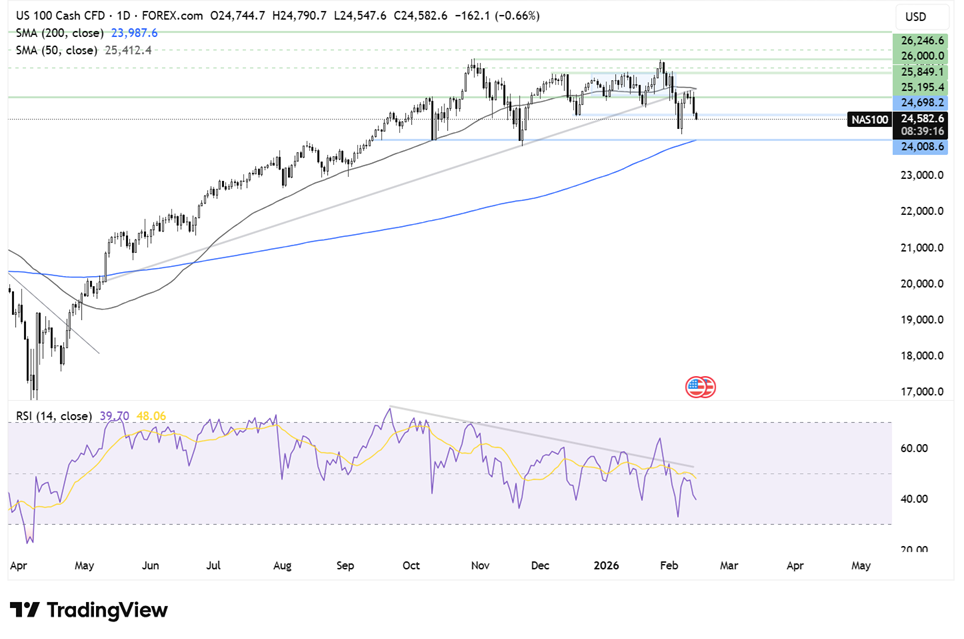
ナスダックは25,000からの回復過程で、25,200付近にある水平レジスタンス、上昇トレンドライン、50日単純移動平均線に直面した。価格は反落し、24,700付近のサポートを試している。週間安値である24,151を下抜けると下値切り下げとなり、売り勢力が優勢となるだろう。その場合、24,000に位置する200日単純移動平均線が射程圏内に入る。価格の回復には25,200のレジスタンスゾーンを上抜ける必要がある。突破後は25,800、さらには26,220と新たな史上最高値を目指す展開となろう。
米CPI 発表後に米国債利回りが低下し、FRB の利下げ観測は強まったものの、ドルは横ばいで推移している。ドルは週間では0.7%下落する見通しだ。
ユーロ圏の国内総生産(GDP)は、昨年第 4 四半期に前期比 0.3% 成長したにもかかわらず、ユーロ/ドルは横ばいで推移している。このGDP数値は速報値と同じだった。
英ポンド/ドル(GBP/USD) は先週金曜に上昇し、一週間を通じてボックス圏で推移している。先週は昨年第 4 四半期の成長が停滞していることを示され、キア・スターマー英首相の見解が注目された 1 週間だった。今週発表される英国の失業率とインフレ率は、イングランド銀行(BOE、英国の中央銀行)が 3 月に再び利下げに動くかどうかを見極めるためのさらなる手がかりとなるだろう。
先週金曜に原油価格は上昇したものの、週間ベースでは2週連続の下落となる見通しだ。米イラン合意への楽観論が広がり、原油のリスクプレミアムが後退しているためである。
トランプ大統領は、米国が中東に2隻目の空母を派遣する計画があると報じられる中でも、米イラン間の核合意が来月中に合意されるとの見通しを示した。
一方、ロシアはウクライナとの次回の和平協議が来週開催されると発表した。供給面では、ベネズエラが供給量を増やすとの見通しから、原油価格への下落圧力は継続すると予想される。
グローバル経済において、根本的な市場のテーマや相場の流れを構築する可能性のある主要なイベントや指標とは? 毎週更新される経済指標カレンダーで世界の主要イベントを確認できます。
(2月13日付記事「Nasdaq Forecast: NDX rises as inflation cools by more than expected」、StoneXシニア・マーケットアナリストのFiona Cincotta著)

週明けのナスダック100株価指数は堅調なスタートとなり、初日の取引では1.5%超の上昇を記録。指数は、これまで到達したことのない心理的節目である30,000ポイントに一段と近づいている。この動きは、短期的に見て買い優勢の地合いが依然として有効であることを裏付けるものといえよう。
17日(日本時間18日未明)には米連邦公開市場委員会(FOMC)による利下げサイクルが始まるとみられている。今週も上昇が続く米国株式相場だが、昨年は米連邦準備制度理事会(FRB)が利下げを開始した日にS&P500は下落した。

S&P500、ナスダック、ダウ平均は重要なテクニカル水準を試している。エヌビディアの決算発表やジャクソンホール会議を控えるなか、上昇モメンタムには陰りが見られ、市場では調整圧力が強まるとの警戒感が高まっている。