円の弱さ変わらず:日銀、30年ぶりの水準に利上げも
日銀は政策金利を現行の5.0%程度から0.75%程度に引き上げることを決めた。タカ派寄りの政策を打ち出したが、市場は短期的な引き締めの継続を疑問視しており、円は下落した。2026年の追加利上げについては、市場は引き続き織り込んでいる。

今週は米非農業部門雇用者数(NFP)の発表から貿易交渉、米借入計画の更新まで重要なイベントが目白押しで、ドル/円にとって今後数カ月で最も重要な週となる可能性がある。
2025年7月29日 午後14:14
タイトルが見つかりません
今週は米非農業部門雇用者数(NFP)の発表から貿易交渉、米借入計画の更新まで重要なイベントが目白押しで、ドル/円にとって今後数カ月で最も重要な週となる可能性がある。
• ドル/円は米10年債利回りと密接に関連している
• FRBと日銀は金利を据え置く見通し
• 米雇用統計、特に失業率が鍵となる
• 米政権とEUの貿易交渉は不均衡なリスクをはらむ
• テクノロジー企業の決算と米借入計画がボラティリティを高める可能性がある
今週は、米国の主要な経済指標、米連邦準備制度理事会(FRB)および日銀の政策金利決定、貿易交渉、テクノロジー企業の決算発表、米政府の資金調達の動向発表が重なり、ドル/円は激しい変動も視野に警戒が必要だ。これらのイベントリスクが目前に迫るなか、価格とモメンタム指標はドル/円の上昇を後押ししている。しかし、2025年はマクロ経済環境の急変もあり得る点を考慮すると、ドル/円がその兆候通りの展開になるとは言い切れない。
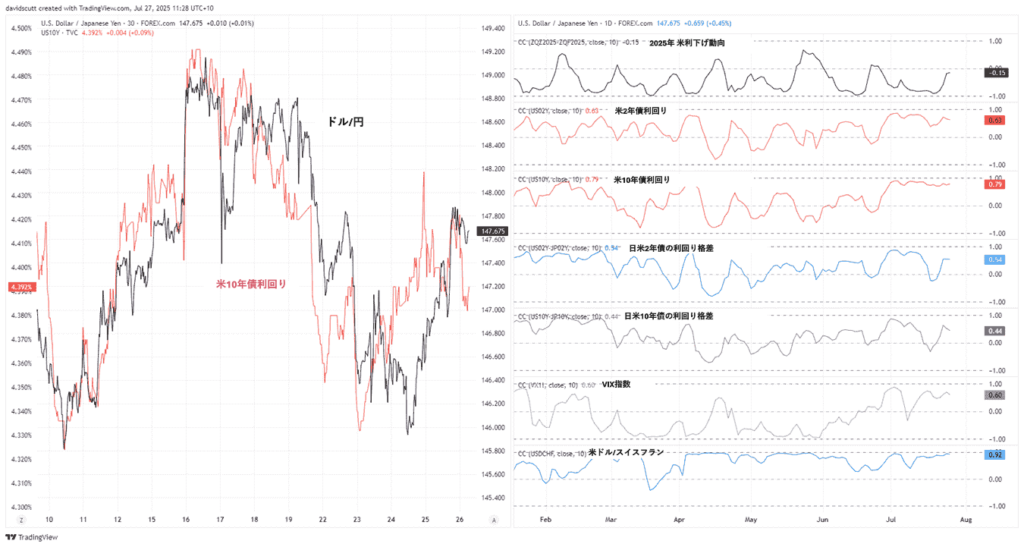
今週の主要なイベントを検証する前に、ここ数週間、ドル/円に影響を与えている全体的な要因を見ておくことは有益だ。最初のチャートは、過去2週間におけるドル/円と金利、ボラティリティ、為替など様々な指標との相関係数を示している。
出所:TradingView
目立つのは、ドル/円と米10年物国債利回りの相関が強化されている点で、ここ最近の貿易摩擦の激化がみられる以前の従来の関係に戻ってきている。0.79の相関係数は最強ではないが、短期利回りや日米利回りスプレッドとの相関に比べると著しく強いと言える。この水準で一定期間推移していることは、米金利予想や財政政策に対する期待に影響を与える今週の展開が、この通貨ペアに重大な影響を与える可能性を示唆している。
ドル/円はVIX先物との軽度の正の相関関係もあり、キャリー取引における資金調達通貨として利用されていることも再確認できる。0.92の相関があるドル/スイスフランはさらに、リスク選好が今週のもう一つの主要な要因となることを示している。
FRBと日銀については後ほど触れるが、両中央銀行がドル/円の主要なリスクなわけではない。両国の金利見通しを変える可能性のあるイベントがより重要な役割を果たしており、経済指標と米欧貿易交渉が特に注目されている。
貿易交渉に関しては詳細には触れないが、トランプ米大統領とウルズラ・フォン・デア・ライエン欧州連合(EU)委員長との会談がスコットランドで予定されており、市場は合意を期待している(27日の当原文記事掲載後、米とEUは貿易協定の枠組みで合意)。つまり、合意が成立しない場合、ドル/円は合意確認時に上昇する値幅以上に大きく下落する可能性がある。リスクは不均衡である。
今週は重要な経済指標の発表が目白押しだ。最重要イベントは、週後半に控える米非農業部門雇用者数(NFP)だろう。最近の傾向は、数値は予想を上回るが、過去のデータは下方修正されるパターンだ。失業保険申請件数は減少傾向にあり、これは続く可能性がある。雇用者数自体は注目されるが、FRBにとってより重要なのは失業率である。双方の数値が別方向を示唆した場合、市場は最終的には失業率に注目するだろう。
NFPの発表前に、JOLTS(雇用動態調査)の求人件数、ADPによる全米雇用報告、失業保険申請件数が市場予想を形成する土台となる。非労働関連データとしては、第2四半期の米国内総生産(GDP)、個人消費支出(PCE)コア価格指数、所得と消費、ISMによる製造業購買担当者景気指数(PMI)も発表される。通常週であれば、これらすべてが注目されるため、今週の5日間がどれだけ重要かがわかる。
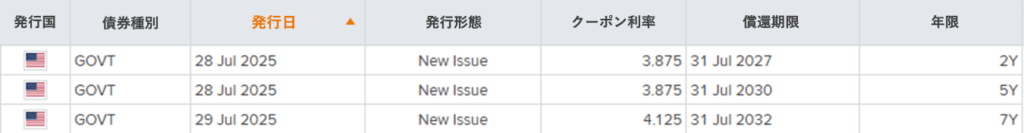
一方、日本はあまり目立った経済指標の発表はなく、アジア取引時間中は比較的相場が落ち着きそうだ。米財務省は週初めに新規の2年、5年、7年物国債の入札を実施し、第3四半期の借入計画を更新する。米財務省は以前、5,540億ドルの借入を表明していた。この数値は28日に更新され、発行詳細は30日に発表される。
出所: LSEG
米国債の利回りとドル/円の関連性を鑑みると、両者とも相場変動のきっかけとなる可能性がある。特に、借入需要が以前のガイダンスを上回ったり、財務省が償還期限を延長したりした場合は注意が必要だ。ただ、長期金利が依然として高い水準にあるため、当面はそのリスクは低いと見られる。
出所:TradingView(米国東部時間)
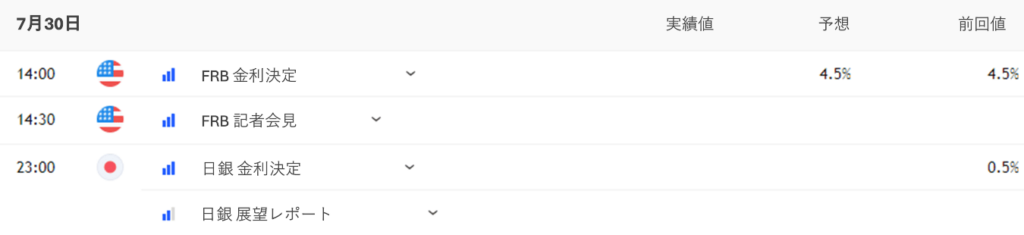
FRBと日銀については、いずれも政策金利の変更はないとみられている。FRBの政策金利は、スワップ価格からの推計によると96%の確率で4.25-4.50%に据え置かれる見込みだ。日銀も 0.5%のままとなる見通しで、その確率はほぼ同じである。そのため、政策金利に関して衝撃的な決定がない限り、相場はガイダンスに左右されることになるだろう。
FRB から最新の予測が発表されていないなか、7 月の公開市場委員会(FOMC)における声明のトーン、FOMCメンバーによる投票結果、パウエル議長の記者会見が鍵を握る。FRBの姿勢にそれほどの変化はないとみているが、投票結果は方向性を示唆する可能性がある。ウォラーFRB理事は利下げに賛同しており、据え置きには反対票を投じる見通しだ。他のメンバーもこれに賛同すれば、市場は早期の利下げを織り込み、ドル/円 には重しとなる可能性がある。
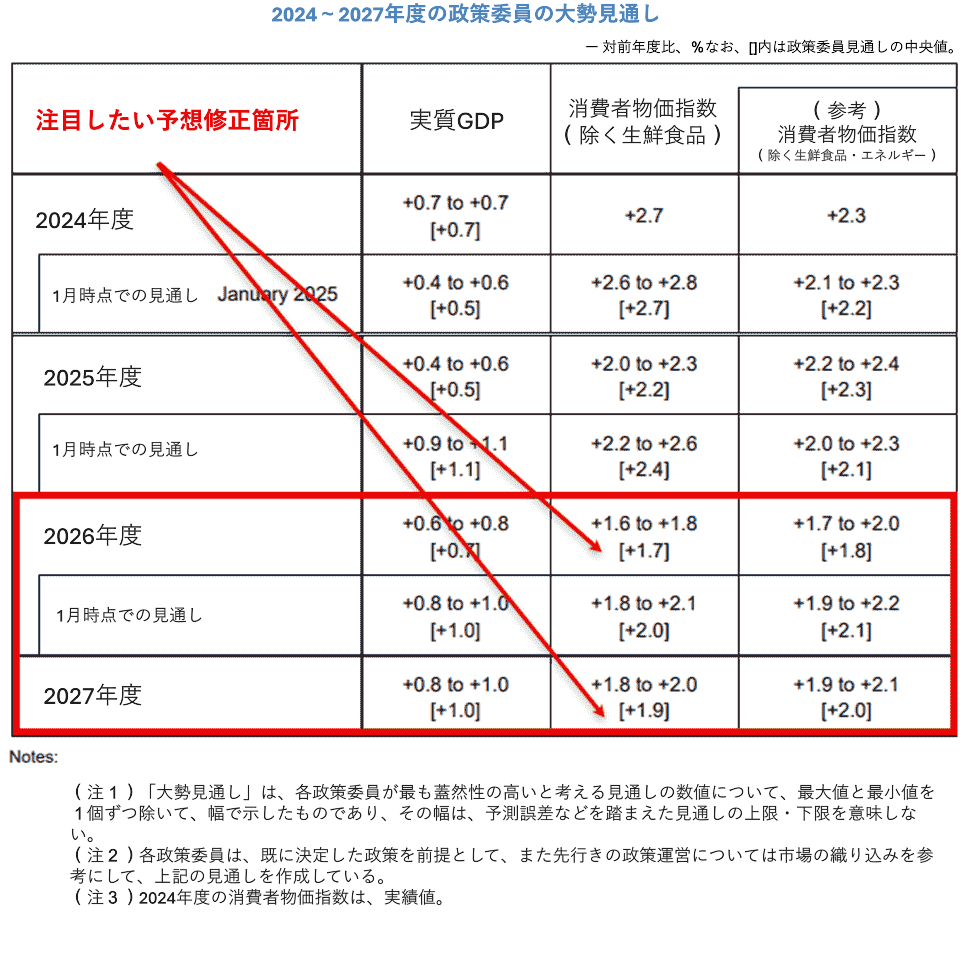
日銀は新たなGDPと物価の見通しを発表予定で、米関税の引き上げが経済に与える影響をどう見ているか、その見解が示唆されるだろう。2025年度における物価見通しの引き上げは、米価の上昇に起因する食品価格の高止まりを背景に、ほぼ確実視されている。先週の日米貿易合意が2026年と2027年の見通しに影響を与えるかどうかについては不明だ。3カ月前、日銀は米関税への懸念を表明しつつ、生鮮食品を除く消費者物価指数(CPI)が2%の目標を下回っていると指摘していた。日銀がこの見方を維持するなら、円安を招き、ドル/円を押し上げる可能性がある。一方、インフレ率が目標を上回るとの見解を示す場合、日銀はタカ派的とみなされ、ドル/円を下押しする圧力となるだろう。
出所:日銀
トレーダーは、今週は主要な米テクノロジー企業の決算発表が予定されている点にも注意が必要だ。メタ・プラットフォームズは30日の米国株式市場大引け後に、31日はアップルとアマゾンがそれぞれ決算を発表する。これらのテクノロジー大手は過去に何度も予想を上回る業績を発表しており、今回も同様の結果になれば、リスク選好度が高まってキャリー取引を支え、ドル/円の上昇を緩やかに後押しする可能性がある。しかし、予想を下回る結果となった場合、キャリーポジションが巻き戻され、ドルに対する下落圧力が強まるかもしれない。
出所:TradingView
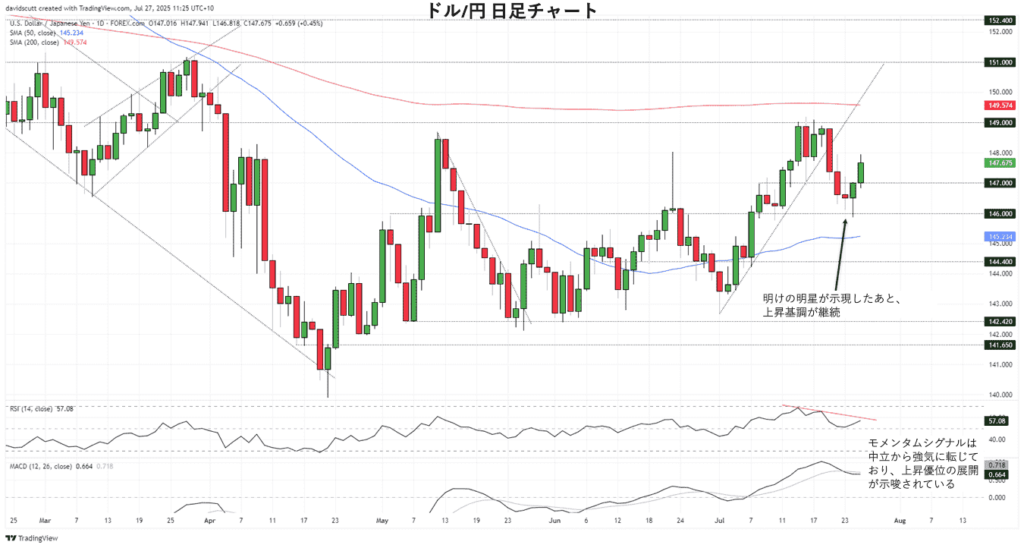
ドル/円は、先週半ばに3本足で構成される強気の反転パターンである明けの明星が形成され、先週金曜に上昇し、週末にかけては147.00を上回った。ドル/円は最近、大きな節目付近で推移しており、148.00と149.00は特に注目すべきレジスタンスだ。149.00は今月前半に停滞した水準なため、大きな壁となる。200日移動平均線がすぐ上に位置していることもあり、価格が再び弱含む場合、その水準で強気が後退することになる可能性がある。調整局面での下値サポートとしては147.00と146.00に注目されたい。
14日間RSI(相対力指数)とMACD(移動平均収束拡散手法)のモメンタム指標は上昇傾向を示しており、RSIは再び上昇し始め、MACDはシグナルラインがプラス圏で上昇し始めている。これは明確な上昇シグナルとは言えないが、下降方向よりも上昇方向を支持している。
(7月27日付記事、StoneXのマーケットアナリストDavid Scutt著)

日銀は政策金利を現行の5.0%程度から0.75%程度に引き上げることを決めた。タカ派寄りの政策を打ち出したが、市場は短期的な引き締めの継続を疑問視しており、円は下落した。2026年の追加利上げについては、市場は引き続き織り込んでいる。

週明けのドル/円相場は、上昇シグナルを示しながらも勢いが弱まりつつある状態で迎えた。今後の動きは米経済指標とエヌビディアの決算報告が鍵を握る。

日本のインフレ率が上昇する中、トレーダーは10月に日銀による利上げを予想している。ドル/円は149が視野に入っているが、米連邦準備制度理事会(FRB)が年末にかけてハト派に転じる可能性があり、市場心理が変化する可能性がある。