

「5月売り」はズレ込む?:米国株の季節性動向分析 – 2025年6月
先月のレポート(英語版のみ)で指摘したように、S&P 500種株価指数の「5月売り」戦略は今回も機能しなかったが、6月に入ると株価上昇による追加利益の獲得はより困難になる可能性がある。 その他の注目ポイントもご覧ください。

日本のインフレ率が上昇する中、トレーダーは10月に日銀による利上げを予想している。ドル/円は149が視野に入っているが、米連邦準備制度理事会(FRB)が年末にかけてハト派に転じる可能性があり、市場心理が変化する可能性がある。
2025年8月26日 午後12:49
タイトルが見つかりません
日本のインフレ率が上昇する中、トレーダーは10月に日銀による利上げを予想している。ドル/円は149が視野に入っているが、米連邦準備制度理事会(FRB)が年末にかけてハト派に転じる可能性があり、市場心理が変化する可能性がある。
7月の日本のインフレ率は予想よりやや上昇し、日銀(BOJ)が10月にも利上げに踏み切るとの見方が強まっている。円は最近、弱含みしているが、FRBがハト派に転じ、日銀は引き締めに動くとの見方を背景に、市場のポジションバランスとマクロ経済の動向が変化する可能性がある。ドル/円は主要なレジスタンス水準付近の高い水準を維持しているが、長期的な見通しでは第4四半期にかけて円高が優勢となるかもしれない。
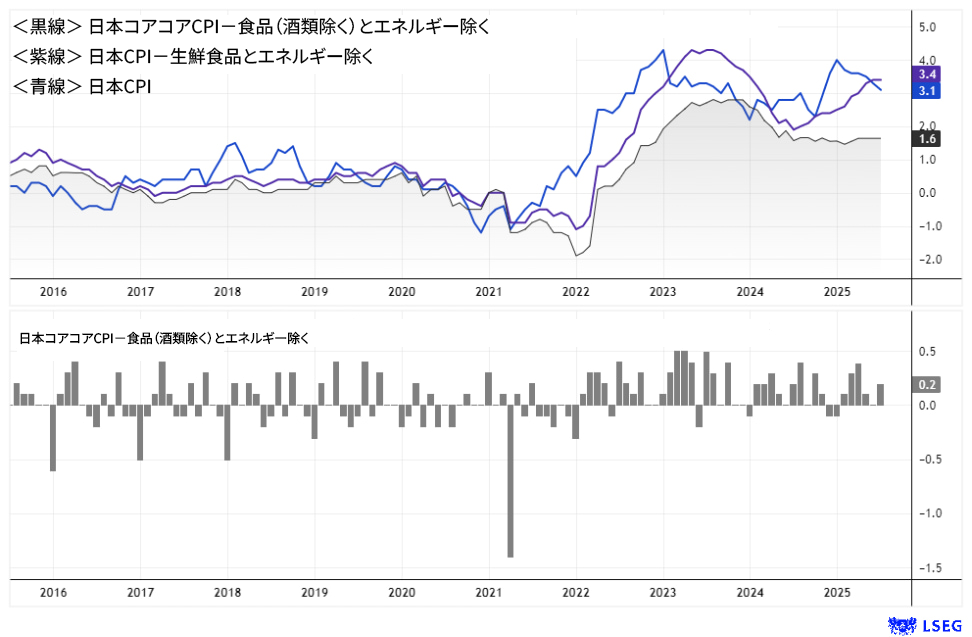
出所:総務省統計局、ロンドン証券取引所グループ(LSEG)
日本の消費者物価指数(CPI)は市場予想をやや上回る結果となったが、日銀が直ちに利上げに踏み切る可能性は低い。全国CPIは前年同月比3.1%上昇し、予想(3.0%上昇)を上回ったものの、6月の3.3%上昇からは鈍化した。生鮮食品とエネルギーを除いたコアコアCPIは伸び率が4カ月連続で1.6%と横ばいだった。7月は0.2%の上昇だった。
国内総生産(GDP)成長の加速と米国との新たな貿易合意を背景に、ロイター調査では「日銀は第4四半期に0.25%の利上げに動く」と予想する経済学者が増えており、政策引き締めが実施される可能性が最も高い月として10月が浮上している。
円は4月初旬から対米ドルで着実に下落傾向(ドル/円上昇傾向)を示しており、この動向はコミットメント・オブ・トレーダーズ(COT)レポートにも反映されている。COTレポートは米国商品先物取引委員会(CFTC)によって集計されたデータで、米国の先物市場参加者の持ち高が毎週発表されている。このところ、大口投機筋や機関投資家は全体的なショートポジション(売り持ち)の増加およびロングポジション(買い持ち)の減少を背景に、円先物における買い持ちを縮小している。
このポジションの変化は、日銀の引き締めに対する期待が短期的に低下していることとも合致する。しかし、第4四半期に近づくにつれ、円買いが再び勢いを増す可能性がある。実際、先週は大口投機筋の買い持ちがやや増加し、ロングポジションは全体として維持されている。
先行きについては、年末にかけてドルに対して円が優勢となる展開を予想している。特にFRBがハト派に転じ、日銀が0.25%の利上げを実施するとの見通しを鑑みると、ドル/円は下落する可能性がある。ただし、短期的には円安派が優勢を維持しそうで、現在のモメンタムはドル/円の上昇を後押ししている。
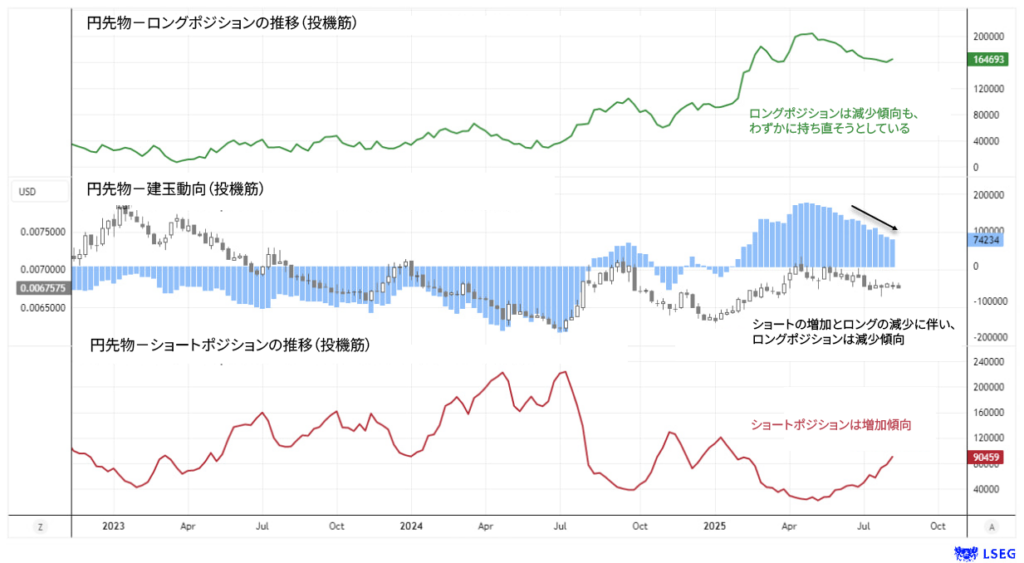
出所:シカゴマーカンタイル取引所(CME)、ロンドン証券取引所グループ
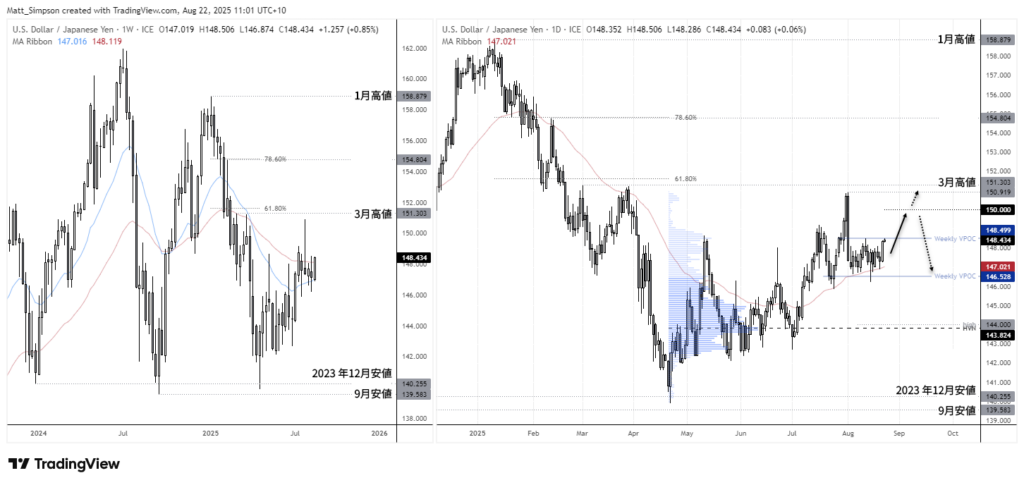
出所:TradingView
グローバル経済において、根本的な市場のテーマや相場の流れを構築する可能性のある主要なイベントや指標とは? 毎週更新される経済指標カレンダーで世界の主要イベントを確認できます。
(8月23日付記事「Japanese Yen Outlook: BOJ Hike Talk Builds as USD/JPY Eyes 149」、StoneX マーケット・アナリストのMatt Simpson著)

先月のレポート(英語版のみ)で指摘したように、S&P 500種株価指数の「5月売り」戦略は今回も機能しなかったが、6月に入ると株価上昇による追加利益の獲得はより困難になる可能性がある。 その他の注目ポイントもご覧ください。

今週は米非農業部門雇用者数(NFP)の発表から貿易交渉、米借入計画の更新まで重要なイベントが目白押しで、ドル/円にとって今後数カ月で最も重要な週となる可能性がある。

年初に売りが優勢となった後、米国株式相場は切り返し、ナスダックはわずか半年余りで最大58.27%上昇した。拡張的な財政政策と緩和的な金融政策が珍しく同時に展開されていることで、2026年もこうしたトレンドが続く可能性がある。















