【S&P500見通し】株価上昇の謎に迫る:AI、利下げ、それとも景気拡大期待?
主要な米国株価指数は先週、新たに史上最高値を更新し、関税措置や経済指標などファンダメンタルズ要因のリスクを無視し続けている。それらのリスクに追い詰められた場合、市場は何を正当化の根拠とするのか? そして、迫っている脅威とは?

年初に売りが優勢となった後、米国株式相場は切り返し、ナスダックはわずか半年余りで最大58.27%上昇した。拡張的な財政政策と緩和的な金融政策が珍しく同時に展開されていることで、2026年もこうしたトレンドが続く可能性がある。
2026年1月5日 午後14:25
タイトルが見つかりません
昨年の米国株式見通しの中で、筆者はAI(人工知能)ブームの過熱状況と30年前のドットコムバブルとの関連性を指摘した。2025年末までにこの視点は広く共有されるようになり、2026年を迎えた現在、株価評価が懸念材料であることは疑いようがない。しかし、1年前に述べた通り、バブルの拡大は必ずしも市場が「弾ける」準備態勢に入ることを意味するわけではなく、新年を迎えた今も、平均回帰が起こるまでにはまだ余地があると考えている。そして現時点では、株価が史上最高値を更新し続ける中、調整局面は押し目買いの機会と言える。
第4四半期見通しの中で、筆者はS&P500種株価指数の年末目標を6958としたが、年末まであと2週間残す時点でも、この目標は達成可能な水準にあった。10月29日に米連邦準備制度理事会(FRB)が今サイクルで2度目の利下げを実施した時、同指数は目標値まであと0.5%の水準まで迫った後、下げに転じた。この反落はFRBが12月の利下げを見送るかもしれないという懸念によって引き起こされたものだが、利下げは結局実施された。しかし、この現象は、2026年に向けて取引が進む中で、株式にとって何が重要かを浮き彫りにしている。
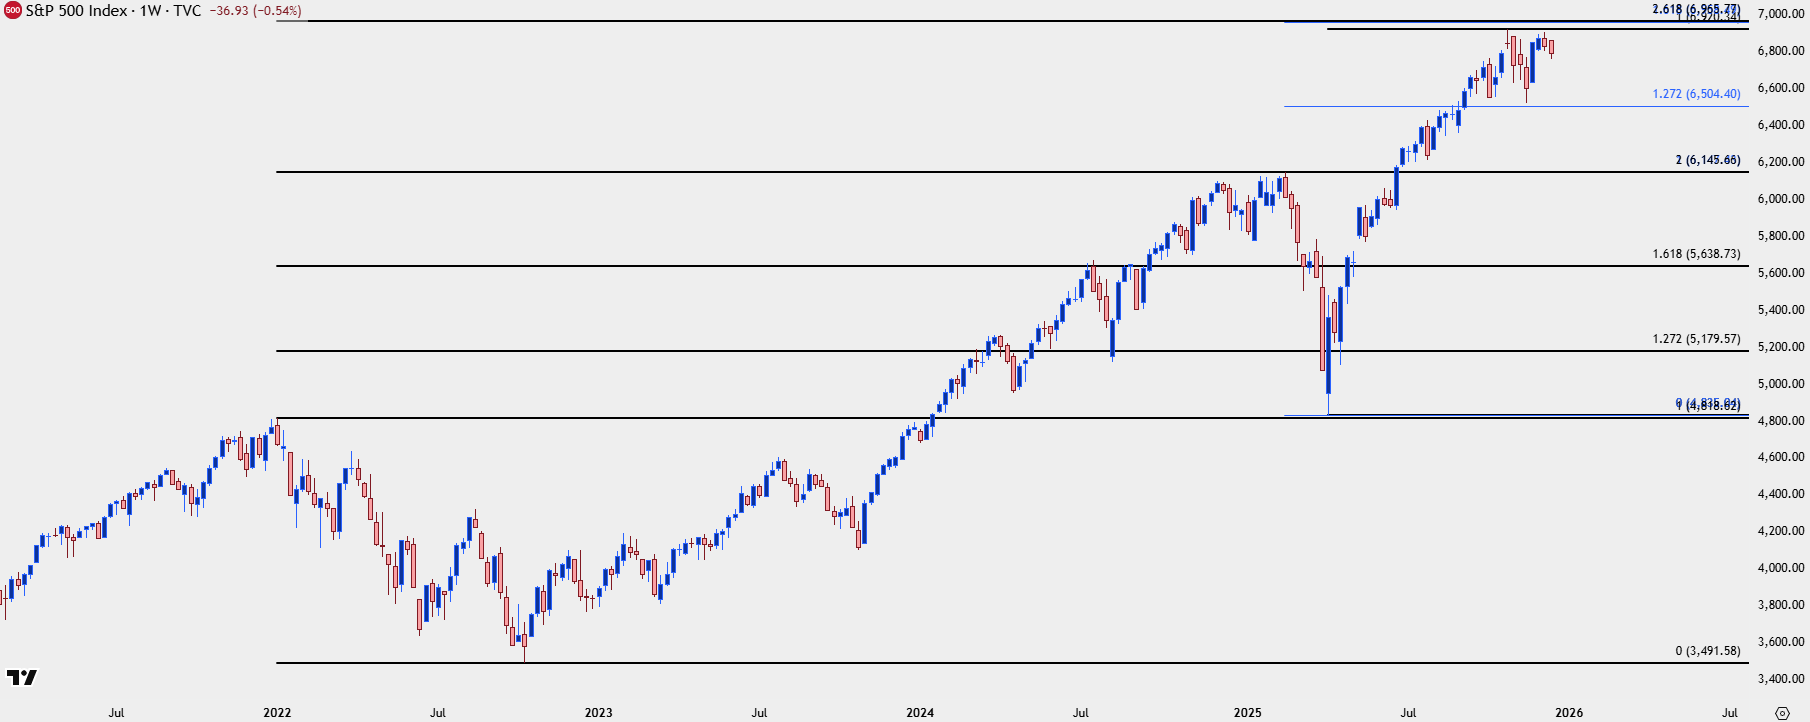
S&P500の目標値:7500
2026年におけるS&P500種指数の目標値を7500と見込む。この水準は、4月から10月にかけての上昇相場におけるエクステンション27.2%の水準および2025年初頭の売り圧力による下落が重なるポイントである。これらの水準は複数回、検証済みと考える。エクステンション27.2%の水準はレジスタンスとして機能した後、サポートとして維持され、エクステンション61.8%の水準は筆者の2025年末の目標値として設定され、目標値から0.5%未満の誤差で推移した。年末まで残り2週間という時点で、依然として達成可能な目標水準である。

ナスダック100
2025年の見通しおよび今年のトップトレード・アイデアでは、ロングポジションを検討したが、それは株価下落後の話である。ナスダックについては、4月の安値で試された17,000付近の第三サポート水準を意識しておきたい。同水準で支えられ、指数は最終的に2025年の高値まで導いた58.27%という大幅な上昇につながった。
2026年も筆者のスタンスは変わらない。ロングポジションは引き続き魅力的だが、リスク管理の観点からはさらなる高値を追うには単純に価格が高すぎる。したがって調整局面が継続する可能性があり、理想的なサポートとして機能すると考えられるのは、レジスタンスからサポートに転じた24,000の水準である。その下では22,133―22,500のエリアが注目され、20,000―20,224ゾーンもサポート圏と主張することができる。強気派が同水準を上回って維持できなければ、すでに重大な変化の兆候が現れている可能性が高い。

グローバル経済において、根本的な市場のテーマや相場の流れを構築する可能性のある主要なイベントや指標とは? 毎週更新される経済指標カレンダーで世界の主要イベントを確認できます。
(1月4日付記事「Equities 2026 Outlook: A Rare Alignment for SPX, NDX (Technical)」、StoneXシニア・マーケットアナリストのJames Stanley著)

主要な米国株価指数は先週、新たに史上最高値を更新し、関税措置や経済指標などファンダメンタルズ要因のリスクを無視し続けている。それらのリスクに追い詰められた場合、市場は何を正当化の根拠とするのか? そして、迫っている脅威とは?

トランプ米大統領がジェローム・パウエル 米連邦準備制度理事会(FRB) 議長への政治的圧力を強めたことから、12日の米国株式相場は下落し、先週の史上最高値から後退すると見られている。

今週は、米政府閉鎖解除への楽観論が新たなAI関連リスクによって相殺される中、方向性が見えないスタートとなった。