今週の株価指数予想:S&P500、ナスダック100、ラッセル2000|小型株が先導役に
過去3年以上にわたり株式相場を押し上げる主要な原動力となり、高騰しているAI(人工知能)関連株は、ラッセル2000が年明けから非常に大きく動き出すなか、小型株に遅れを取っている。

弱気派はこの1週間にわたり株価の上昇局面で売りを続けている。主要指数は先週付けた過去最高値からわずか2%程度しか下落していないものの、株式市場全体では投資家心理の悪化が目立ち始めている。
2026年8月21日 午後16:07
タイトルが見つかりません
• 20日(米国時間)の米国株は軟調な一日となった。前日の取引序盤に見られた楽観ムードは長続きせず、膨らむ財政赤字や米国債利回りの上昇への懸念が再び市場心理を圧迫した。
• ベッセント米財務長官の発言が市場で注目を集めた。同長官は、累積する巨額の米国債務に対し、「経済成長によって問題を乗り越える必要がある」との考えを示した。これはトランプ大統領が以前から繰り返してきた主張と重なる。市場の焦点は、ウォーシュ米連邦準備制度理事会(FRB)議長とFRBがこうした成長重視の方針を後押しするかどうかに移っている。
• S&P500先物は安値圏で取引を終えた。注目されるのは、週末を前に売り手が主導権を維持するのか、それとも押し目買いが相場を支える展開となるのかという点だ。現物市場、先物市場ともに下値ではサポート水準が意識されている。
大統領が株式市場の上昇を後押しするような発言を行うことは、ほんの数年前までは珍しいことだった。金融危機後の株価低迷局面で、オバマ大統領が「今は株を買う好機だ」と発言した際には、その異例さから大きな批判を招いた。さらにそれ以前は、大統領が主要株価指数の動向に直接言及することはほとんどなく、経済政策や経済見通しについて語り、その解釈は市場に委ねるのが一般的だった。
しかし現在では状況が大きく変わっている。トランプ大統領は第1次政権時代から株高を支持する姿勢を鮮明にしていたが、第2次政権ではその傾向をさらに強めている。トランプ大統領は、膨れ上がる米国債務について問われるたびに、「経済成長によってこの問題を乗り越える必要がある」と繰り返し主張してきた。この発言の背景には、AIブームや暗号資産市場の拡大が、持続的な経済成長を支える原動力になるとの考えがある。
もっとも、トランプ大統領は普段から市場や株価について頻繁に発言しているため、この主張はこれまで軽く受け止められていた可能性がある。しかし、この日市場で注目を集めたのは、ベッセント米財務長官が同様の見解を示したことだった。金融市場やマクロ経済の分野で長年の経験を持つベッセント氏の発言だけに、その意味合いはより重く受け止められた可能性がある。とりわけ前日に米財務省が国債買い戻しの拡大を発表したこともあり、市場参加者の関心を集めている。
しかし現時点では、市場では年内にFRBが追加利上げを実施するとの見方が根強く、織り込み度合いは約66%に達している。もし米財務省が短期債の発行を通じて満期を迎える長期債の借り換えを進めようとしているのであれば、短期金利の上昇は資金調達コストを押し上げるため、状況をさらに複雑にする可能性がある。
このため、市場の関心は今後発表されるインフレ指標や、ジャクソンホール会議で予定されているウォーシュFRB議長の講演にも向けられている。
一方、株式市場については、第1次トランプ政権時代と同様に、現在の第2次政権でも、その意図は明確だ。米国政府は株価の上昇を促すことで巨額の債務問題への懸念を和らげようとしている。もちろん毎日株価が上昇することを意味するわけではないが、調整局面では押し目買いが入りやすい環境となる可能性があり、現在の相場もそうした局面にあると考えられる。
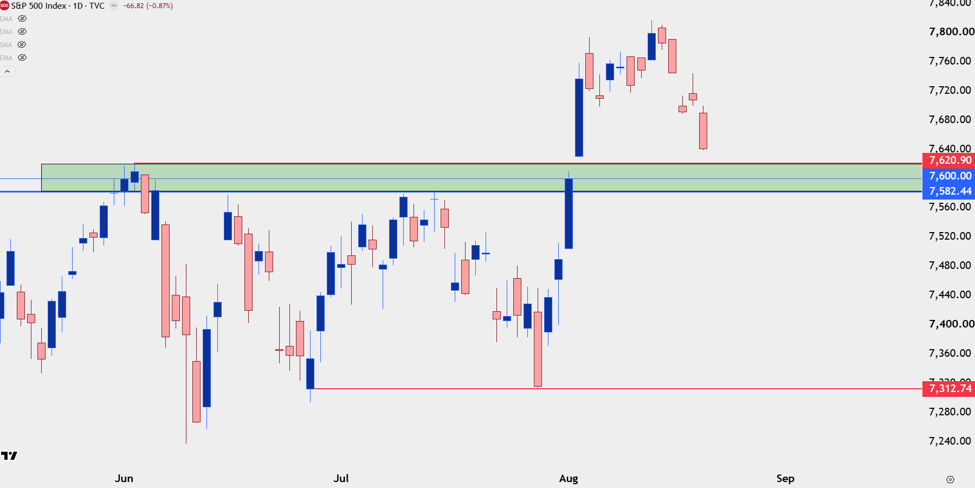
S&P500種株価指数は、先週付けた史上最高値から依然として2%強しか下落していない。しかし、日足チャートの形状は悪化している。前日に続き、この日も上方向の窓埋めに失敗したうえ、ほぼ安値圏で取引を終えた。こうした値動きからは、投資家によるポジション調整が進んでいる様子がうかがえる。現時点で積極的に買い向かうのは、「落ちてくるナイフをつかむ(falling knife)」ような行為で、リスクを伴うだろう。
ただし、7600付近の旧レジスタンスや、7620近辺のスイングハイがサポート候補として意識されており、強気派が押し目買いに動く余地も残されている。
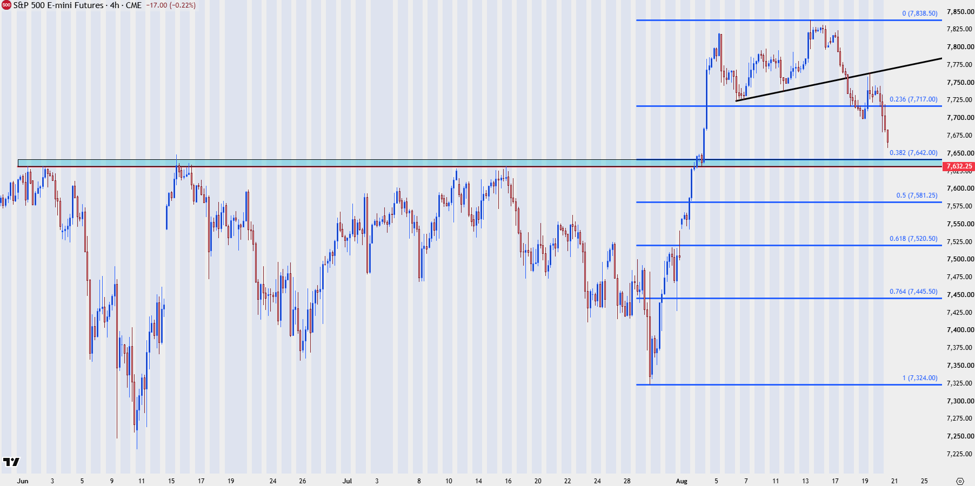
24時間取引される先物市場を確認すると、より詳細な値動きが見えてくる。例えば、前日序盤にトレンドラインのサポートとして機能していた水準がレジスタンスへ転換し、相場の下落につながったことが確認できる。一方で、その少し下には意識されやすいサポートゾーンも控えている。直近の 上昇局面に対するフィボナッチ・リトレースメント38.2%の水準が、6月から7月にかけての複数のスイングハイと重なっており、テクニカル面で支持されやすい価格帯となっている。
FRB会合後の上放れ局面では買い勢力が主導権を握り、それまで上値を抑えていたレジスタンスを突破した。しかし、その後は当該水準を十分に下値として確認する場面がなく、S&P500先物の調整が続く場合、このエリアがサポートとして機能するかが次の焦点となる。
グローバル経済において、根本的な市場のテーマや相場の流れを構築する可能性のある主要なイベントや指標とは? 毎週更新される経済指標カレンダーで世界の主要イベントを確認できます。
(8月21日付記事「SPX Sells Off as Bessent Highlights Growth Strategy to Soothe Debt Fears」、StoneXシニアマーケット・アナリストのJames Stanley著)
過去3年以上にわたり株式相場を押し上げる主要な原動力となり、高騰しているAI(人工知能)関連株は、ラッセル2000が年明けから非常に大きく動き出すなか、小型株に遅れを取っている。

トランプ大統領がイラン側の提案を拒否したことを受けて原油価格が上昇し、インフレへの警戒が強まりました。これに伴い米国債利回りも上昇し、米国株価指数先物は軟調に推移しています。なかでも、金利上昇の影響を受けやすいハイテク株には売り圧力がかかっています。
17日(日本時間18日未明)には米連邦公開市場委員会(FOMC)による利下げサイクルが始まるとみられている。今週も上昇が続く米国株式相場だが、昨年は米連邦準備制度理事会(FRB)が利下げを開始した日にS&P500は下落した。