今週のドル円見通し:158後半が視野に、下落局面は「買い場」
ドル/円の短期的な上昇トレンドラインが破られない限り、トレーダーは158.00台後半ゾーンへの上昇を見込んで、短期的な下落局面で押し目買いを継続する可能性が高い。

先週金曜に大きく値下がりした半導体株が底堅さを維持していることから、週明け月曜の米国株式先物相場は上昇している。ただし、中東情勢の展開や金融引き締め観測が上昇幅を制限する可能性がある。
2026年6月9日 午後12:08
タイトルが見つかりません
米国先物
NYダウ先物 0.3%高、S&P先物 0.7%高、ナスダック先物 1.3%高
欧州市場
FTSE 0.05%高、DAX 0.36%安
• 先週金曜の急落後、米国株は上昇
• 今週は米国のCPIおよびPPIデータに注目
• 先週金曜にフィラデルフィア半導体株指数が10%急落した後、半導体株は反発
• 中東情勢の進展を受け、原油価格は日中高値から反落
週明け月曜の米国株式先物相場は上昇している。半導体株が先週金曜の急落から持ち直している。ただ今後は中東情勢や金融引き締め観測が上昇幅を制限する可能性がある。
エヌビディア、ブロードコム、マイクロン・テクノロジーの株価は上昇しており、先週金曜の急落から反発している。金曜日の急落では、米国の半導体メーカーの時価総額が1兆ドル近くの価値を失った。フィラデルフィア半導体株指数は10%急落したが、この下落は数週間にわたる異例の上昇の後だった。
金融引き締め観測に加え、先週のブロードコムの期待外れの決算が、このセクターの上昇ペースに疑問を投げかけ、投資家に利益確定を促した。これは決して人工知能(AI)関連株ブームの終わりを意味するものではないが、市場の一部で株価が割高になっていたことを示唆している。
AIへの楽観的な見方が米国株を史上最高値へと押し上げた一方で、中東情勢への懸念や、この紛争がインフレに与える影響も市場心理の重しとなっている。
週末にイランとイスラエルが互いに攻撃を仕掛けたことを受け、原油価格と米国債利回りは小幅に上昇しており、紛争が100日を超え、長期化するのではないかという懸念が高まっている。しかし、トランプ大統領がイスラエルとイランの双方が停戦を望んでいると述べたことを受け、ここ数時間で市場心理は改善し、原油価格は日中高値から反落した。
先週金曜に発表された米非農業部門雇用者数のデータは、米連邦準備制度理事会(FRB)が引き続きインフレ対策に注力できるとの見方を強めた。注目は、来週に米連邦公開市場委員会(FOMC)会合を控えるなか、今週発表される米国の消費者物価指数(CPI)と生産者物価指数(PPI)に移っている。予想を上回るインフレデータが出れば、金利がより長期間、高水準で維持されるという見方が強まる可能性がある。
マーベル・テクノロジーは、S&P 500種株価指数への組み入れが発表され、株価が9%近く上昇した。先週、エヌビディアのジェンセン・フアン最高経営責任者(CEO)が、AIインフラの主要企業であるマーベルが「次なる時価総額1兆ドル企業」になる可能性があると発言したことを受け、同社の株価はすでに急騰していた。マーベルは6月22日に正式に同指数に組み入れられる。
出所:TradingView
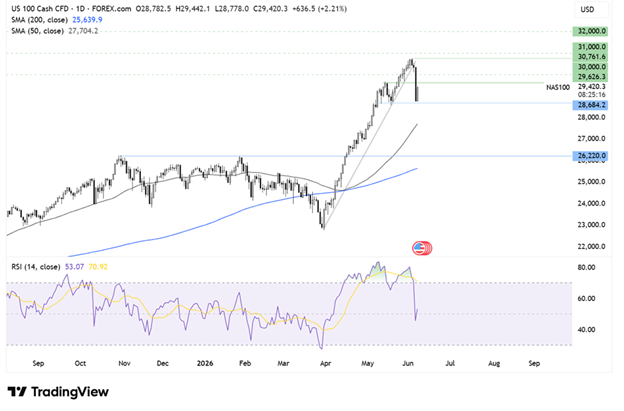
ナスダック100指数は史上最高値の30,750でレジスタンスに阻まれ、反落した。上昇トレンドラインのサポートを下抜けた後、5月19日のスイングローである28,730がサポートとなり下げ止まった。この動きにより、相対力指数(RSI)は買われ過ぎ圏から脱した。
買い手が勢いを取り戻し、30,000や新たな最高値を目指すには、29,600を上回る水準を維持する必要がある。
売り手は、28,700を下抜けして下落幅を拡大し、50日移動平均線が位置する27,700、さらには2025年の高値である26,200を目指すと見られる。この水準を下回れば、広範な上昇トレンドが否定され、25,600に位置する200日単純移動平均線が視野に入る。
ドルは先週の大幅な上昇後、軟調に推移しているが、原油価格の高止まりや堅調な米経済指標が、FRBのタカ派的な見通しを引き続き支えている。今週発表されるインフレ指標が予想を上回れば、ドルは再び上昇する可能性がある。
ユーロ/ドル(EUR/USD)は、ドル安がドイツの期待外れの経済指標を相殺し、上昇している。ドイツの4月の製造業受注は前月比3.8%減となり、予想されていた2%減を下回った。先週の弱い購買担当者景気指数(PMI)指標に続く低調な内容だった。木曜に欧州中央銀行(ECB)の政策金利決定を控えているが、市場では、利上げを実施するとの見方が大勢を占めている。
英ポンド/ドル(GBP/USD)も上昇している。先週は下落したが、ドル安が同通貨ペアを支えている。しかし、イングランド銀行(BOE、中央銀行)金融政策委員会(MPC)のアラン・テイラー委員が、経済情勢が急激に悪化しない限り金利は据え置かれる可能性があると示唆したことから、上昇幅は限定的となる可能性がある。これは、最近の米国経済指標を受けてタカ派的な姿勢を強めているFRBとは対照的である。
中東での武力衝突が再燃し、早期の解決やホルムズ海峡再開への期待が後退したことを受け、週明け月曜の原油価格は4%超の大幅上昇となった。その後、トランプ大統領がイスラエルとイランの双方が停戦を望んでいると述べたことを受け、価格は高値から反落した。
こうした相反するニュースにより、週明けの原油市場は大幅な変動を見せている。しかし、ホルムズ海峡を通る船舶の航行が依然として制限されていることから、原油価格は堅調に推移している。
紛争が始まってから100日が経過した現在、ブレント原油は34%上昇し、WTIは41%上昇している。
一方、石油輸出国機構(OPEC)加盟国とロシアなどの非加盟産油国で構成されるOPECプラスは4カ月連続で4度目の増産に合意した。しかし、ホルムズ海峡に関連する供給混乱が依然として供給見通しを支配しているため、この決定は価格にほとんど影響を与えていない。
グローバル経済において、根本的な市場のテーマや相場の流れを構築する可能性のある主要なイベントや指標とは? 毎週更新される経済指標カレンダーで世界の主要イベントを確認できます。
(6月8日付記事「Nasdaq 100 Forecast: NDX rises as chip stocks steady, Middle East tensions remain」、StoneXシニアマーケット・アナリストのFiona Cincotta著)

ドル/円の短期的な上昇トレンドラインが破られない限り、トレーダーは158.00台後半ゾーンへの上昇を見込んで、短期的な下落局面で押し目買いを継続する可能性が高い。
ビットコインは67,000ドルを下回る水準で推移する一方、NYダウは複数年にわたる主要なレジスタンスを試している。今後の相場の方向性を左右し得る重要なテクニカル水準に注目が集まっている。

歴史的に、7月は米国株が堅調な月で、市場の広範な動きを反映するS&P500種株価指数の過去35年間における平均リターンは1.4%を記録し、12カ月の中では10月に並んで3位タイの月となっている。